Risk reward 2026
Le ratio risque/rendement, le taux de réussite qu’il exige, et combien de contrats NQ, MNQ, ES ou MES un drawdown de prop firm autorise vraiment.
Chaque chiffre ci-dessous est calculé, avec la formule à côté.
Le ratio risque/rendement (risk reward) compare ce qu’un trade risque (de l’entrée au stop) à ce qu’il vise (de l’entrée à l’objectif). À 1:2, vous risquez 1 $ pour en viser 2 : vous êtes à l’équilibre avec 33,3 % de trades gagnants. À 1:1 il en faut 50 %, à 1:3 seulement 25 %. La formule : taux de réussite minimum = 1 / (1 + R).
Mis à jour le 12 novembre 2026
Comment nous avons vérifié
- Spécifications des contrats : les quatre pages de spécifications CME Group du MNQ, du NQ, du MES et de l’ES, lues le 12 novembre 2026.
- Règles de prop firm : notre propre page de règles (grille Express to Live sur 4 tailles, règles communes, tableaux de commissions), lue le même jour.
- Calculs : chaque taux de réussite, montant en dollars et nombre de contrats est calculé à partir de ces pages ; les formules sont écrites à côté des résultats.
En bref
- Taux de réussite minimum = 1 / (1 + R). 1:1 exige 50 %, 1:2 exige 33,3 %, 1:3 exige 25 %, 1:4 exige 20 %.
- Les commissions relèvent la barre : un MNQ à 1:2 sur un stop de 20 points exige 34,58 % après 1,50 $ d’aller-retour, et 38,33 % sur un stop de 5 points.
- Des ticks aux dollars : MNQ 0,50 $ le tick, NQ 5 $, MES 1,25 $, ES 12,50 $. Quatre ticks font un point.
- Taille de position = risque / (stop en points x valeur du point). 100 $ de risque sur un stop de 20 points Nasdaq, c’est 2 MNQ, et zéro NQ.
- Le risque par trade décide de la survie : à 100 $ sur 500 $ de drawdown, la 5e perte d’affilée liquide le compte ; à 50 $, la 10e.
- Un drawdown statique rend la taille prévisible : le plancher ne bouge jamais, le profit agrandit le coussin sur lequel calibrer.
Qu’est-ce que le ratio risque/rendement ?
C’est la taille de votre perte possible comparée à celle de votre gain possible sur un trade. Les deux se mesurent depuis l’entrée : la distance jusqu’au stop est le risque, la distance jusqu’à l’objectif est le gain visé. On l’écrit risque contre gain : 1:2 signifie qu’on risque une unité pour en viser deux. En anglais, on parle de risk reward ratio, et c’est le terme que les traders français cherchent : « risk reward » compte 140 recherches mensuelles sur Google en France, contre 10 pour « ratio risque rendement » (Keyword Planner, novembre 2026).
Sur les futures, mesurez-le en points ou en ticks, puis convertissez en dollars avec la valeur du point du contrat. Un achat de MNQ avec un stop 20 points sous l’entrée et un objectif 40 points au-dessus est un trade à 1:2. Le MNQ vaut 2 $ par point : un contrat risque 40 $ (80 ticks) pour viser 80 $ (160 ticks).
Le ratio ne dit pas si le trade est bon. Il dit à quelle fréquence vous devez avoir raison : à 1:2, un gagnant paie deux perdants, vous pouvez donc vous tromper deux fois sur trois et finir à zéro avant frais.
Ratio risque/rendement et taux de réussite : le tableau d’équilibre
Taux de réussite minimum = risque / (risque + gain), soit 1 / (1 + R). À ce taux, les gagnants paient exactement les perdants. Au-dessus, la stratégie gagne avant frais ; en dessous, elle perd, même si les setups paraissent bons.
Taux de réussite minimum selon le ratio risque/rendement
Voilà pourquoi un taux de réussite affiché ne veut rien dire sans le ratio qui va avec. Une stratégie qui gagne 60 % du temps à 1:0,5 perd de l’argent, car il lui faut 66,7 %. Une stratégie qui gagne 35 % du temps à 1:2 en gagne avant frais, car il lui faut 33,3 %. C’est vrai aussi pour les setups dont on nous parle le plus, des smart money concepts aux order blocks : jugez le win rate au ratio auquel il a été mesuré.
L’espérance : ce que vaut un trade en moyenne
Espérance = taux de réussite x R, moins taux de perte x 1, en unités de risque. Elle combine le ratio et le taux de réussite en un seul chiffre : ce qu’un trade moyen rapporte ou coûte.
- 40 % à 1:2 : 0,4 x 2 = 0,8, moins 0,6 = +0,2R. Avec 100 $ de risque, c’est +20 $ par trade en moyenne.
- 30 % à 1:2 : 0,6 moins 0,7 = moins 0,1R. Sous le seuil de 33,3 %, chaque trade coûte 10 $ en moyenne.
- 50 % à 1:1 : 0,5 moins 0,5 = zéro. Les commissions le rendent négatif.
- 60 % à 1:1 : 0,6 moins 0,4 = +0,2R, le même avantage que 40 % à 1:2.
La dernière ligne compte : un taux de réussite élevé et un ratio élevé sont deux chemins vers le même avantage. Choisissez celui qui correspond à votre façon de trader, puis vérifiez-le dans votre propre journal, pas sur l’objectif d’un autre.
Quel risk reward viser sur les futures ?
Un bon ratio est un ratio que votre vrai taux de réussite dépasse avec de l’avance, commissions comprises. Il n’existe pas de chiffre universel. Un scalpeur qui travaille autour de 1:1 a besoin de plus de 50 % de gagnants ; un trader de tendance à 1:3 peut vivre avec 30 % à 35 %.
Ce que la plupart oublient, c’est le coût. Les commissions se paient par côté et par contrat, elles pèsent donc plus sur les petits stops. Voici l’effet des commissions de notre page de règles sur l’équilibre d’un trade à 1:2 :
Même ratio de 1:2, quatre seuils différents. Sur un stop de 5 points en MNQ, les frais ajoutent 5 points de taux de réussite aux 33,3 % de départ. Si vous scalpez de petits stops, mesurez votre ratio net de commissions.
Avec le flux Rithmic, les tarifs diffèrent : 1,58 $ l’aller-retour en MNQ (34,65 % sur le trade 20/40, 38,6 % sur le 5/10) et 4,40 $ en NQ (33,7 %). Notre page de règles précise que ces montants sont indicatifs et peuvent évoluer avec les tarifs du broker et des exchanges.
Le risk reward en ticks et en points sur NQ, MNQ, ES et MES
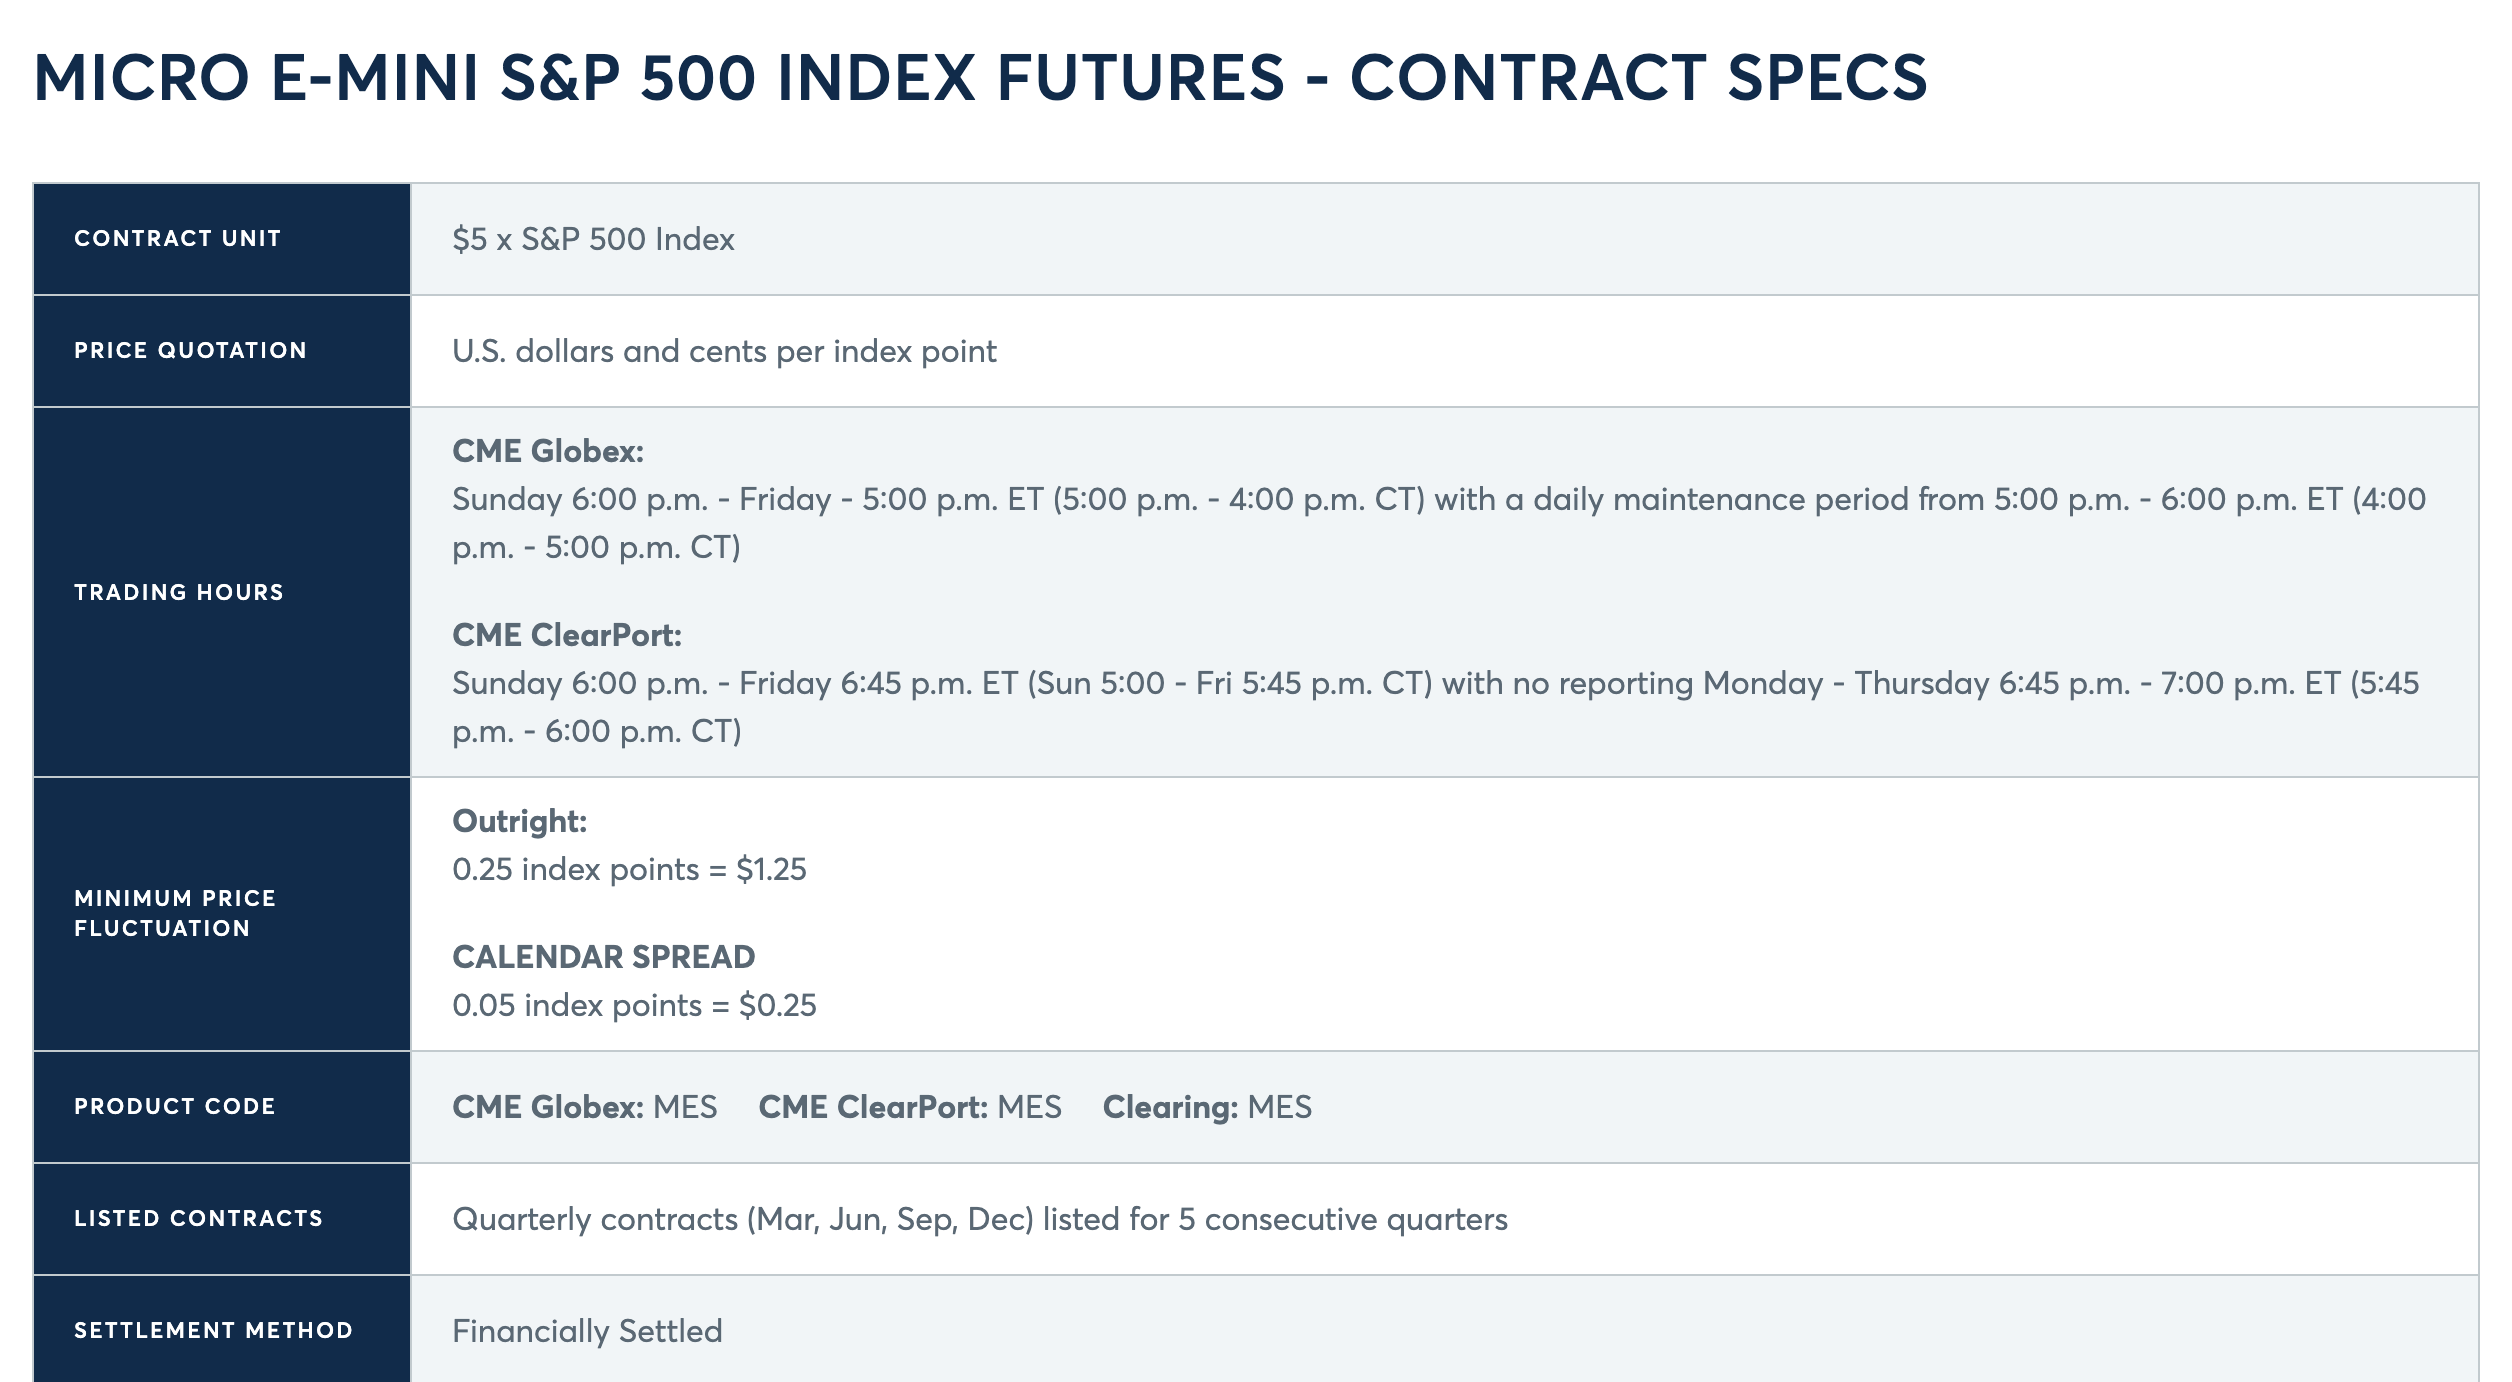
Les quatre contrats avancent par ticks de 0,25 point, donc quatre ticks font un point. Seule la valeur en dollars change. Voici les spécifications de CME Group, lues sur ses pages produit :
« The Micro E-mini Nasdaq-100 futures contract is $2 x the Nasdaq-100 Index and has a minimum tick of 0.25 index points » (Le contrat vaut 2 $ fois l’indice Nasdaq-100, avec un tick minimum de 0,25 point d’indice.)
CME Group, spécifications du Micro E-mini Nasdaq-100, lues le 12 novembre 2026 (cmegroup.com)
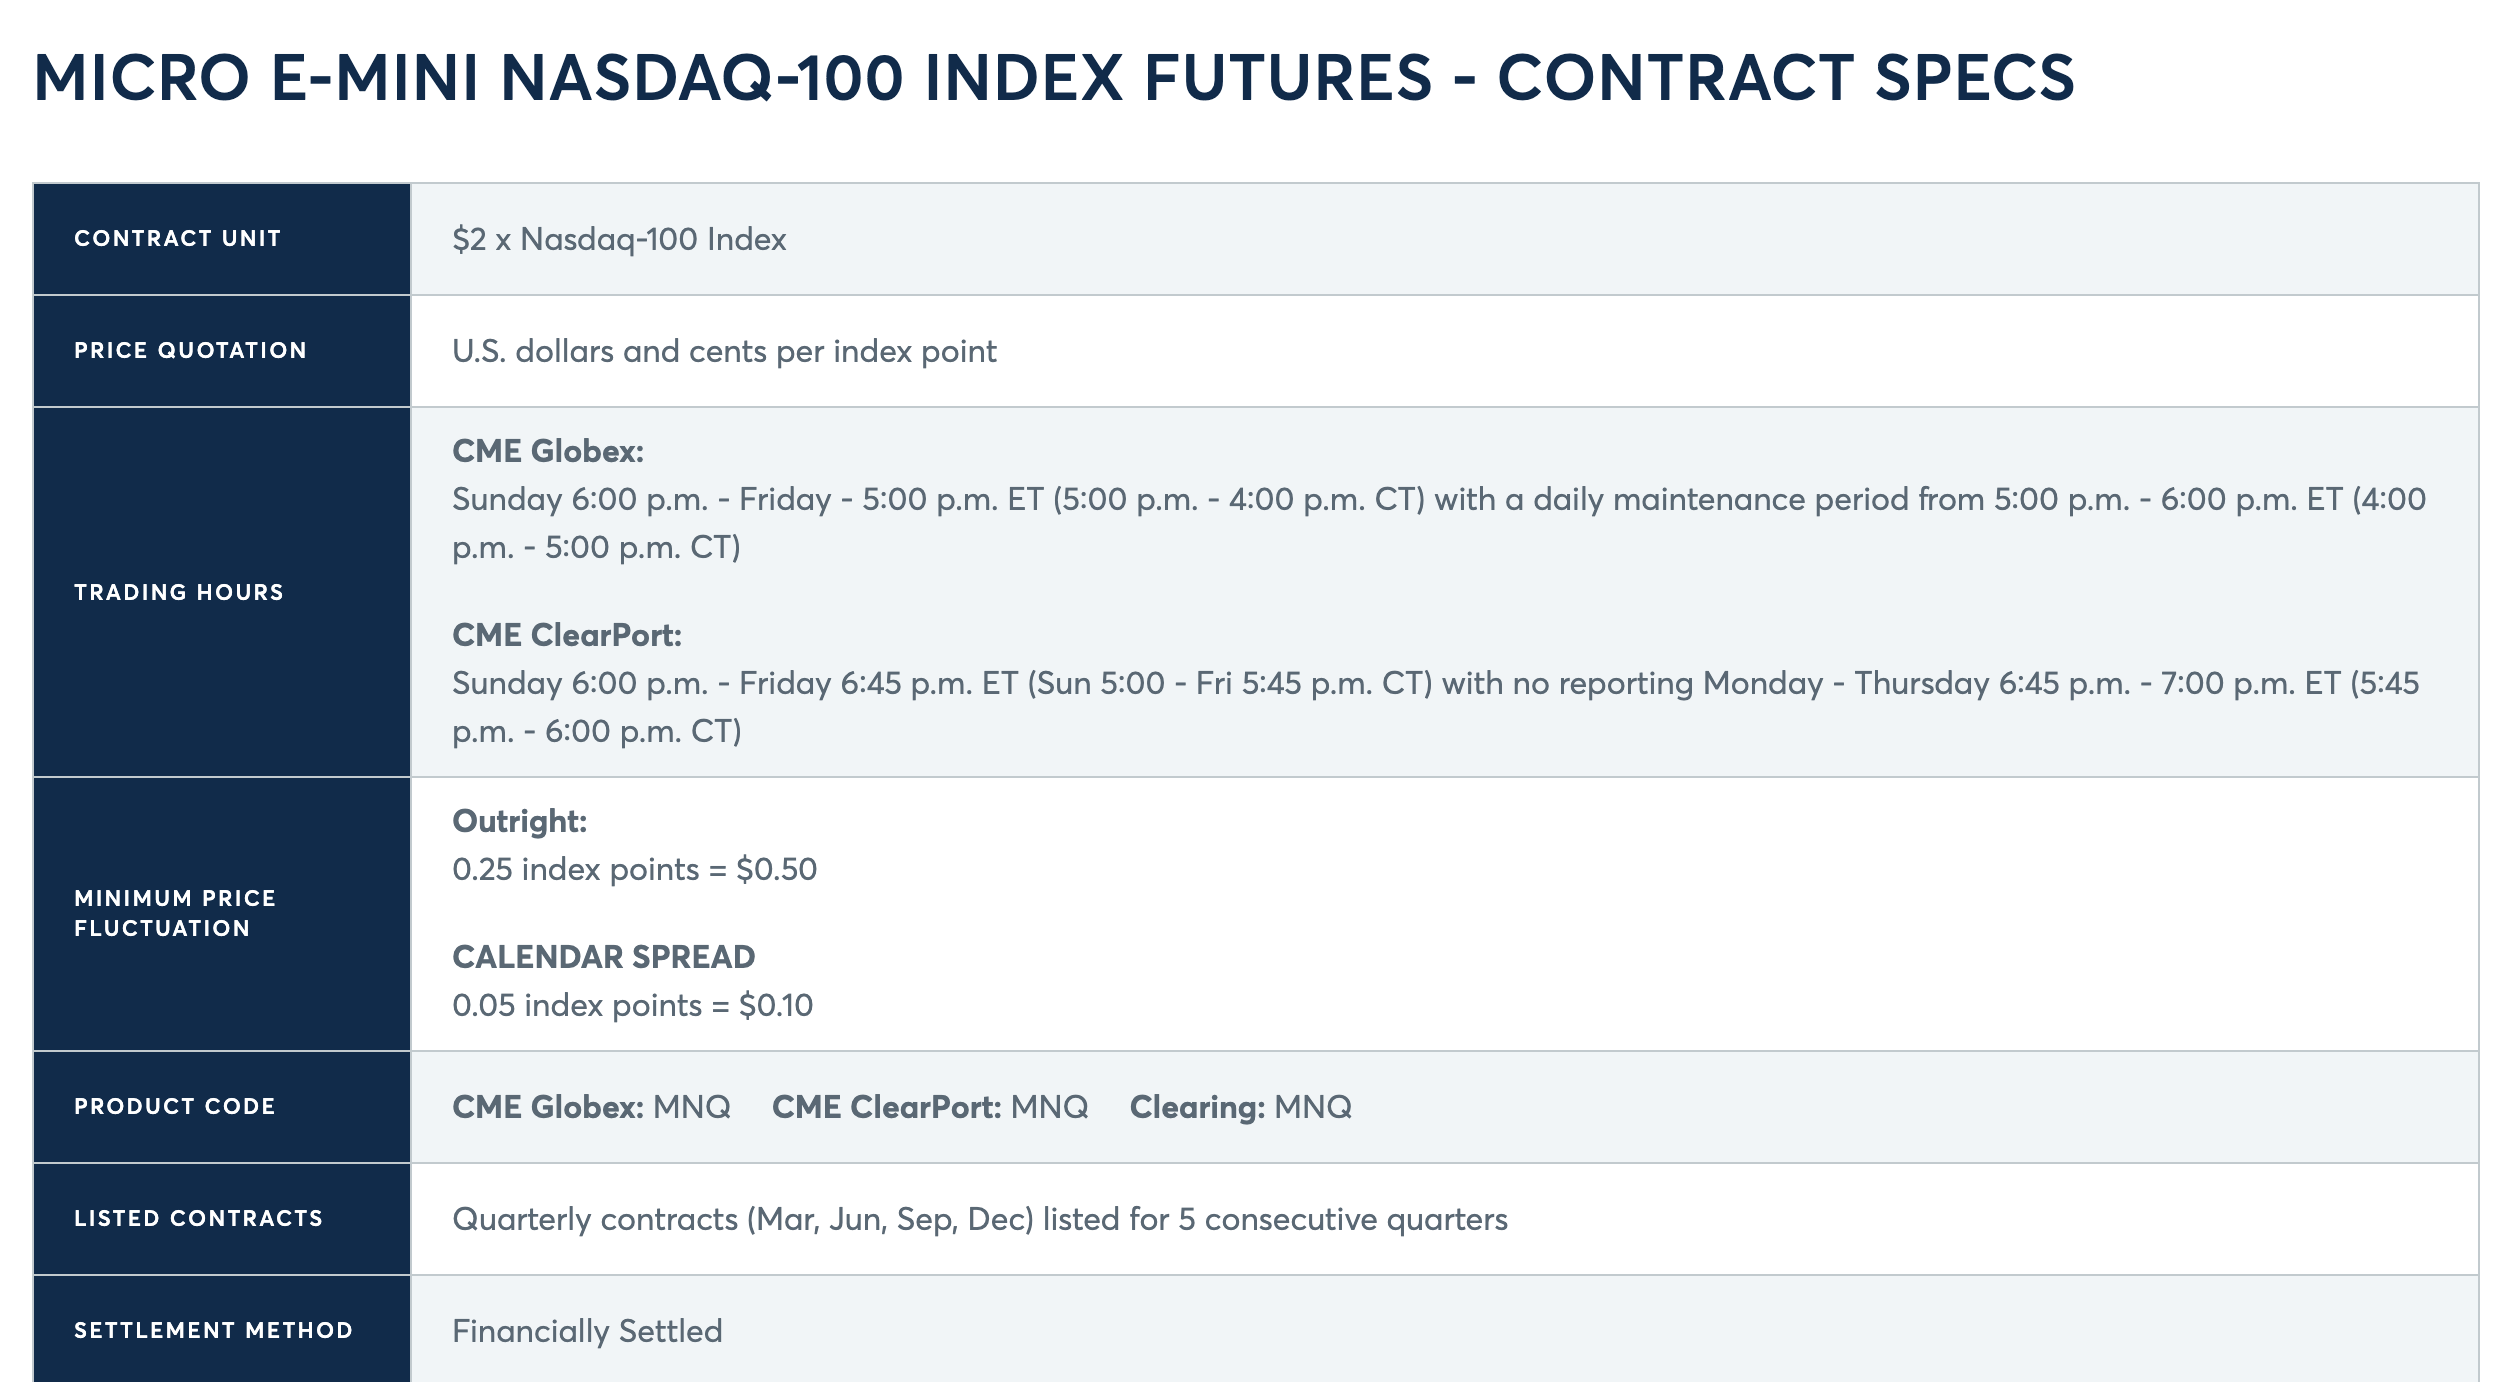
Dix micros valent un E-mini en dollars par point : 10 x 2 $ = 20 $ sur le Nasdaq, 10 x 5 $ = 50 $ sur le S&P 500. Un ratio est le même en points et en dollars : un trade à 1:2 reste à 1:2 quel que soit le contrat, seuls les dollars en jeu changent.
Taille de position : combien de contrats pour votre stop
Contrats = risque par trade en dollars / (stop en points x valeur du point), arrondi à l’unité inférieure. Fixez d’abord le risque, laissez le setup donner le stop, et la taille en découle. Jamais l’inverse.
- Étape 1, le risque : une part du coussin au-dessus du plancher. 10 % est un départ prudent, 20 % un plafond : sur un 25K Express to Live, 20 % de 500 $ = 100 $.
- Étape 2, le stop : là où l’idée de trade est invalidée, disons 20 points Nasdaq (80 ticks).
- Étape 3, le coût par contrat : 20 x 2 $ = 40 $ en MNQ, 20 x 20 $ = 400 $ en NQ.
- Étape 4, la taille : 100 $ / 40 $ = 2,5, donc 2 MNQ (80 $ de risque). En NQ, 100 $ / 400 $ = 0,25 : pas de trade.
La matrice prend le plafond de 20 % de chaque drawdown Express to Live : 100 $ sur le 25K, 130 $ sur le 50K, 160 $ sur le 100K, 200 $ sur le 150K. À 10 %, divisez le risque par deux et arrondissez de nouveau vers le bas. Chaque résultat reste sous nos limites d’évaluation et de CASH de 20, 50, 70 et 90 micros. Un stop serré de 5 points en NQ (100 $ par contrat) permet un NQ sur le 25K, deux sur le 150K.
Le risque par trade face au drawdown d’une prop firm
Votre risque par trade décide du nombre de pertes d’affilée que le compte encaisse. Sur un 25K Express to Live, le drawdown statique est de 500 $ et le compte est liquidé quand le solde atteint 24 500 $. À 100 $ par trade, vous encaissez 4 pertes de suite et la 5e liquide le compte ; à 50 $, vous en encaissez 9. Les commissions rapprochent ce moment.
Les séries ne sont pas rares. Avec 40 % de réussite, la probabilité qu’une série donnée de 5 trades soit entièrement perdante vaut 0,6 puissance 5, soit 7,8 %. Sur 100 trades, au moins une série de 5 pertes apparaît dans 97,6 % des cas, et une série de 10 pertes dans 20,5 % des cas (51,6 % sur 300 trades). Un risque fixe de 100 $ est donc un plafond, pas un plan : recalculez le risque à partir du coussin restant après chaque perte. À 20 % du coussin, le budget passe de 100 $ à 80 $, puis à 64 $, et la taille baisse avant que le plancher ne soit atteint.
Le coussin se mesure aussi face à l’objectif. Sur le 25K, l’objectif de profit est de 1 500 $, trois fois le drawdown de 500 $. À 100 $ de risque et 1:2, chaque gagnant ajoute 200 $ avant frais : 8 gagnants couvrent l’objectif si rien n’est perdu en route. Le ratio vous amène à l’objectif ; le risque par trade vous garde en jeu pendant le trajet.
Pourquoi un drawdown statique rend la taille prévisible
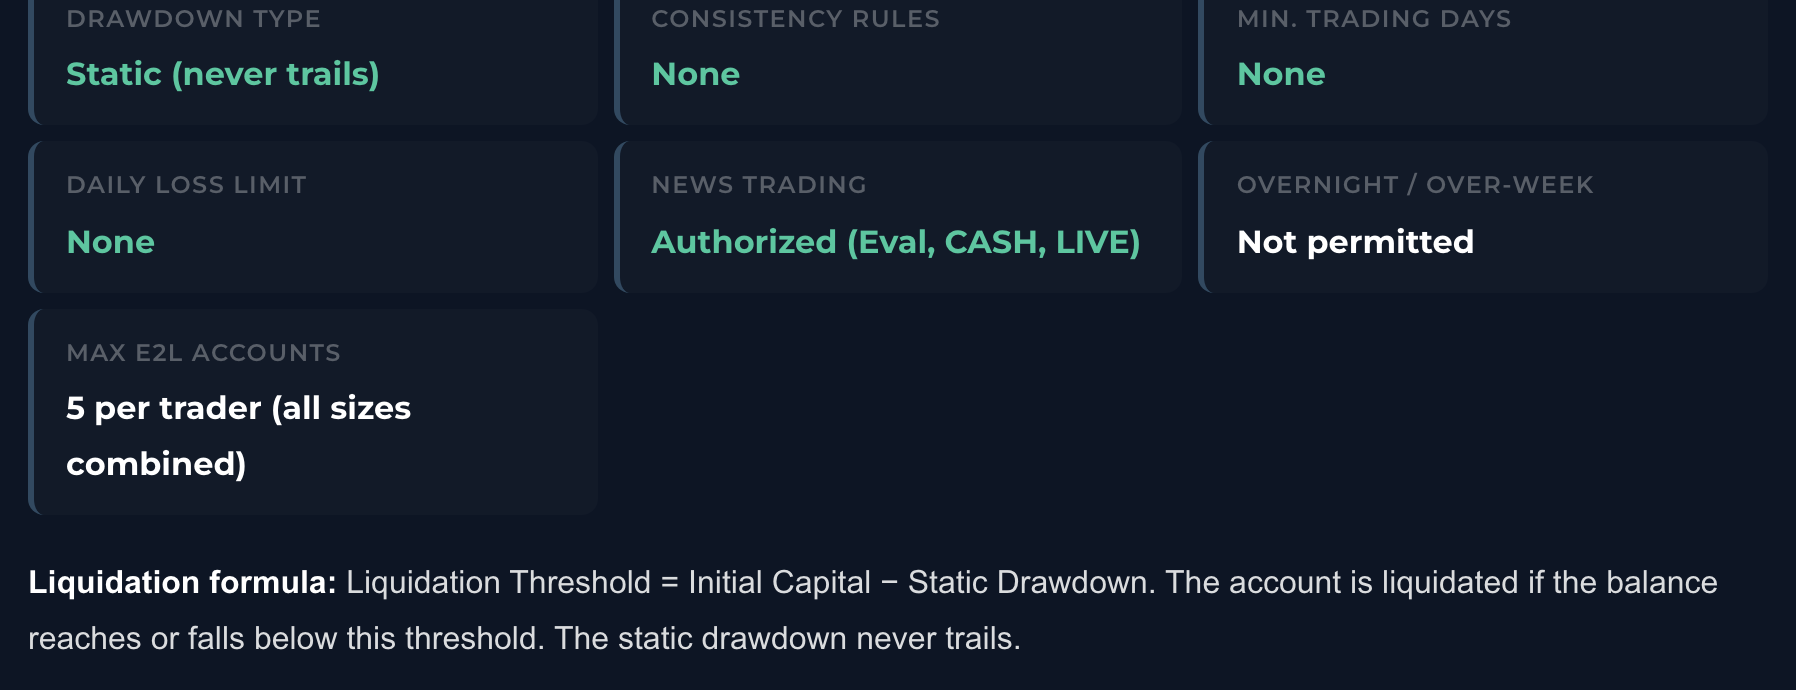
Avec un drawdown statique, le seuil de liquidation est un nombre fixe : votre coussin, c’est simplement le solde moins le plancher. Chaque décision de taille devient un calcul que vous faites avant le trade.
« Le compte est liquidé si le solde atteint ou descend sous ce seuil. Le static drawdown ne traîne jamais. »
Règles Phidias, règles communes Express to Live, lues le 12 novembre 2026 (phidiaspropfirm.com/fr/regles)
Prenez la même journée à +300 $ sur un 25K. Sur notre Express to Live, le plancher reste à 24 500 $ : le coussin passe de 500 $ à 800 $, et 20 % de ce coussin (160 $) font 4 MNQ sur un stop de 20 points. Avec un plancher qui suit le plus haut à 500 $ de distance, il monte à 24 800 $ : le coussin reste à 500 $, et vous restez à 2 MNQ.
Notre guide des prop firms à drawdown statique compare les planchers fixes du marché, et notre page sur les prop firms sans limite de perte journalière explique pourquoi Express to Live n’en a pas.
La contrepartie, honnêtement. Le drawdown d’Express to Live est petit en dollars : 500 $ sur le 25K à 1 000 $ sur le 150K. C’est justement pour ça que le ratio et la taille comptent autant. En échange, le plancher ne suit jamais, il n’y a pas de daily loss limit, ni règle de consistance, ni jours minimum, et le payout dès le jour 1 est possible sur toutes les tailles.
Voir les comptes Express to Live
Les erreurs de risk reward les plus courantes sur un compte financé
- Déplacer le stop au lieu de réduire la taille. Élargir un stop pour caser un contrat trop gros change à la fois le ratio et le risque. Réduisez plutôt la taille.
- Raisonner en ratio brut. Sur un stop de 5 points en MNQ, 1,50 $ d’aller-retour transforme un trade à 1:2 en environ 1:1,6 net (11,50 $ contre 18,50 $).
- Oublier les séries de pertes. Risquer 250 $ avec 500 $ de drawdown, c’est 2 pertes et le compte est liquidé, quel que soit le ratio.
- Calibrer sur l’objectif de profit. L’objectif dit où vous voulez aller ; le drawdown dit combien vous pouvez perdre en chemin.
- Courir après un setup à 1:5 avec 15 % de réussite. Son seuil est de 16,7 % ; quelques mauvaises semaines l’effacent. Vérifiez le taux avant le ratio.
Le remède est le même à chaque fois : écrivez le risque en dollars avant le trade, comparez-le au coussin qui reste au-dessus du plancher, et notez le résultat net de frais. Notre guide pour réussir un challenge de prop firm en fait une routine.
Risk reward et taille de position chez Phidias Express to Live
Express to Live donne à chaque taille un drawdown statique et des limites écrites dans les deux unités. Voici la grille, lue sur notre page de règles le 12 novembre 2026 :
Le trading des annonces est autorisé en évaluation, en CASH et en LIVE ; les positions ne peuvent pas être gardées la nuit. 90 % des payouts sont traités en moins de 30 minutes, tous sous 24 heures, et notre record entre l’achat de l’évaluation et le payout est de 6 heures 18 minutes. Votre premier payout convertit le compte en LIVE ; le compte LIVE a ses propres limites de contrats, publiées sur la page de règles.
Calibrer votre premier trade sur Express to Live
Test : votre risk reward est-il calibré pour votre compte ?
Quatre questions sur votre ratio, votre risque par trade et votre contrat. Sans e-mail. Le résultat vous indique la correction qui compte le plus pour votre compte : la taille, le ratio, ou le type de drawdown sur lequel vous tradez. Chaque règle qu’il cite est détaillée plus haut, chiffres compris.
Test en 30 secondes
Votre risk reward est-il calibré pour votre compte ?
Ratio risque/rendement : questions fréquentes
Quel est un bon ratio risque/rendement ?
Il n’existe pas de bon ratio dans l’absolu : il doit coller à votre taux de réussite. À 1:2, vous êtes à l’équilibre avec 33,3 % de trades gagnants, à 1:1 il en faut 50 %, à 1:3 seulement 25 %. Un ratio est bon quand votre taux réel le dépasse nettement, commissions comprises.
Comment calculer le ratio risque/rendement ?
Divisez la distance entre l’entrée et l’objectif par la distance entre l’entrée et le stop. Un stop de 20 points et un objectif de 40 points sur le MNQ font 1:2 : 40 $ risqués pour viser 80 $ sur un contrat, puisque le MNQ vaut 2 $ par point.
Quel taux de réussite faut-il avec un risk reward de 1:2 ?
33,3 % avant frais, d’après la formule 1 / (1 + 2). Les commissions le font monter : sur un MNQ avec un stop de 20 points et un objectif de 40 points, un aller-retour à 1,50 $ porte le seuil à 34,58 %. Avec un stop de 5 points et un objectif de 10 points, il passe à 38,33 %.
Un ratio de 1:3 vaut-il mieux que 1:2 ?
Seulement si votre taux de réussite tient. Un trade à 1:3 demande 25 % de gagnants pour être à l’équilibre, un trade à 1:2 en demande 33,3 %. Un objectif plus large est atteint moins souvent : comparez plutôt l’espérance, soit taux de réussite fois gain, moins taux de perte. 40 % à 1:2 donnent +0,2R par trade.
Combien de contrats trader sur un compte de prop firm ?
Contrats = risque par trade / (stop en points x valeur du point), arrondi à l’unité inférieure. Risquer 100 $ sur un 25K Express to Live avec un stop de 20 points sur le Nasdaq donne 2 MNQ (40 $ chacun). Un NQ sur le même stop risque 400 $, quatre fois le plan.
Combien risquer par trade avec 500 $ de drawdown ?
Partez du nombre de pertes d’affilée que vous devez encaisser. À 100 $ par trade (20 % de 500 $), la 5e perte de suite atteint le plancher de 24 500 $ et liquide le compte ; à 50 $ (10 %), c’est la 10e. Avec 40 % de réussite, une série de 5 pertes apparaît dans 97,6 % des échantillons de 100 trades : traitez 20 % comme un plafond et recalculez le risque à partir du coussin restant après chaque perte.
Un drawdown statique change-t-il la taille de position ?
Oui. Un plancher statique ne bouge jamais, donc le profit agrandit le coussin. Sur notre 25K Express to Live, le plancher reste à 24 500 $ : après une journée à +300 $, vous avez 800 $ de coussin, et 20 % de ce coussin (160 $) font 4 MNQ sur un stop de 20 points au lieu de 2.
Quelle est la valeur du tick sur le MNQ, le NQ, l’ES et le MES ?
CME Group indique un tick de 0,25 point d’indice sur les quatre. MNQ : 0,50 $ le tick, 2 $ le point. NQ : 5 $ le tick, 20 $ le point. MES : 1,25 $ le tick, 5 $ le point. ES : 12,50 $ le tick, 50 $ le point.
Guides associés
Vérifiez par vous-même
Notre verdict
« Les traders débattent du ratio parfait, puis calibrent leur taille au feeling. Le ratio dit seulement à quelle fréquence il faut avoir raison ; la taille décide si vous êtes encore là quand vous l’avez. Écrivez le risque en dollars d’abord, divisez par le stop, et tradez le résultat sur un plancher qui ne bouge pas. »
William G., CMO de Phidias Propfirm
Voir les comptes Express to Live
William G., CMO de Phidias Propfirm. Écrit sur les règles, les coûts et les payouts des prop firms, du point de vue de la firme.
Dernière relecture 2026. Spécifications CME, règles et commissions Phidias vérifiées le 12 novembre 2026. Les sources sont en lien ci-dessus. Ceci n’est pas un conseil financier : le trading de futures comporte un risque de perte important.