Ratio riesgo beneficio 2026
El ratio riesgo beneficio, la tasa de acierto que exige y cuántos contratos de NQ, MNQ, ES o MES permite de verdad el drawdown de una prop firm.
Cada cifra está calculada, con la fórmula al lado.
El ratio riesgo beneficio (risk reward) compara lo que arriesga una operación (de la entrada al stop) con lo que busca ganar (de la entrada al objetivo). A 1:2 arriesgas 1 $ para ganar 2, así que quedas en equilibrio con un 33,3 % de aciertos. A 1:1 necesitas un 50 %, a 1:3 solo un 25 %. La fórmula: tasa de acierto mínima = 1 / (1 + R).
Actualizado el 12 de noviembre de 2026
Cómo lo comprobamos
- Especificaciones de los contratos: las cuatro páginas de especificaciones de CME Group de MNQ, NQ, MES y ES, leídas el 12 de noviembre de 2026.
- Reglas de la prop firm: nuestra propia página de reglas (tabla de Express to Live en 4 tamaños, reglas comunes, tablas de comisiones), leída el mismo día.
- Cálculos: cada tasa de acierto, importe en dólares y número de contratos se calcula a partir de esas páginas; las fórmulas están junto a los resultados.
En resumen
- Tasa de acierto mínima = 1 / (1 + R). 1:1 exige un 50 %, 1:2 un 33,3 %, 1:3 un 25 %, 1:4 un 20 %.
- Las comisiones suben el listón: un MNQ a 1:2 con un stop de 20 puntos exige un 34,58 % tras 1,50 $ de ida y vuelta, y un 38,33 % con un stop de 5 puntos.
- De ticks a dólares: MNQ 0,50 $ el tick, NQ 5 $, MES 1,25 $, ES 12,50 $. Cuatro ticks hacen un punto.
- Tamaño de posición = riesgo / (stop en puntos x valor del punto). 100 $ de riesgo con un stop de 20 puntos en el Nasdaq son 2 MNQ, y cero NQ.
- El riesgo por operación decide la supervivencia: con 100 $ sobre 500 $ de drawdown, la 5.ª pérdida seguida liquida la cuenta; con 50 $, la 10.ª.
- Un drawdown estático hace previsible el tamaño: el suelo nunca se mueve, así que el beneficio agranda el colchón sobre el que dimensionar.
¿Qué es el ratio riesgo beneficio?
Es el tamaño de tu pérdida posible frente al de tu ganancia posible en una operación. Las dos se miden desde la entrada: la distancia al stop es el riesgo, la distancia al objetivo es el beneficio buscado. Se escribe riesgo contra beneficio: 1:2 significa que arriesgas una unidad para buscar dos. En inglés se llama risk reward ratio, y en España se busca más así: «risk reward» suma 40 búsquedas mensuales en Google, frente a 20 de «ratio riesgo beneficio» (Keyword Planner, noviembre de 2026).
En futuros, mídelo en puntos o en ticks y pásalo a dólares con el valor del punto del contrato. Una compra de MNQ con el stop 20 puntos por debajo de la entrada y el objetivo 40 puntos por encima es una operación a 1:2. El MNQ vale 2 $ por punto: un contrato arriesga 40 $ (80 ticks) para buscar 80 $ (160 ticks).
El ratio no dice si la operación es buena. Dice con qué frecuencia tienes que acertar: a 1:2, una ganadora paga dos perdedoras, así que puedes fallar dos de cada tres veces y terminar a cero antes de costes.
Ratio riesgo beneficio y tasa de acierto: la tabla de equilibrio
Tasa de acierto mínima = riesgo / (riesgo + beneficio), o 1 / (1 + R). Con esa tasa, las ganadoras pagan justo las perdedoras. Por encima, la estrategia gana antes de costes; por debajo, pierde, aunque los setups parezcan buenos.
Tasa de acierto mínima según el ratio riesgo beneficio
Por eso una tasa de acierto sin el ratio detrás no significa nada. Una estrategia que gana el 60 % de las veces a 1:0,5 pierde dinero, porque necesita un 66,7 %. Una que gana el 35 % a 1:2 gana dinero antes de costes, porque necesita un 33,3 %. Vale también para los setups por los que más nos preguntan, de los smart money concepts a los order blocks: juzga el win rate con el ratio con el que se midió.
La esperanza matemática: lo que vale una operación de media
Esperanza matemática = tasa de acierto x R, menos tasa de pérdida x 1, en unidades de riesgo. Une el ratio y la tasa de acierto en una sola cifra: lo que una operación media aporta o cuesta.
- 40 % a 1:2: 0,4 x 2 = 0,8, menos 0,6 = +0,2R. Con 100 $ de riesgo, son +20 $ por operación de media.
- 30 % a 1:2: 0,6 menos 0,7 = menos 0,1R. Por debajo del umbral del 33,3 %, cada operación cuesta 10 $ de media.
- 50 % a 1:1: 0,5 menos 0,5 = cero. Las comisiones la vuelven negativa.
- 60 % a 1:1: 0,6 menos 0,4 = +0,2R, la misma ventaja que un 40 % a 1:2.
La última línea importa: una tasa de acierto alta y un ratio alto son dos caminos hacia la misma ventaja. Elige el que encaja con tu forma de operar y compruébalo en tu propio diario, no en el objetivo de otro.
¿Qué risk reward buscar en futuros?
Un buen ratio es uno que tu tasa de acierto real supera con holgura, comisiones incluidas. No hay una cifra universal. Un scalper que trabaja cerca de 1:1 necesita más de un 50 % de ganadoras; un trader de tendencia a 1:3 puede vivir con un 30 % a 35 %.
Lo que la mayoría olvida es el coste. Las comisiones se cobran por lado y por contrato, así que pesan más en los stops pequeños. Este es el efecto de las comisiones de nuestra página de reglas sobre el equilibrio de una operación a 1:2:
Mismo ratio de 1:2, cuatro umbrales distintos. Con un stop de 5 puntos en MNQ, los costes añaden 5 puntos de tasa de acierto al 33,3 % de partida. Si haces scalping con stops pequeños, mide tu ratio neto de comisiones.
Con el feed de Rithmic las tarifas cambian: 1,58 $ la ida y vuelta en MNQ (34,65 % en la operación 20/40, 38,6 % en la 5/10) y 4,40 $ en NQ (33,7 %). Nuestra página de reglas indica que estos importes son indicativos y pueden cambiar con los precios del broker y de los exchanges.
El risk reward en ticks y puntos en NQ, MNQ, ES y MES
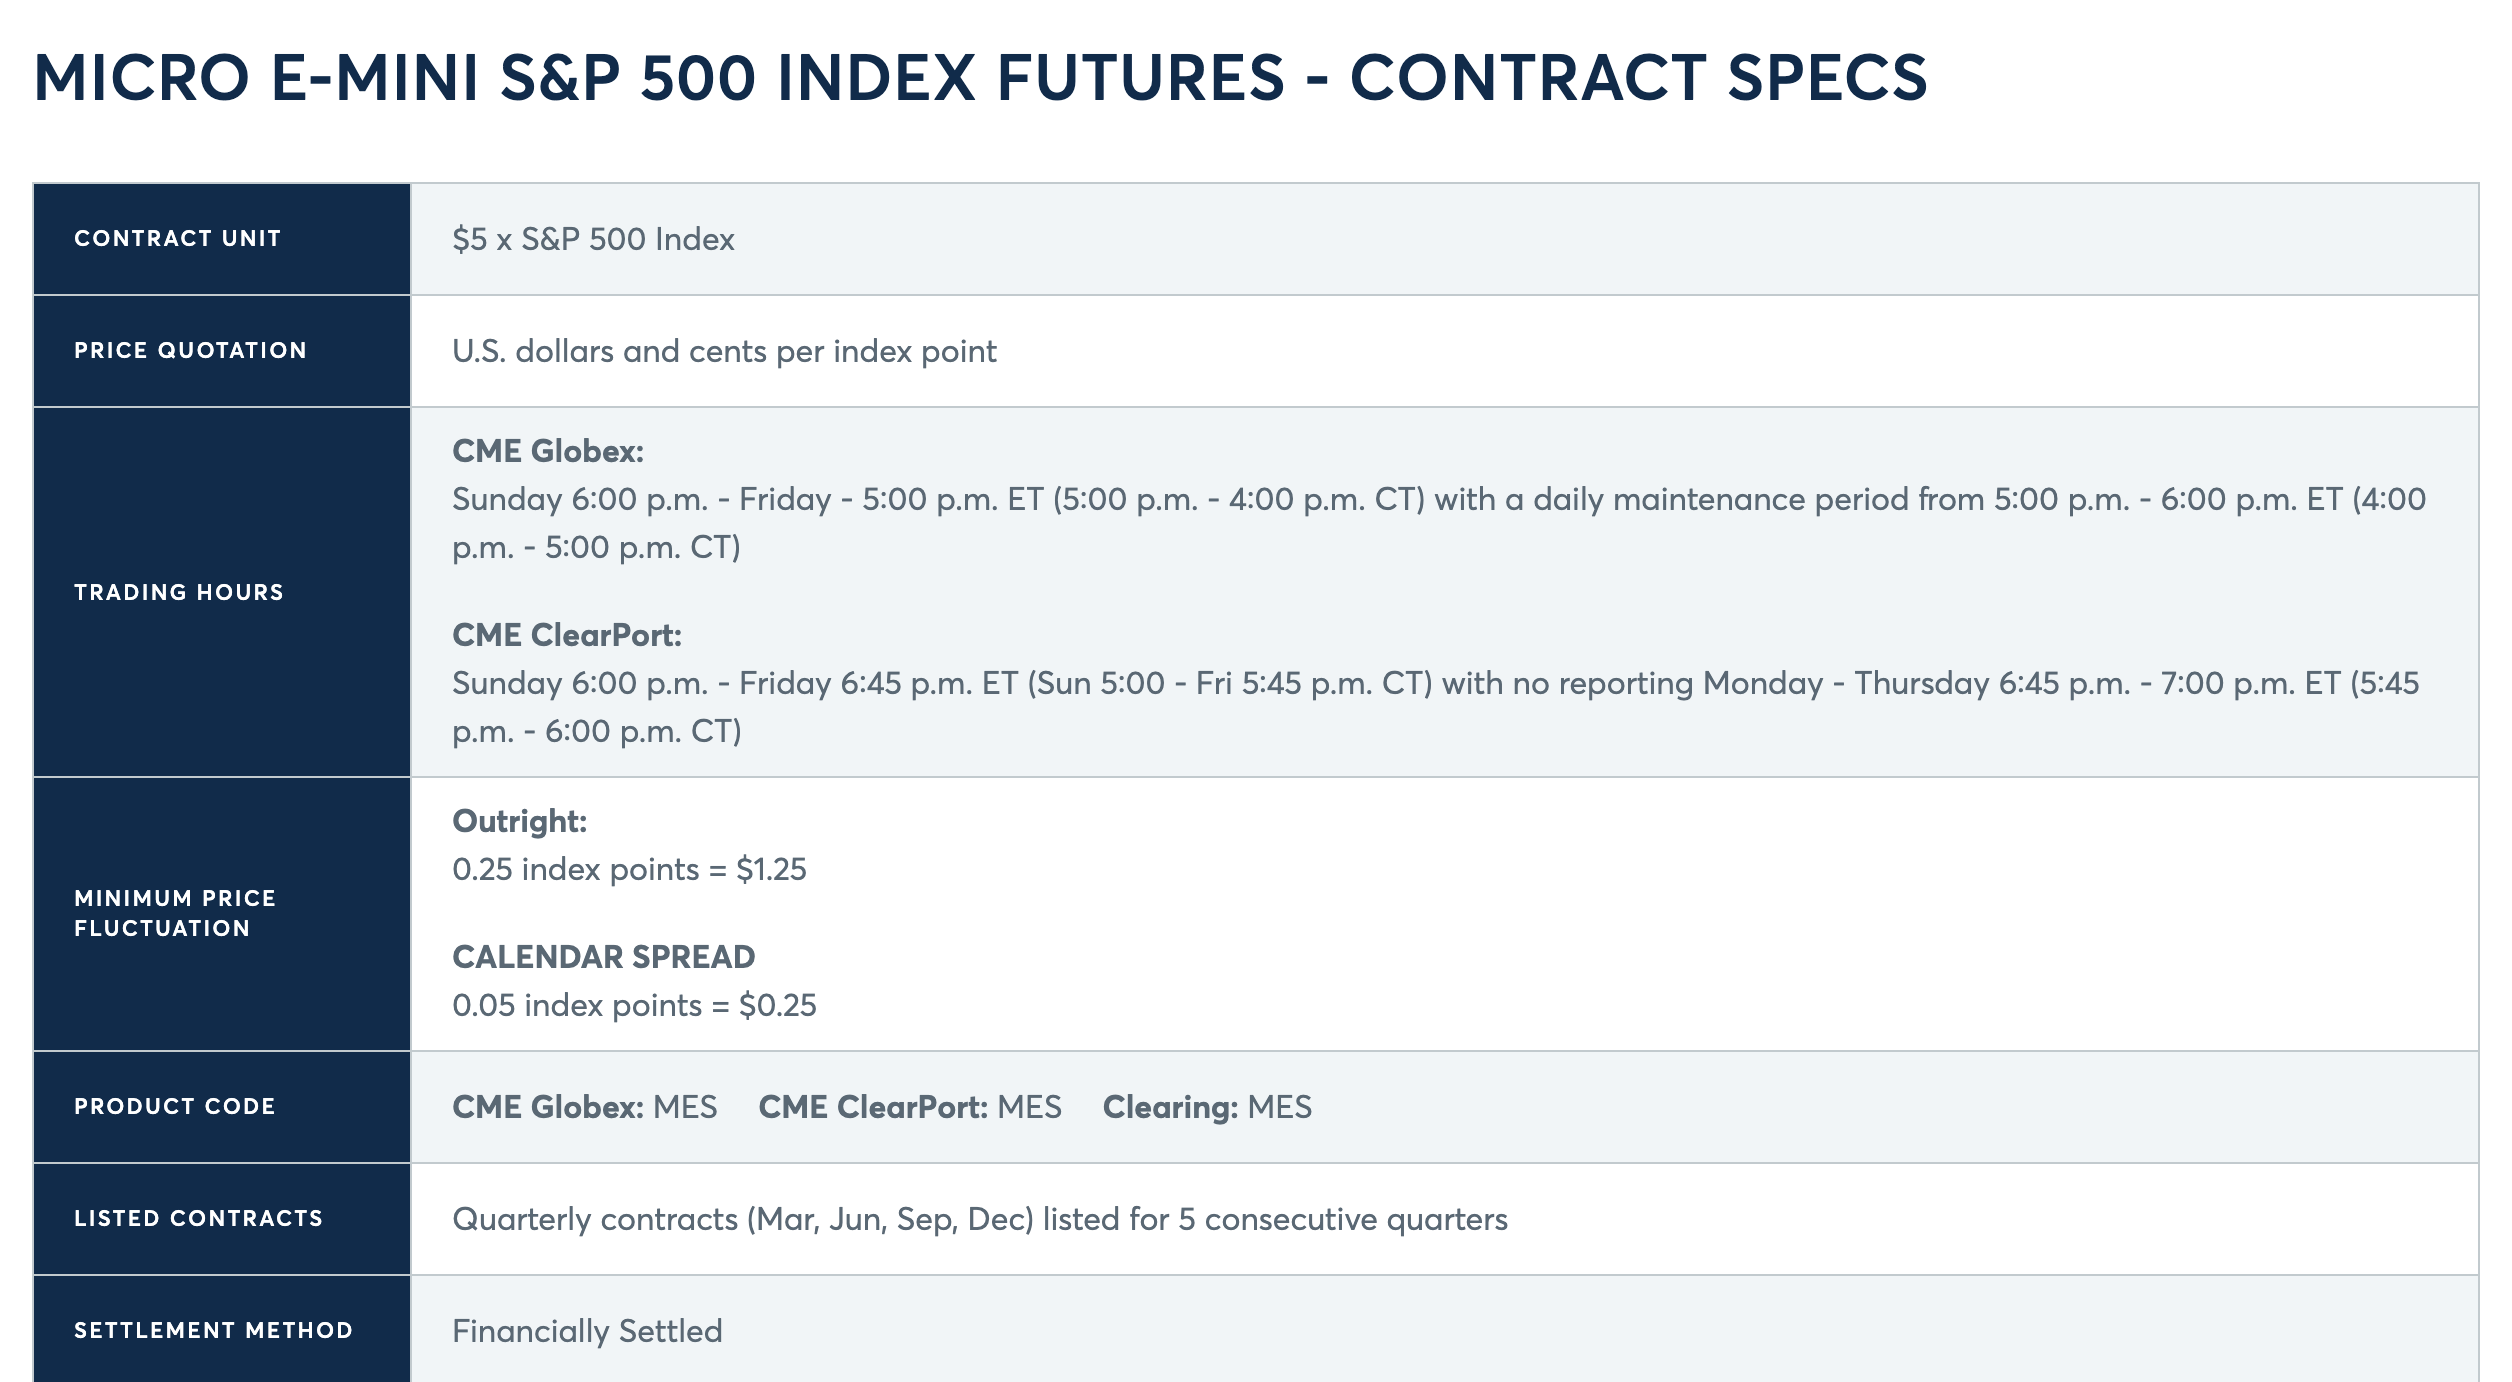
Los cuatro contratos se mueven en ticks de 0,25 puntos, así que cuatro ticks hacen un punto. Solo cambia el valor en dólares. Estas son las especificaciones de CME Group, leídas en sus páginas de producto:
«The Micro E-mini Nasdaq-100 futures contract is $2 x the Nasdaq-100 Index and has a minimum tick of 0.25 index points» (El contrato vale 2 $ por el índice Nasdaq-100, con un tick mínimo de 0,25 puntos de índice.)
CME Group, especificaciones del Micro E-mini Nasdaq-100, leídas el 12 de noviembre de 2026 (cmegroup.com)
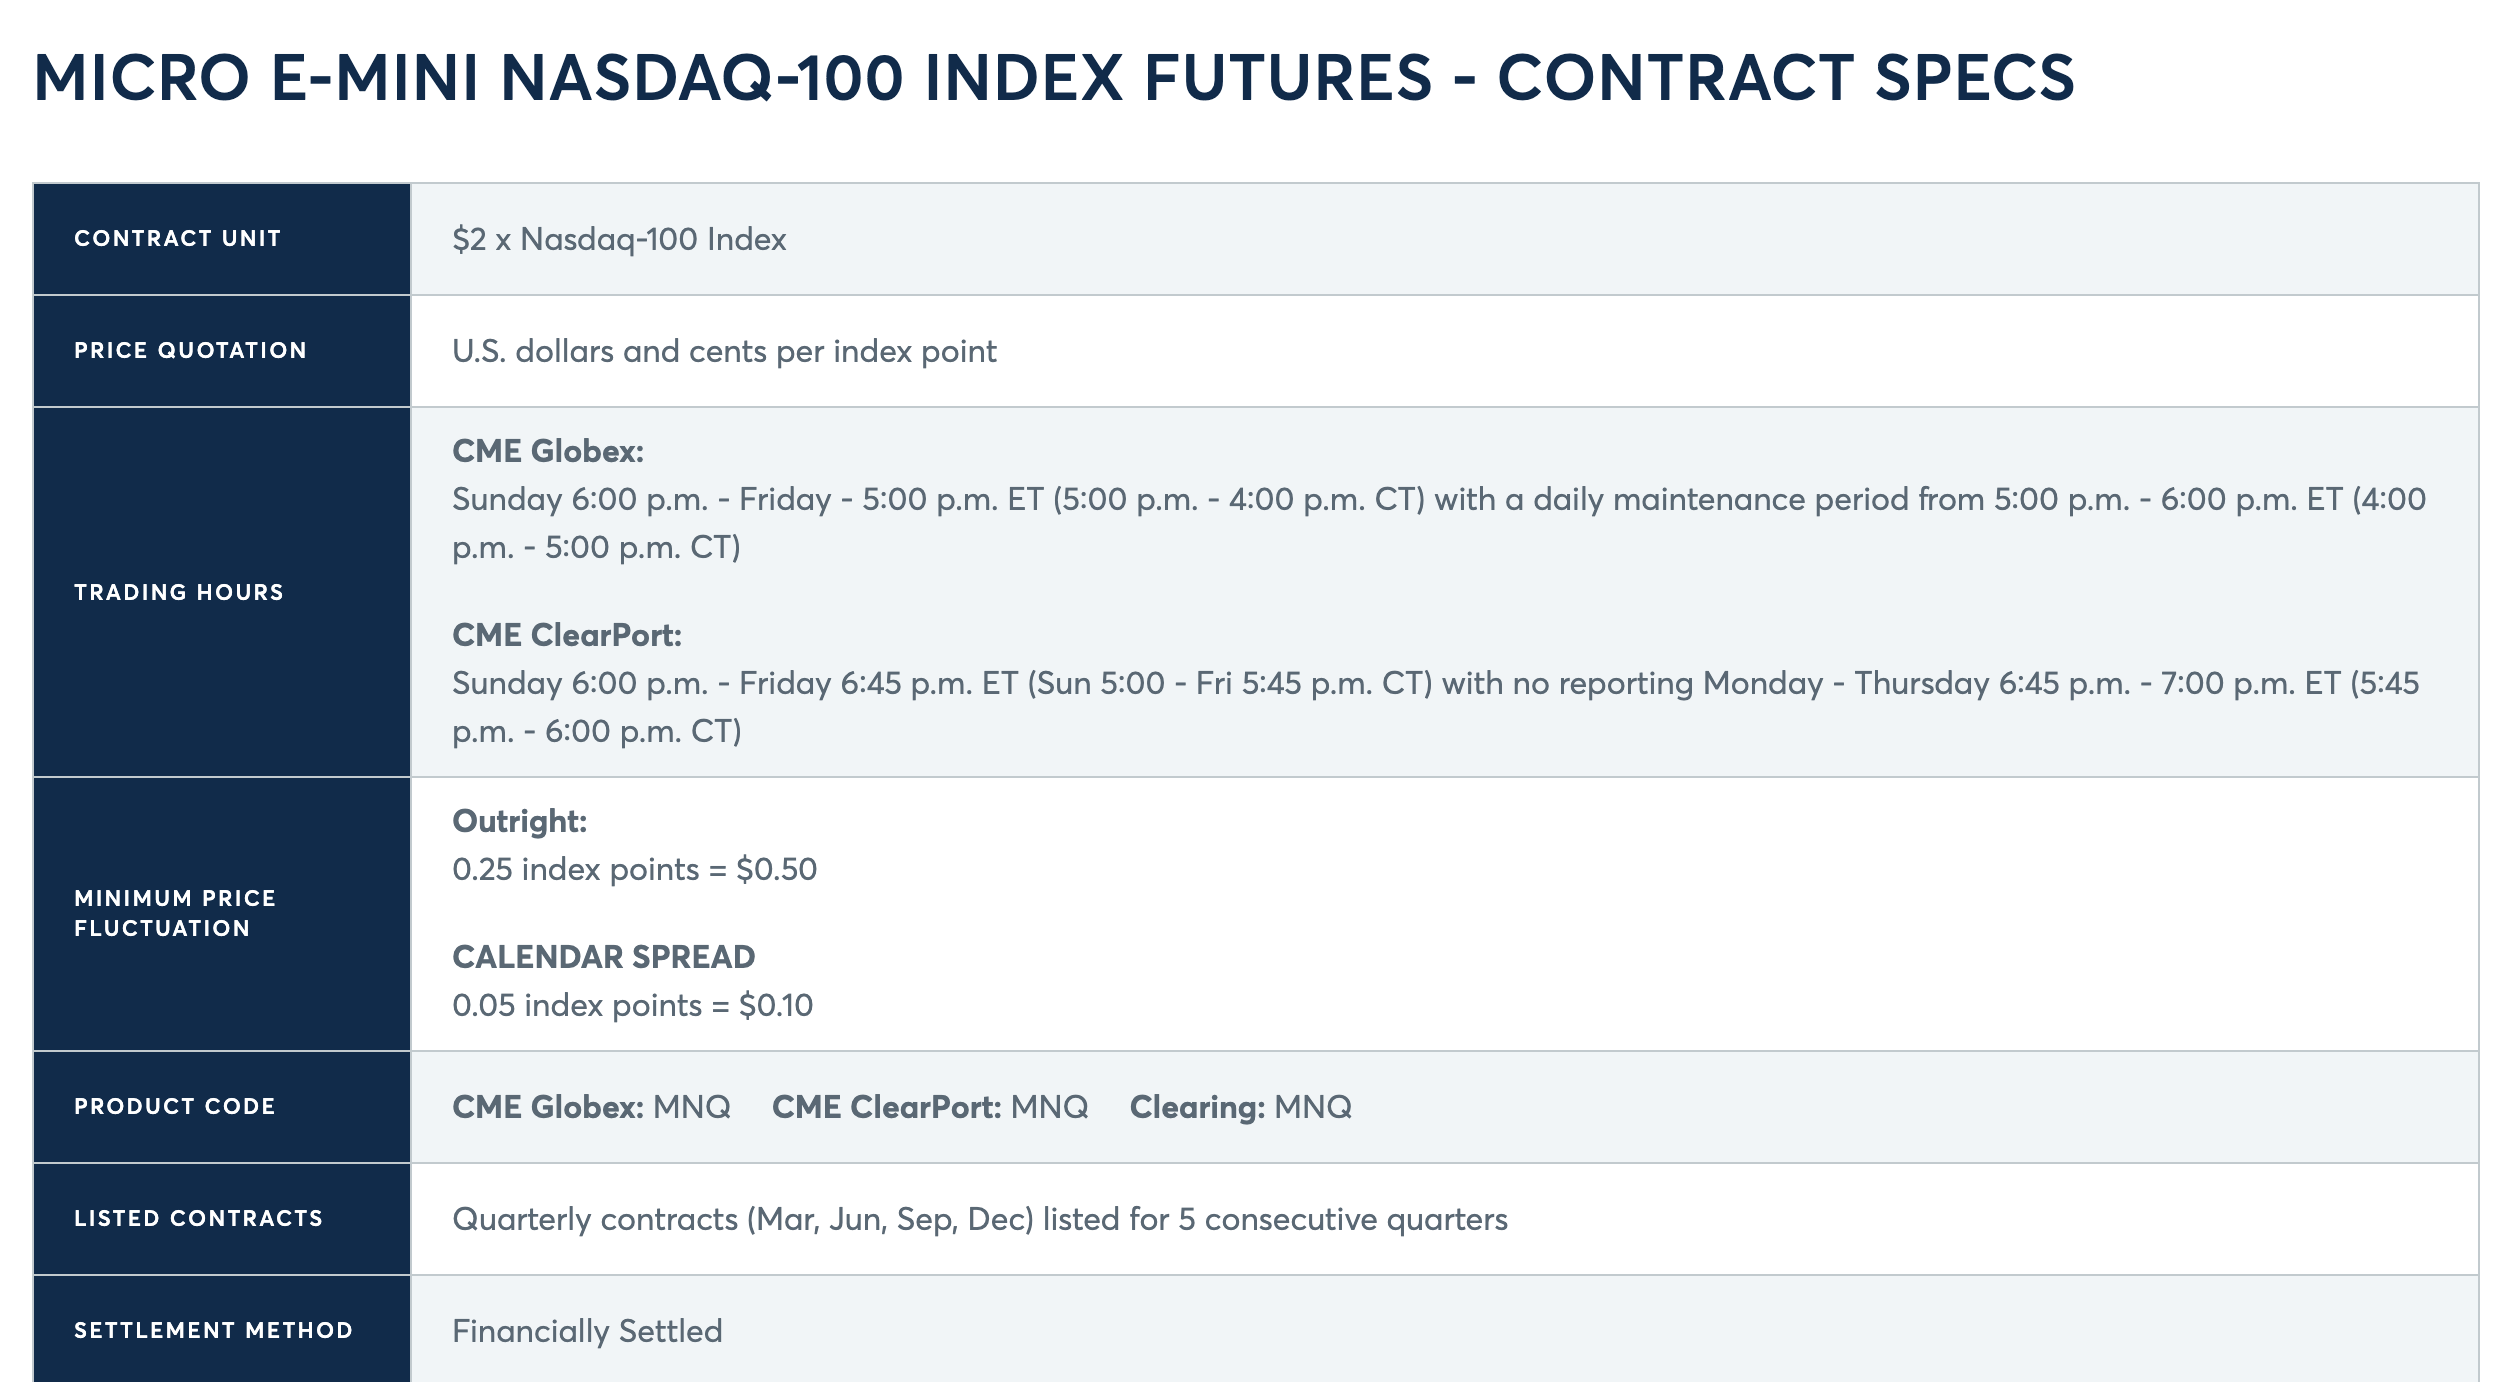
Diez micros equivalen a un E-mini en dólares por punto: 10 x 2 $ = 20 $ en el Nasdaq, 10 x 5 $ = 50 $ en el S&P 500. Un ratio es el mismo en puntos que en dólares: una operación a 1:2 sigue siendo 1:2 sea cual sea el contrato; solo cambian los dólares en juego.
Tamaño de posición: cuántos contratos para tu stop
Contratos = riesgo por operación en dólares / (stop en puntos x valor del punto), redondeado hacia abajo. Fija primero el riesgo, deja que el setup te dé el stop, y el tamaño sale solo. Nunca al revés.
- Paso 1, el riesgo: una parte del colchón sobre el suelo. Un 10 % es un inicio prudente, un 20 % un techo: en una 25K Express to Live, el 20 % de 500 $ = 100 $.
- Paso 2, el stop: donde la idea de la operación deja de valer, digamos 20 puntos del Nasdaq (80 ticks).
- Paso 3, el coste por contrato: 20 x 2 $ = 40 $ en MNQ, 20 x 20 $ = 400 $ en NQ.
- Paso 4, el tamaño: 100 $ / 40 $ = 2,5, así que 2 MNQ (80 $ de riesgo). En NQ, 100 $ / 400 $ = 0,25: no hay operación.
La matriz usa el techo del 20 % de cada drawdown de Express to Live: 100 $ en la 25K, 130 $ en la 50K, 160 $ en la 100K, 200 $ en la 150K. Con un 10 %, divide el riesgo entre dos y vuelve a redondear hacia abajo. Todos los resultados quedan por debajo de nuestros límites de evaluación y CASH de 20, 50, 70 y 90 micros. Un stop ajustado de 5 puntos en NQ (100 $ por contrato) permite un NQ en la 25K y dos en la 150K.
El riesgo por operación frente al drawdown de una prop firm
Tu riesgo por operación decide cuántas pérdidas seguidas aguanta la cuenta. En una 25K Express to Live, el drawdown estático es de 500 $ y la cuenta se liquida cuando el saldo llega a 24.500 $. Con 100 $ por operación aguantas 4 pérdidas seguidas y la 5.ª la liquida; con 50 $ aguantas 9. Las comisiones adelantan ese momento.
Las rachas no son raras. Con un 40 % de acierto, la probabilidad de que una serie concreta de 5 operaciones salga toda perdedora es 0,6 elevado a 5, o sea un 7,8 %. En 100 operaciones, al menos una racha de 5 pérdidas aparece el 97,6 % de las veces, y una de 10 pérdidas el 20,5 % (51,6 % en 300 operaciones). Un riesgo fijo de 100 $ es un techo, no un plan: recalcula el riesgo a partir del colchón que queda tras cada pérdida. Con el 20 % del colchón, el presupuesto pasa de 100 $ a 80 $ y luego a 64 $, y el tamaño baja antes de llegar al suelo.
El colchón también se mide frente al objetivo. En la 25K, el objetivo de beneficio es de 1.500 $, tres veces el drawdown de 500 $. Con 100 $ de riesgo y 1:2, cada ganadora suma 200 $ antes de costes: 8 ganadoras cubren el objetivo si no se pierde nada por el camino. El ratio te lleva al objetivo; el riesgo por operación te mantiene en juego mientras llegas.
Por qué un drawdown estático hace previsible el tamaño
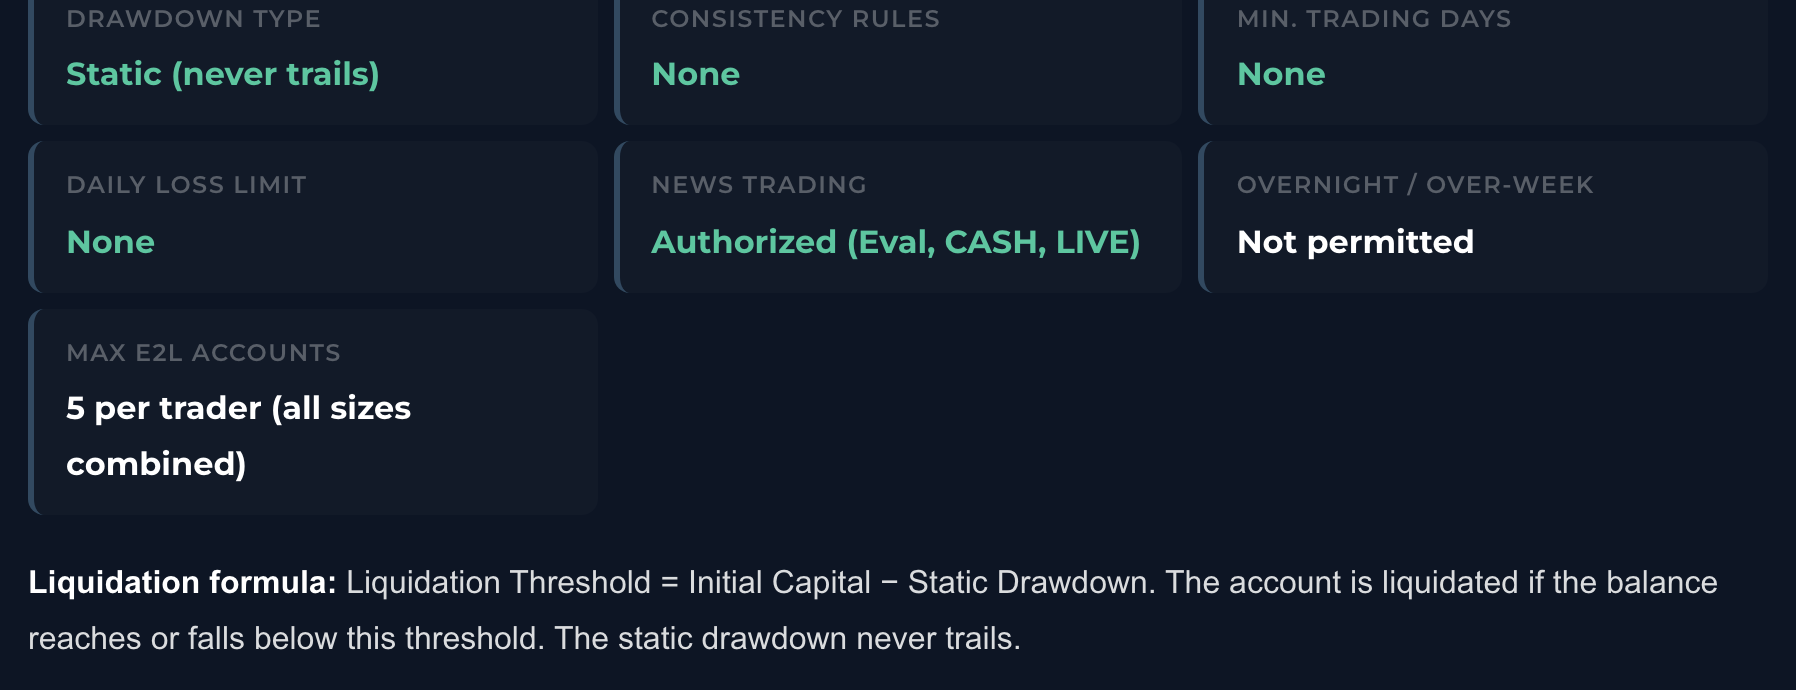
Con un drawdown estático, el nivel de liquidación es una cifra fija: tu colchón es simplemente saldo menos suelo. Así cada decisión de tamaño es un cálculo que haces antes de la operación.
«La cuenta se liquida si el saldo alcanza o cae por debajo de este umbral.»
Reglas de Phidias, reglas comunes de Express to Live (tipo de drawdown: Static), leídas el 12 de noviembre de 2026 (phidiaspropfirm.com/es/reglas)
Toma el mismo día de +300 $ en una 25K. En nuestra Express to Live, el suelo se queda en 24.500 $: el colchón pasa de 500 $ a 800 $, y el 20 % de ese colchón (160 $) son 4 MNQ con un stop de 20 puntos. Con un suelo que sigue al máximo a 500 $ de distancia, sube a 24.800 $: el colchón sigue en 500 $, y te quedas en 2 MNQ.
Nuestra guía de prop firms con drawdown estático compara los suelos fijos del mercado, y la de prop firms sin límite de pérdida diaria explica por qué Express to Live no lo tiene.
La contrapartida, con honestidad. El drawdown de Express to Live es pequeño en dólares: 500 $ en la 25K hasta 1.000 $ en la 150K. Justo por eso importan tanto el ratio y el tamaño. A cambio, el suelo nunca sigue al máximo, no hay daily loss limit, ni regla de consistencia, ni días mínimos, y el payout desde el día 1 es posible en todos los tamaños.
Ver las cuentas Express to Live
Los errores de risk reward más comunes en una cuenta fondeada
- Mover el stop en lugar de reducir el tamaño. Ampliar un stop para meter un contrato que no puedes permitirte cambia a la vez el ratio y el riesgo. Reduce el tamaño.
- Razonar con el ratio bruto. Con un stop de 5 puntos en MNQ, 1,50 $ de ida y vuelta convierten una operación a 1:2 en algo cercano a 1:1,6 neto (11,50 $ frente a 18,50 $).
- Olvidar las rachas de pérdidas. Arriesgar 250 $ con 500 $ de drawdown son 2 pérdidas y la cuenta liquidada, sea cual sea el ratio.
- Dimensionar sobre el objetivo de beneficio. El objetivo dice adónde quieres llegar; el drawdown dice cuánto puedes perder por el camino.
- Perseguir un setup a 1:5 con un 15 % de acierto. Su umbral es del 16,7 %; unas malas semanas lo borran. Comprueba la tasa antes que el ratio.
La solución es la misma en cada caso: escribe el riesgo en dólares antes de la operación, compáralo con el colchón que queda sobre el suelo y anota el resultado neto de costes. Nuestra guía para pasar un challenge de prop firm lo convierte en rutina.
Risk reward y tamaño de posición en Phidias Express to Live
Express to Live da a cada tamaño un drawdown estático y límites escritos en las dos unidades. Esta es la tabla, leída en nuestra página de reglas el 12 de noviembre de 2026:
Operar noticias está autorizado en evaluación, CASH y LIVE; las posiciones no se pueden mantener de un día para otro. El 90 % de los payouts se procesa en menos de 30 minutos, todos en menos de 24 horas, y nuestro récord entre la compra de la evaluación y el payout es de 6 horas 18 minutos. Tu primer payout convierte la cuenta en LIVE; la cuenta LIVE tiene sus propios límites de contratos, publicados en la página de reglas.
Dimensiona tu primera operación en Express to Live
Test: ¿tu risk reward está ajustado a tu cuenta?
Cuatro preguntas sobre tu ratio, tu riesgo por operación y tu contrato. Sin correo. El resultado te indica la corrección que más importa para tu cuenta: el tamaño, el ratio o el tipo de drawdown con el que operas. Cada regla que menciona está explicada más arriba, con sus cifras.
Test de 30 segundos
¿Tu risk reward está ajustado a tu cuenta?
Ratio riesgo beneficio: preguntas frecuentes
¿Cuál es un buen ratio riesgo beneficio?
No hay un ratio bueno en abstracto: tiene que encajar con tu tasa de acierto. A 1:2 quedas en equilibrio con un 33,3 % de operaciones ganadoras, a 1:1 necesitas un 50 %, a 1:3 solo un 25 %. Un ratio es bueno cuando tu tasa real lo supera con holgura, comisiones incluidas.
¿Cómo se calcula el ratio riesgo beneficio?
Divide la distancia entre la entrada y el objetivo por la distancia entre la entrada y el stop. Un stop de 20 puntos y un objetivo de 40 puntos en MNQ dan 1:2: 40 $ en riesgo para buscar 80 $ con un contrato, ya que el MNQ vale 2 $ por punto.
¿Qué tasa de acierto necesitas con un risk reward de 1:2?
Un 33,3 % antes de costes, según la fórmula 1 / (1 + 2). Las comisiones la suben: en un MNQ con un stop de 20 puntos y un objetivo de 40 puntos, una ida y vuelta de 1,50 $ lleva el umbral al 34,58 %. Con un stop de 5 puntos y un objetivo de 10 puntos pasa al 38,33 %.
¿Es mejor un ratio de 1:3 que uno de 1:2?
Solo si tu tasa de acierto aguanta. Una operación a 1:3 necesita un 25 % de ganadoras para quedar en equilibrio, una a 1:2 un 33,3 %. Un objetivo más amplio se alcanza menos veces: compara la esperanza matemática, es decir tasa de acierto por beneficio, menos tasa de pérdida. Un 40 % a 1:2 da +0,2R por operación.
¿Cuántos contratos operar en una cuenta de prop firm?
Contratos = riesgo por operación / (stop en puntos x valor del punto), redondeado hacia abajo. Arriesgar 100 $ en una 25K Express to Live con un stop de 20 puntos en el Nasdaq da 2 MNQ (40 $ cada uno). Un NQ con el mismo stop arriesga 400 $, cuatro veces el plan.
¿Cuánto arriesgar por operación con 500 $ de drawdown?
Parte de cuántas pérdidas seguidas tienes que aguantar. Con 100 $ por operación (20 % de 500 $), la 5.ª pérdida seguida llega al suelo de 24.500 $ y liquida la cuenta; con 50 $ (10 %), es la 10.ª. Con un 40 % de acierto, una racha de 5 pérdidas aparece en el 97,6 % de las muestras de 100 operaciones: trata el 20 % como un techo y recalcula el riesgo a partir del colchón que queda tras cada pérdida.
¿Un drawdown estático cambia el tamaño de posición?
Sí. Un suelo estático nunca se mueve, así que el beneficio agranda el colchón. En nuestra 25K Express to Live el suelo se queda en 24.500 $: tras un día de +300 $ tienes 800 $ de colchón, y el 20 % de ese colchón (160 $) son 4 MNQ con un stop de 20 puntos en lugar de 2.
¿Cuál es el valor del tick en MNQ, NQ, ES y MES?
CME Group indica un tick de 0,25 puntos de índice en los cuatro. MNQ: 0,50 $ el tick, 2 $ el punto. NQ: 5 $ el tick, 20 $ el punto. MES: 1,25 $ el tick, 5 $ el punto. ES: 12,50 $ el tick, 50 $ el punto.
Guías relacionadas
Compruébalo tú mismo
Nuestro veredicto
«Los traders discuten sobre el ratio perfecto y luego dimensionan a ojo. El ratio solo dice con qué frecuencia hay que acertar; el tamaño decide si sigues ahí cuando aciertas. Escribe primero el riesgo en dólares, divídelo por el stop y opera el resultado sobre un suelo que no se mueve.»
William G., CMO de Phidias Propfirm
Ver las cuentas Express to Live
William G., CMO de Phidias Propfirm. Escribe sobre reglas, costes y payouts de las prop firms desde el punto de vista de la firma.
Última revisión 2026. Especificaciones de CME, reglas y comisiones de Phidias revisadas el 12 de noviembre de 2026. Las fuentes están enlazadas arriba. Esto no es asesoramiento financiero: operar futuros conlleva un riesgo considerable de pérdida.