Résumé : Un compte financé instantané sur les futures s’achète sans évaluation, mais vous payez votre drawdown d’avance : chez Vest Instant, chaque dollar de perte maximale coûte 1,00 $. Phidias Express to Live coûte de 0,14 $ à 0,23 $ par dollar de drawdown statique (prix au 3 octobre 2026, avec le code de réduction public). En contrepartie, vous devez atteindre deux fois un objectif de profit pour obtenir un bonus fixe (soumis au partage 80/20) et un crédit LIVE sur un compte réel chez Dorman Trading. Si vous êtes capable d’atteindre un objectif, Express to Live vous permet d’acheter le même risque pour moins du quart du prix.
Être financé dès le premier jour est un argument séduisant. Avant de payer pour cela, demandez-vous ce que vous coûte chaque dollar que vous avez le droit de perdre. Nous faisons ce calcul ci-dessous pour Vest Instant et Phidias Express to Live, avec les données du 3 octobre 2026. Pour une vue d’ensemble de la catégorie, consultez notre guide plus général sur les prop firms à financement instantané.
Qu’est-ce qu’un compte financé instantané sur les futures ?
Un compte financé instantané sur les futures est un compte de prop firm que vous achetez directement, sans évaluation. Vous payez des frais une seule fois, puis vous tradez un compte doté d’un capital annoncé et d’une limite de perte maximale. Une prop firm sans challenge supprime l’examen, pas le coût du risque. Quelle que soit la prop firm de futures à financement instantané que vous envisagez, commencez par calculer ce que coûte chaque dollar de drawdown.
Vest Capital, le programme de prop trading de Vest Markets, donne sa réponse par écrit. La documentation de Vest Capital décrit ainsi l’Instant Account : « Skip the evaluation. Purchase an account and go Live instantly with real Vest capital. » (en français : « Sautez l’évaluation. Achetez un compte et passez en Live instantanément avec du capital Vest réel »). La règle tarifaire est tout aussi directe : « Payment always equals your Max. Drawdown. » (« Le paiement est toujours égal à votre drawdown maximal »).
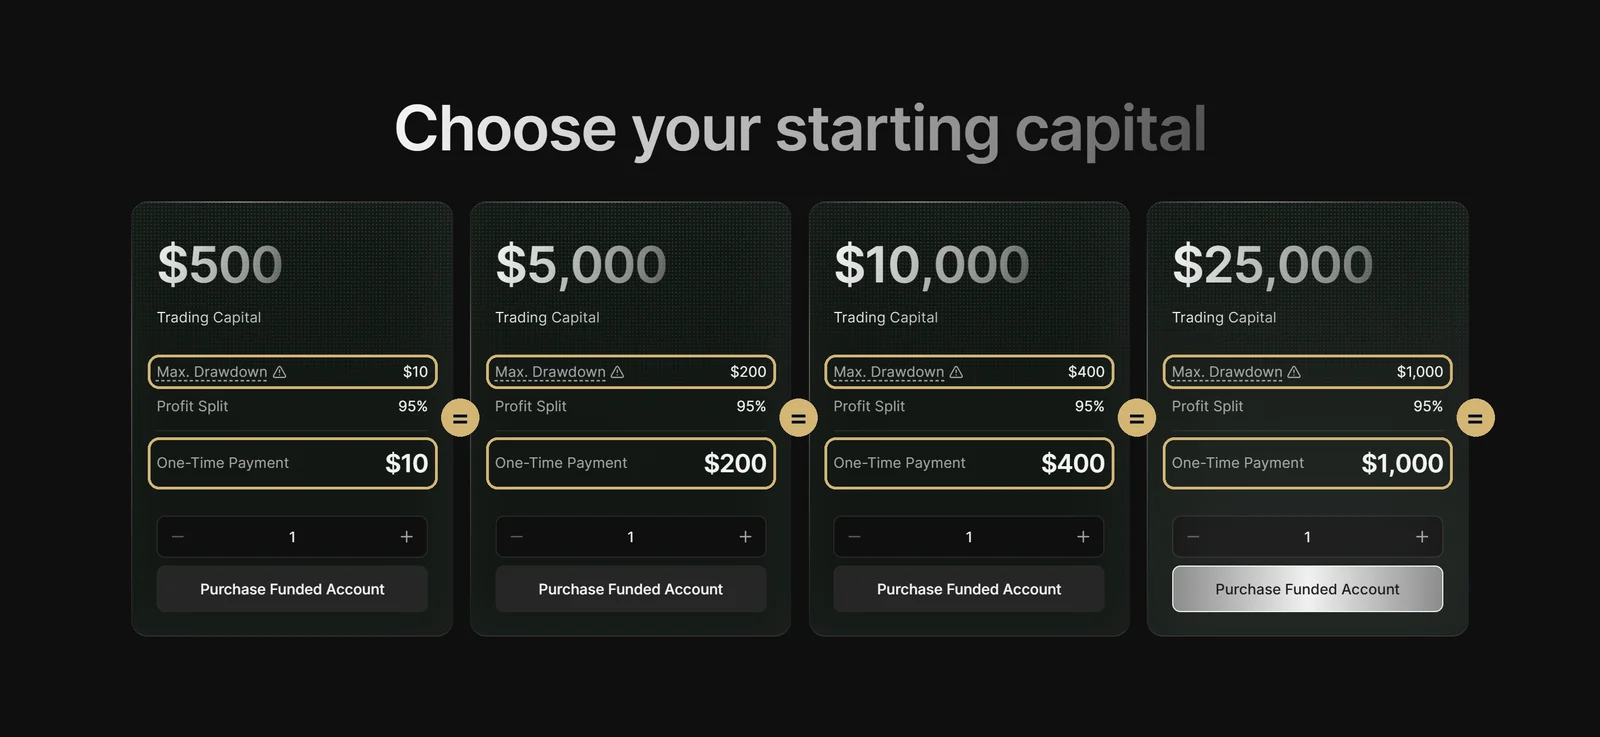
Au 3 octobre 2026, la page Vest Instant affiche 500 $ de capital pour 10 $, 5 000 $ pour 200 $, 10 000 $ pour 400 $ et 25 000 $ pour 1 000 $. Le partage des profits est de 95 %, sans objectif de profit ni limite de perte journalière. Vest indique qu’un dépassement du drawdown entraîne la clôture du compte « immediately and permanently » (« immédiatement et définitivement »). Quelle que soit la taille, le coût est de 1,00 $ pour 1 $ de drawdown.
Un point de formulation a son importance. La documentation de Vest indique : « Real Vest capital. Not simulated » (« capital Vest réel, non simulé »). Les Prop Trading Terms of Service de Vest (dernière mise à jour le 28 septembre 2026) précisent qu’un Instant Funded Account « is a virtual Program designation, not an account containing assets funded for your benefit or authorizing you to execute live trades » (« est une désignation virtuelle au sein du Programme, et non un compte contenant des actifs financés à votre profit ou vous autorisant à exécuter des trades réels »). Notre avis sur Vest Markets met les deux documents côte à côte.
Financement instantané vs évaluation : ce que vous achetez vraiment avec 1 000 $ de frais
Prenons le compte Vest Instant de 25 000 $ : 1 000 $ pour une perte maximale de 1 000 $, à la date de rédaction (octobre 2026). En arithmétique pure, c’est le même budget de risque que si vous alimentiez votre propre compte de courtage avec 1 000 $ en considérant cette somme comme votre limite.
Sur les profits comme sur l’argent restant, votre propre compte l’emporte. Vous gardez 100 % des profits, et l’argent que vous n’avez pas perdu reste à vous. Avec le compte instantané, vous gardez 95 %, et les frais sont dépensés dans tous les cas dès que vous tradez. Si vous perdez 400 $ puis arrêtez de trader, votre propre compte contient encore 600 $, alors que les 600 $ de drawdown inutilisés du compte instantané n’étaient qu’une enveloppe de pertes autorisées, pas un solde.
Ce que les frais achètent, en revanche, c’est un montant de capital plus élevé pour dimensionner vos positions, ainsi que l’absence d’objectif de profit. Vest mentionne aussi « Up to 50x leverage (market-dependent) » (« un effet de levier allant jusqu’à 50x, selon le marché »). Ce que ces frais n’achètent pas, c’est une marge d’erreur supplémentaire, car votre limite de perte est égale à ce que vous avez payé. C’est tout l’enjeu du choix entre financement instantané et évaluation. La première voie vend le risque au prix fort, sans examen. La seconde le vend à prix réduit et vous demande de mériter la récompense.
Comment Express to Live fixe le prix du même risque
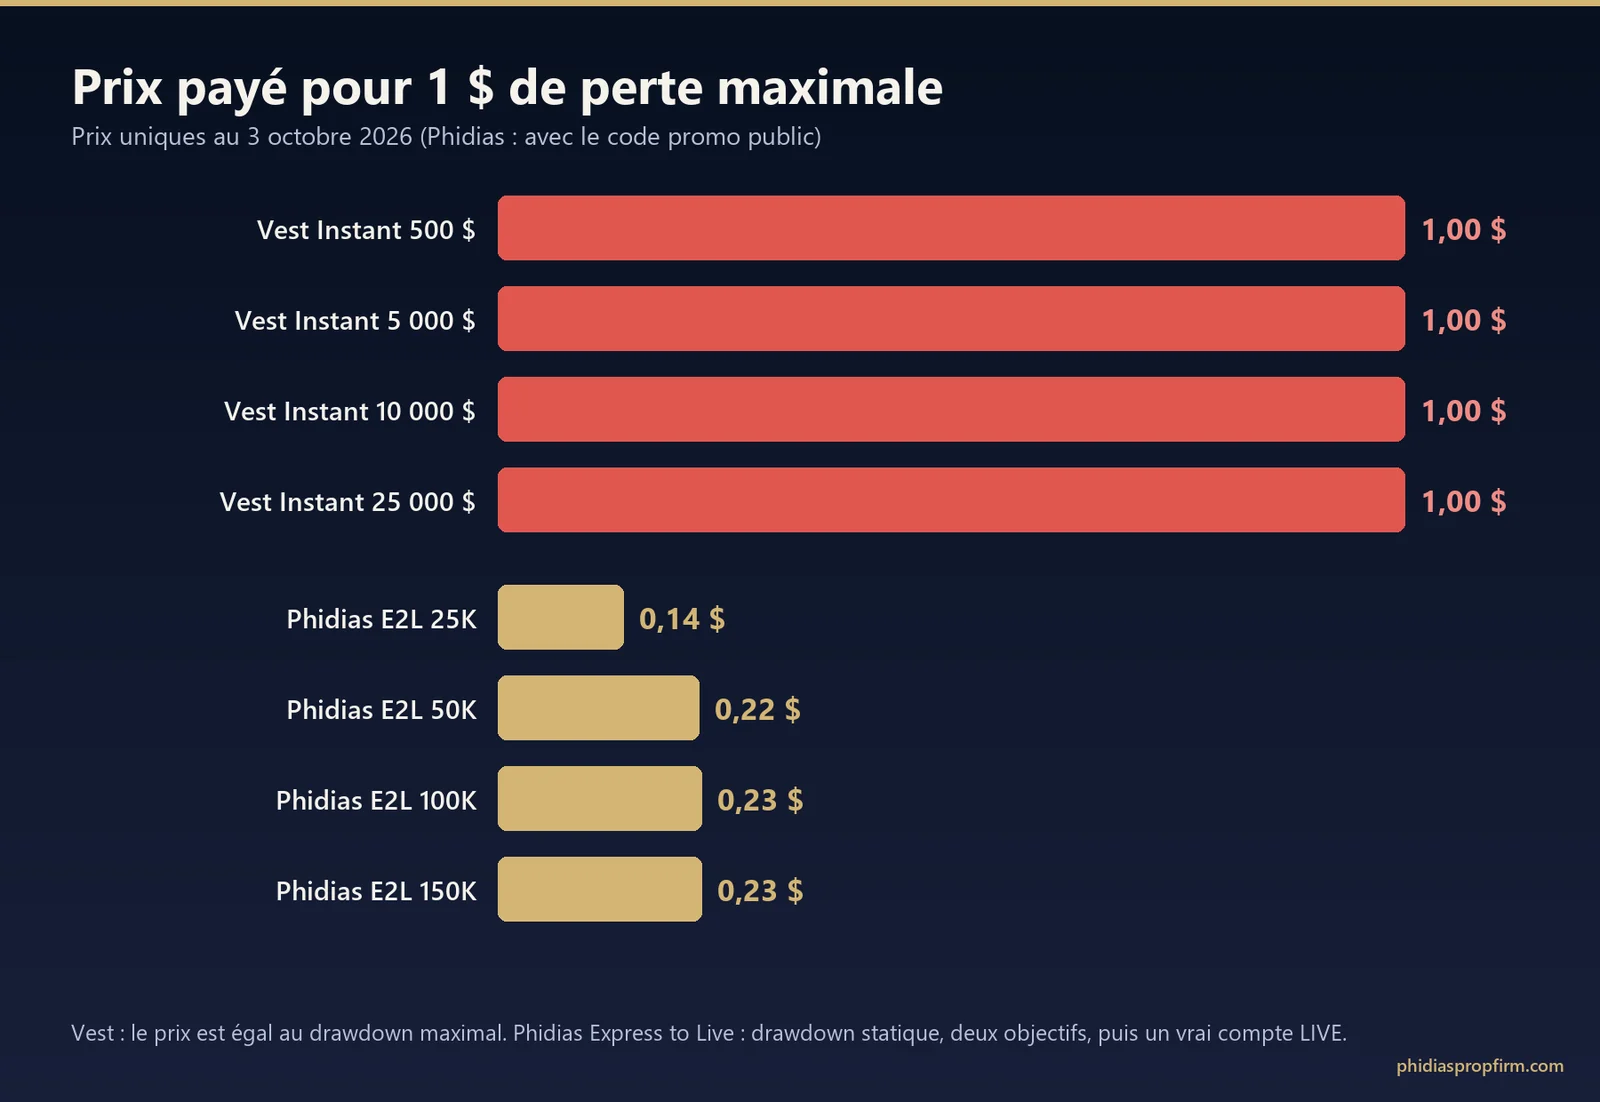
Express to Live (E2L) est le compte Phidias construit autour d’un drawdown statique. Au 3 octobre 2026, avec le code de réduction public, les prix en paiement unique sont de 69,25 $ (25K), 144,60 $ (50K), 180 $ (100K) et 225 $ (150K). Le paiement unique vous dispense de frais d’activation et de frais mensuels. Les drawdowns statiques sont de 500 $, 650 $, 800 $ et 1 000 $ : chaque dollar de perte maximale coûte donc de 0,14 $ à 0,23 $.
Les règles E2L sont courtes. Le drawdown ne suit jamais vos gains : un compte 150K est donc liquidé à 149 000 $, quel que soit le niveau atteint par le solde. Il n’y a ni règle de consistance, ni nombre minimum de jours de trading, ni limite de perte journalière. Le trading pendant les annonces économiques (news trading) est autorisé, et les positions doivent être clôturées avant la fin de la journée.
Le parcours compte trois étapes. Atteignez l’objectif de profit pendant l’évaluation, atteignez-le de nouveau sur un compte CASH financé soumis aux mêmes règles, puis cliquez sur « Switch to Live ». Un bonus fixe est alors crédité sur votre Phidias Wallet (soumis au partage 80/20), un crédit LIVE est appliqué à votre nouveau compte LIVE et le compte CASH est converti en compte LIVE.
En toute transparence, les comptes d’évaluation et CASH sont simulés. Le compte LIVE est réel : il est ouvert chez Dorman Trading via Sweet Futures. Dorman, un courtier en futures (futures commission merchant) basé à Chicago, se présente comme « Registered Futures Commission Merchant, Registered CFTC, NFA Member » (« courtier en futures enregistré, inscrit auprès de la CFTC, membre de la NFA ») et publie en ligne ses états financiers et ses enregistrements réglementaires. En LIVE, les retraits sont possibles chaque jour, sans plafond (500 $ minimum), le partage est de 80/20 et les frais de plateforme de 122 $ par mois ne sont pas facturés.
Coût pour 1 $ de drawdown : Vest Instant vs Express to Live
Le tableau divise chaque prix en paiement unique par la perte maximale qu’il permet d’acheter. Les prix sont ceux du 3 octobre 2026, avec le code de réduction public pour Phidias.
| Offre | Taille du compte | Prix (au 3 octobre 2026) | Perte maximale | Coût pour 1 $ de perte max. | Ce que vous obtenez en cas de réussite |
|---|---|---|---|---|---|
| Vest Instant | 500 $ | 10 $ | 10 $ | 1,00 $ | 95 % des profits, sans objectif |
| Vest Instant | 5 000 $ | 200 $ | 200 $ | 1,00 $ | 95 % des profits, sans objectif |
| Vest Instant | 10 000 $ | 400 $ | 400 $ | 1,00 $ | 95 % des profits, sans objectif |
| Vest Instant | 25 000 $ | 1 000 $ | 1 000 $ | 1,00 $ | 95 % des profits, sans objectif |
| Phidias E2L | 25K | 69,25 $ | 500 $ (statique) | 0,14 $ | Après deux objectifs de 1 500 $ : bonus de 1 000 $ (soumis au partage 80/20) et crédit LIVE de 500 $ |
| Phidias E2L | 50K | 144,60 $ | 650 $ (statique) | 0,22 $ | Après deux objectifs de 2 500 $ : bonus de 2 000 $ (soumis au partage 80/20) et crédit LIVE de 1 000 $ |
| Phidias E2L | 100K | 180 $ | 800 $ (statique) | 0,23 $ | Après deux objectifs de 3 500 $ : bonus de 3 000 $ (soumis au partage 80/20) et crédit LIVE de 1 500 $ |
| Phidias E2L | 150K | 225 $ | 1 000 $ (statique) | 0,23 $ | Après deux objectifs de 4 500 $ : bonus de 4 500 $ (soumis au partage 80/20) et crédit LIVE de 2 000 $ |
La dernière colonne compte autant que celle du coût : le prix plus bas de Phidias s’accompagne d’un objectif de profit à atteindre deux fois.
À l’échelle de 5 000 $ de perte maximale totale (prix au 3 octobre 2026), l’écart devient concret.
| Configuration | Perte maximale totale | Prix total | Coût pour 1 $ de perte max. |
|---|---|---|---|
| 5 x Vest Instant 25 000 $ | 5 000 $ | 5 000 $ | 1,00 $ |
| 5 x Phidias E2L 150K | 5 000 $ | 1 125 $ | 0,23 $ |
Soit 3 875 $ de moins pour la même limite de perte totale. Cinq, c’est aussi le nombre maximal de comptes E2L par trader, alors que la documentation de Vest autorise jusqu’à 10 Live Funded Accounts par utilisateur. Notre analyse de cinq comptes Express to Live montre ce qu’ils peuvent rapporter en cas de réussite.
Quand un compte financé instantané peut se justifier
Un compte instantané peut tout de même être un choix raisonnable. Si un objectif de profit vous pousse à forcer vos trades, le supprimer peut compter davantage que le prix. Si vous considérez déjà votre budget de trading comme de l’argent que vous pouvez vous permettre de perdre, le payer d’avance ne vous dérangera peut-être pas. Le partage à 95 % s’applique dès le premier trade, et Vest indique que les profits réclamés sont crédités en 24 heures, avec des retraits en USDC.
À la date de rédaction (octobre 2026), le compte de 500 $ plafonne aussi le coût d’un essai à 10 $. Avant d’acheter, lisez les conditions d’utilisation de Vest aussi attentivement que sa documentation, car les deux décrivent le compte différemment.
Pourquoi les traders capables d’atteindre un objectif tirent davantage d’Express to Live
Si vous êtes capable d’atteindre un objectif sans dépasser une limite de perte statique, les chiffres sont en faveur d’Express to Live. Chaque dollar de perte maximale y coûte de quatre à sept fois moins cher. Pour le prix d’un compte Vest Instant de 25 000 $ (1 000 $), vous pourriez acheter, au 3 octobre 2026, quatre tentatives en E2L 150K (900 $), chacune avec 1 000 $ de drawdown.
Les façons d’échouer sont aussi moins nombreuses. Sans règle de consistance, sans minimum de jours et sans limite de perte journalière, le niveau de liquidation statique est la principale limite à respecter (voir notre guide prop firm sans règle de consistance).
La réussite débouche sur une récompense dont le montant est publié, puis sur des retraits LIVE possibles chaque jour, sans plafond. Selon Phidias, 90 % des paiements sont traités en moins de 30 minutes, et toujours en moins de 24 heures.
Restez réaliste. Un prix bas par dollar de drawdown n’aide que si vous êtes capable d’atteindre les objectifs. Le trading de futures comporte un risque de perte substantiel, et la plupart des traders ne réussissent pas les évaluations. Une tentative moins chère limite le coût de chaque échec, mais elle ne rend pas la réussite plus probable.
Passez à l’action avec Phidias Propfirm
Choisissez une taille de compte adaptée à votre stratégie. Le drawdown, les limites de contrats et les récompenses augmentent ensemble, de 25K (2 minis ou 20 micros) à 150K (9 minis ou 90 micros). Comparez toutes les tailles et les prix en vigueur sur la page des comptes.
Selon Phidias, plus de 15 millions de dollars ont été versés aux traders, sans aucun paiement refusé en 3 ans. Si vous préférez payer une fraction de votre drawdown et obtenir une récompense fixe en atteignant un objectif, ouvrez votre compte Express to Live avec Phidias Propfirm.
Questions fréquentes
Un compte financé instantané sur les futures vaut-il la peine ?
Tout dépend du prix de chaque dollar de drawdown et de votre capacité à atteindre un objectif. Chez Vest Instant, 1 $ de perte maximale coûte 1,00 $, contre 0,14 $ à 0,23 $ avec Phidias Express to Live au 3 octobre 2026. La voie instantanée supprime l’objectif, mais vous fait payer la totalité du risque d’avance.
Quelle est la différence entre le financement instantané et une évaluation ?
Dans cette comparaison, le financement instantané vous donne le compte tout de suite, contre des frais égaux à votre perte maximale. Une évaluation coûte moins cher, mais vous demande d’abord d’atteindre un objectif de profit. Express to Live vous le demande deux fois (en évaluation, puis en CASH) avant votre passage sur un vrai compte LIVE.
Le capital d’un compte financé instantané est-il réel ?
Lisez les documents de la firme elle-même. Vest écrit dans sa documentation « Real Vest capital. Not simulated » (« capital Vest réel, non simulé »), tandis que ses conditions d’utilisation décrivent l’Instant Funded Account comme « a virtual Program designation » (« une désignation virtuelle au sein du Programme »). Chez Phidias, les comptes d’évaluation et CASH sont simulés, et le compte LIVE est un compte réel chez Dorman Trading.
Combien coûte 1 $ de drawdown avec Express to Live ?
Au 3 octobre 2026, avec le code de réduction public, 1 $ de drawdown coûte 0,14 $ sur le compte 25K, 0,22 $ sur le 50K et 0,23 $ sur le 100K comme sur le 150K. Chaque compte se règle en un paiement unique, sans frais d’activation ni frais mensuels. Les prix varient au gré des promotions : vérifiez donc l’offre en cours avant d’acheter.
Pouvez-vous cumuler plusieurs comptes Express to Live ?
Oui, jusqu’à 5 comptes E2L par trader, toutes tailles confondues (CASH et LIVE). Les crédits LIVE des comptes E2L supplémentaires que vous validez s’ajoutent à votre compte LIVE unique. Le copy trading est autorisé dans ces limites.
Avertissement sur les risques : le trading de futures comporte un risque de perte substantiel. La plupart des traders ne réussissent pas les évaluations. Chez Phidias, les comptes d’évaluation et CASH sont simulés, et seul le compte LIVE est réel. Les récompenses sont des montants fixes, versés uniquement en cas de réussite : elles ne constituent jamais une promesse de revenus. Les prix et les documents ont été vérifiés le 3 octobre 2026 et peuvent changer.