Day trading sur futures, 2026
Nous avons calculé le VWAP et l’anchored VWAP sur de vraies données NQ et ES. Quand le NQ a touché une bande à 2 écarts types après 11 h 30, il n’est revenu au VWAP avant la clôture que dans 44 % des séances.
Définitions tirées de la documentation de CQG et de Sierra Chart, notre propre calcul sur les données futures de Yahoo Finance, et les règles des comptes Phidias.
Le VWAP (volume weighted average price) est le prix moyen d’un marché depuis un point de départ, chaque prix étant pondéré par le volume échangé. Les day traders du NQ et du ES s’en servent comme juste prix de la séance : au-dessus, les acheteurs ont payé plus cher que la moyenne de la séance ; en dessous, les vendeurs ont vendu moins cher. L’anchored VWAP lance le même calcul sur une barre choisie. C’est un repère, pas un signal.
Mis à jour le 12 novembre 2026
En bref
- Formule : VWAP = somme (prix x volume) / somme des volumes, cumulée depuis l’ancrage. Nous utilisons le prix typique (plus haut + plus bas + clôture) / 3.
- Bandes : le VWAP plus ou moins 1, 2 ou 3 écarts types pondérés par le volume. Écart type médian à la clôture dans notre échantillon : 72,4 points sur le NQ, 13,1 sur le ES.
- L’ancrage compte sur les futures : le VWAP de session repart à 18 h (New York), le VWAP RTH à 9 h 30. Sur le NQ le 9 novembre 2026, ils ont fini à 219 points d’écart.
- Anchored VWAP : la même ligne démarrée sur un sommet, un creux ou un événement. Elle montre où en est le trader moyen depuis cet événement.
- Pas un signal : sur 47 séances NQ, le côté du VWAP à 10 h 30 était celui de la clôture dans 57 % des cas, et les contacts avec la bande à 2 écarts types après 11 h 30 sont revenus au VWAP avant la clôture dans 44 % des cas.
- Sur un compte de prop firm : Express to Live a un drawdown statique et aucune limite de perte journalière : un stop VWAP est un montant fixe, à dimensionner en micros.
Comment nous avons vérifié. Le 12 novembre 2026, nous avons lu la documentation VWAP de deux plateformes futures (CQG et Sierra Chart), les notes de TradingView sur l’anchored VWAP, les caractéristiques des contrats NQ et ES publiées par un courtier, et notre page de règles. Nous avons ensuite téléchargé les bougies NQ et ES de Yahoo Finance (5 minutes, du 3 septembre au 11 novembre 2026, plus 1 minute pour contrôle) et calculé nous-mêmes VWAP, bandes et anchored VWAP sur 47 séances régulières complètes. Les séries de Yahoo sont des contrats continus du mois le plus proche (NQ=F, ES=F) : l’échantillon couvre donc l’échéance de septembre 2026. Deux journées incomplètes ont été écartées, ainsi qu’un tick aberrant (bougie du 30 octobre à 15 h, heure de New York).
VWAP : définition
Le VWAP est le prix moyen pondéré par le volume : le prix moyen payé par tous ceux qui ont traité depuis le début du calcul. Un prix auquel 10 000 contrats ont changé de mains compte dix fois plus qu’un prix à 1 000 contrats. Sur un graphique, c’est une ligne qui bouge lentement, car chaque nouvelle barre s’ajoute au total cumulé.
« Le VWAP est le prix moyen pondéré par le volume d’un contrat à terme, tracé sous forme de ligne sur le graphique des prix. »
CQG, CQG Primer: Volume-Weighted Average Price, 8 septembre 2025, traduit de l’anglais, lu le 12 novembre 2026
CQG précise que l’étude donne le VWAP courant de la journée ou de la session de trading, pour comparer l’évolution du prix avec lui. Tout est là : le VWAP est un étalon. Si le NQ cote 100 points au-dessus du VWAP, l’acheteur moyen de la séance est gagnant et le vendeur moyen perdant. Cela change le comportement des deux camps sur un repli, et c’est pour cette raison que les traders intraday gardent la ligne à l’écran.
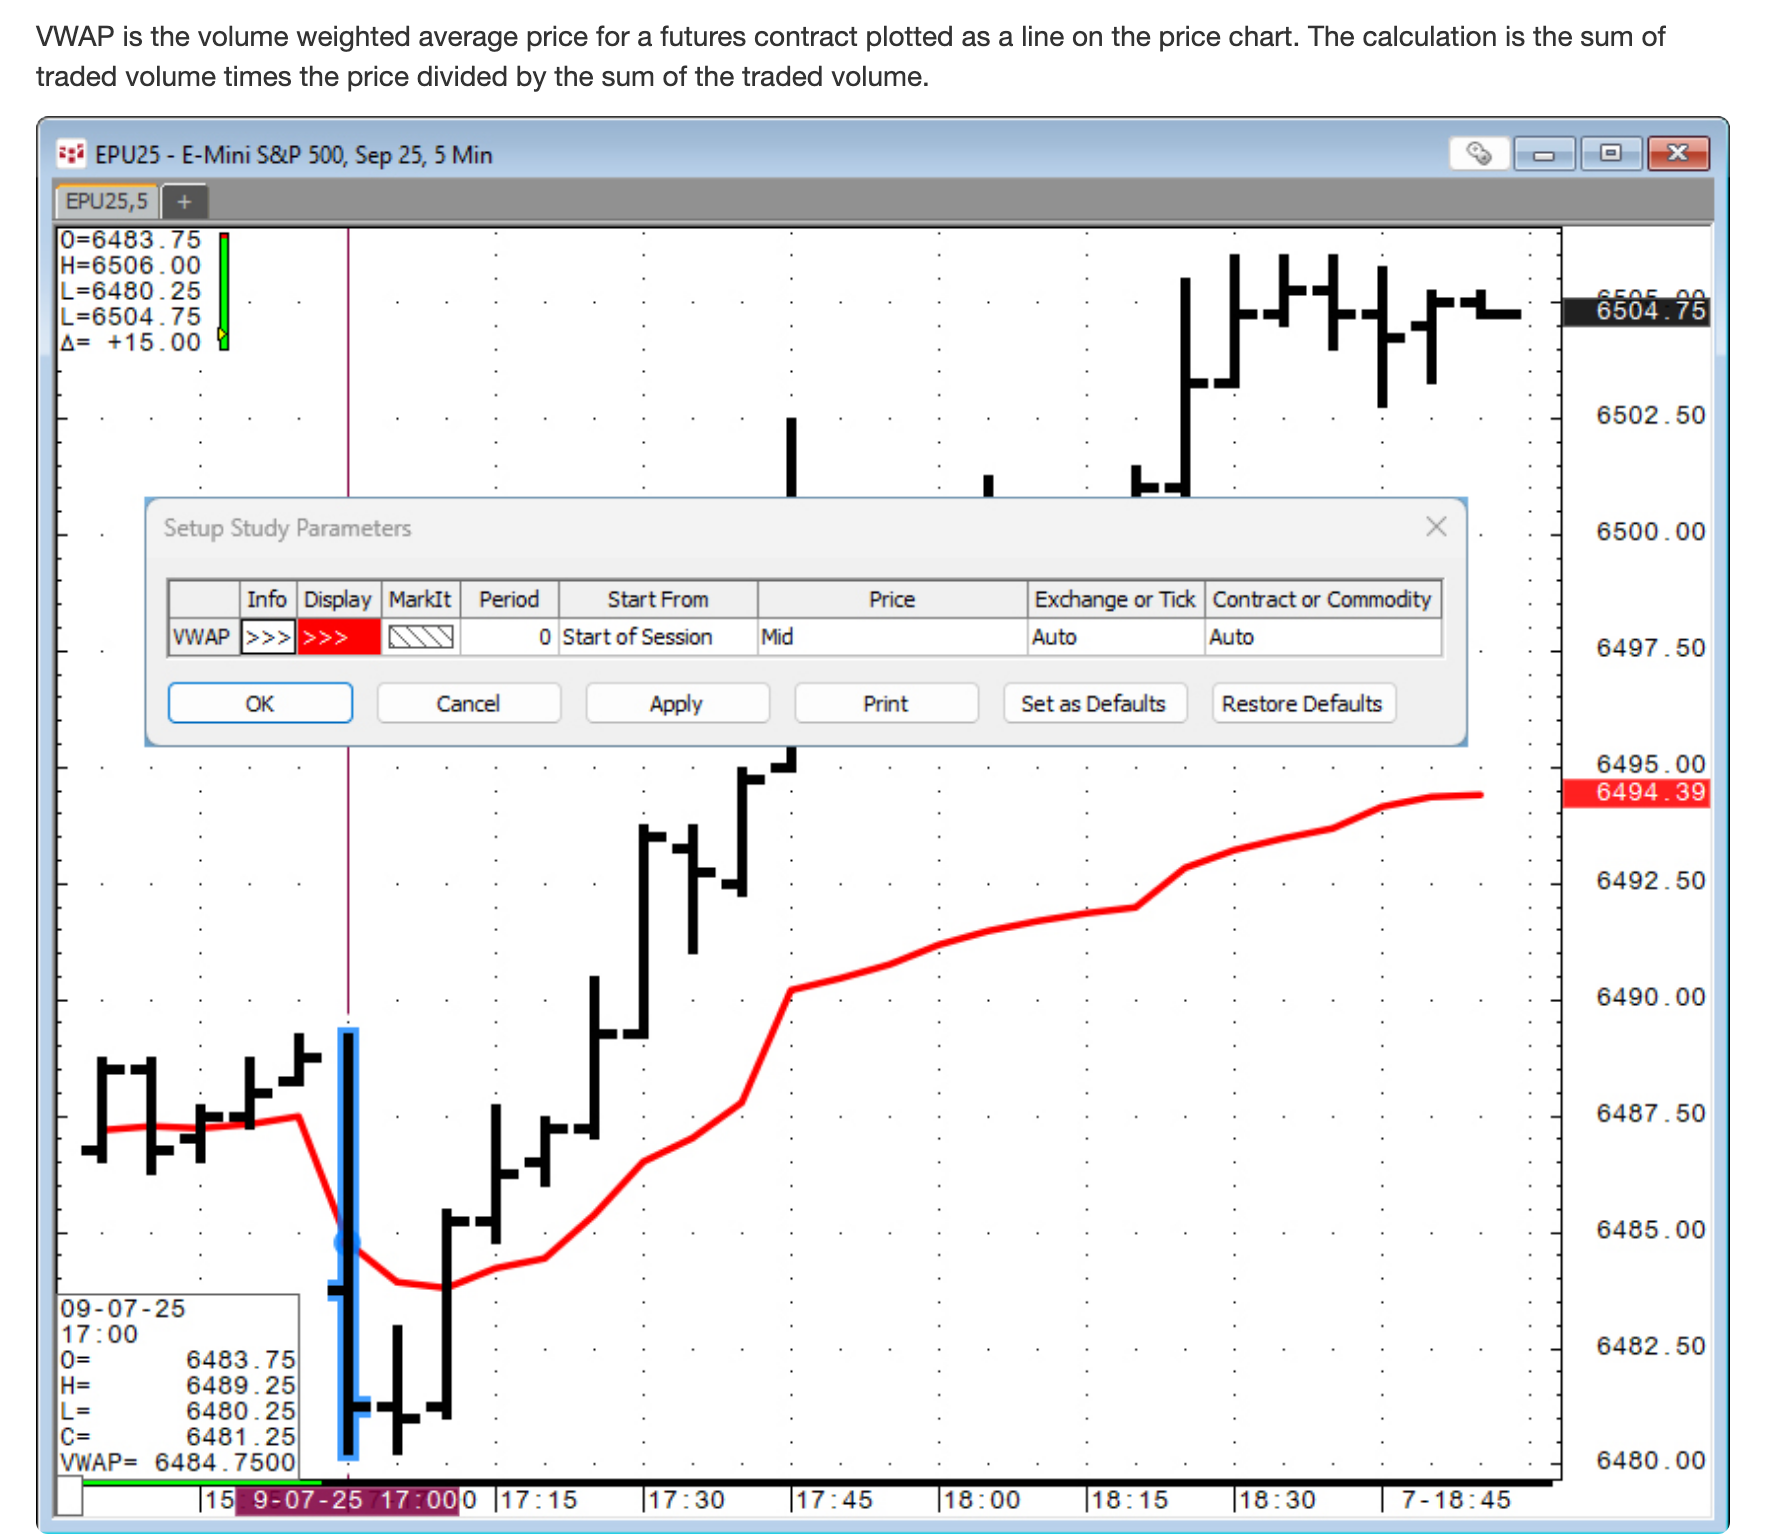
Formule et calcul du VWAP
VWAP = somme (prix x volume) / somme des volumes, cumulée depuis le point d’ancrage. Pour chaque barre, on multiplie un prix par le volume de la barre, on additionne, puis on divise par le volume total depuis le départ.
« Ce calcul donne plus de poids aux prix des transactions qui ont un volume plus élevé. »
Sierra Chart, Technical Studies Reference, VWAP with Standard Deviation Lines, traduit de l’anglais, lu le 12 novembre 2026
Toute la question est de savoir quel prix chaque barre apporte. Nous utilisons le prix typique, (plus haut + plus bas + clôture) / 3, un choix courant. CQG prend par défaut le milieu de la barre, Sierra Chart le dernier prix. Sur le NQ le 9 novembre 2026, le VWAP de la séance régulière en 5 minutes valait à la clôture 27 881,01 avec les clôtures, 27 871,02 avec les milieux de barre et 27 874,35 avec le prix typique : 10 points d’écart entre les extrêmes.
La taille des barres compte moins qu’on ne le pense. Le même jour en bougies de 1 minute donne 27 873,22, à 1,14 point. Sierra Chart rappelle que, même sur une seule plateforme, des VWAP calculés sur des barres de tailles différentes ne coïncident exactement que s’ils partent des données sous-jacentes, idéalement tick par tick. Connaissez vos réglages avant de comparer des niveaux.
Les bandes d’écart type du VWAP
Les bandes du VWAP sont des lignes tracées à un multiple de l’écart type au-dessus et en dessous du VWAP, en général 1, 2 et 3. L’écart type est pondéré par le volume : il mesure à quelle distance du VWAP le volume s’est réellement échangé.
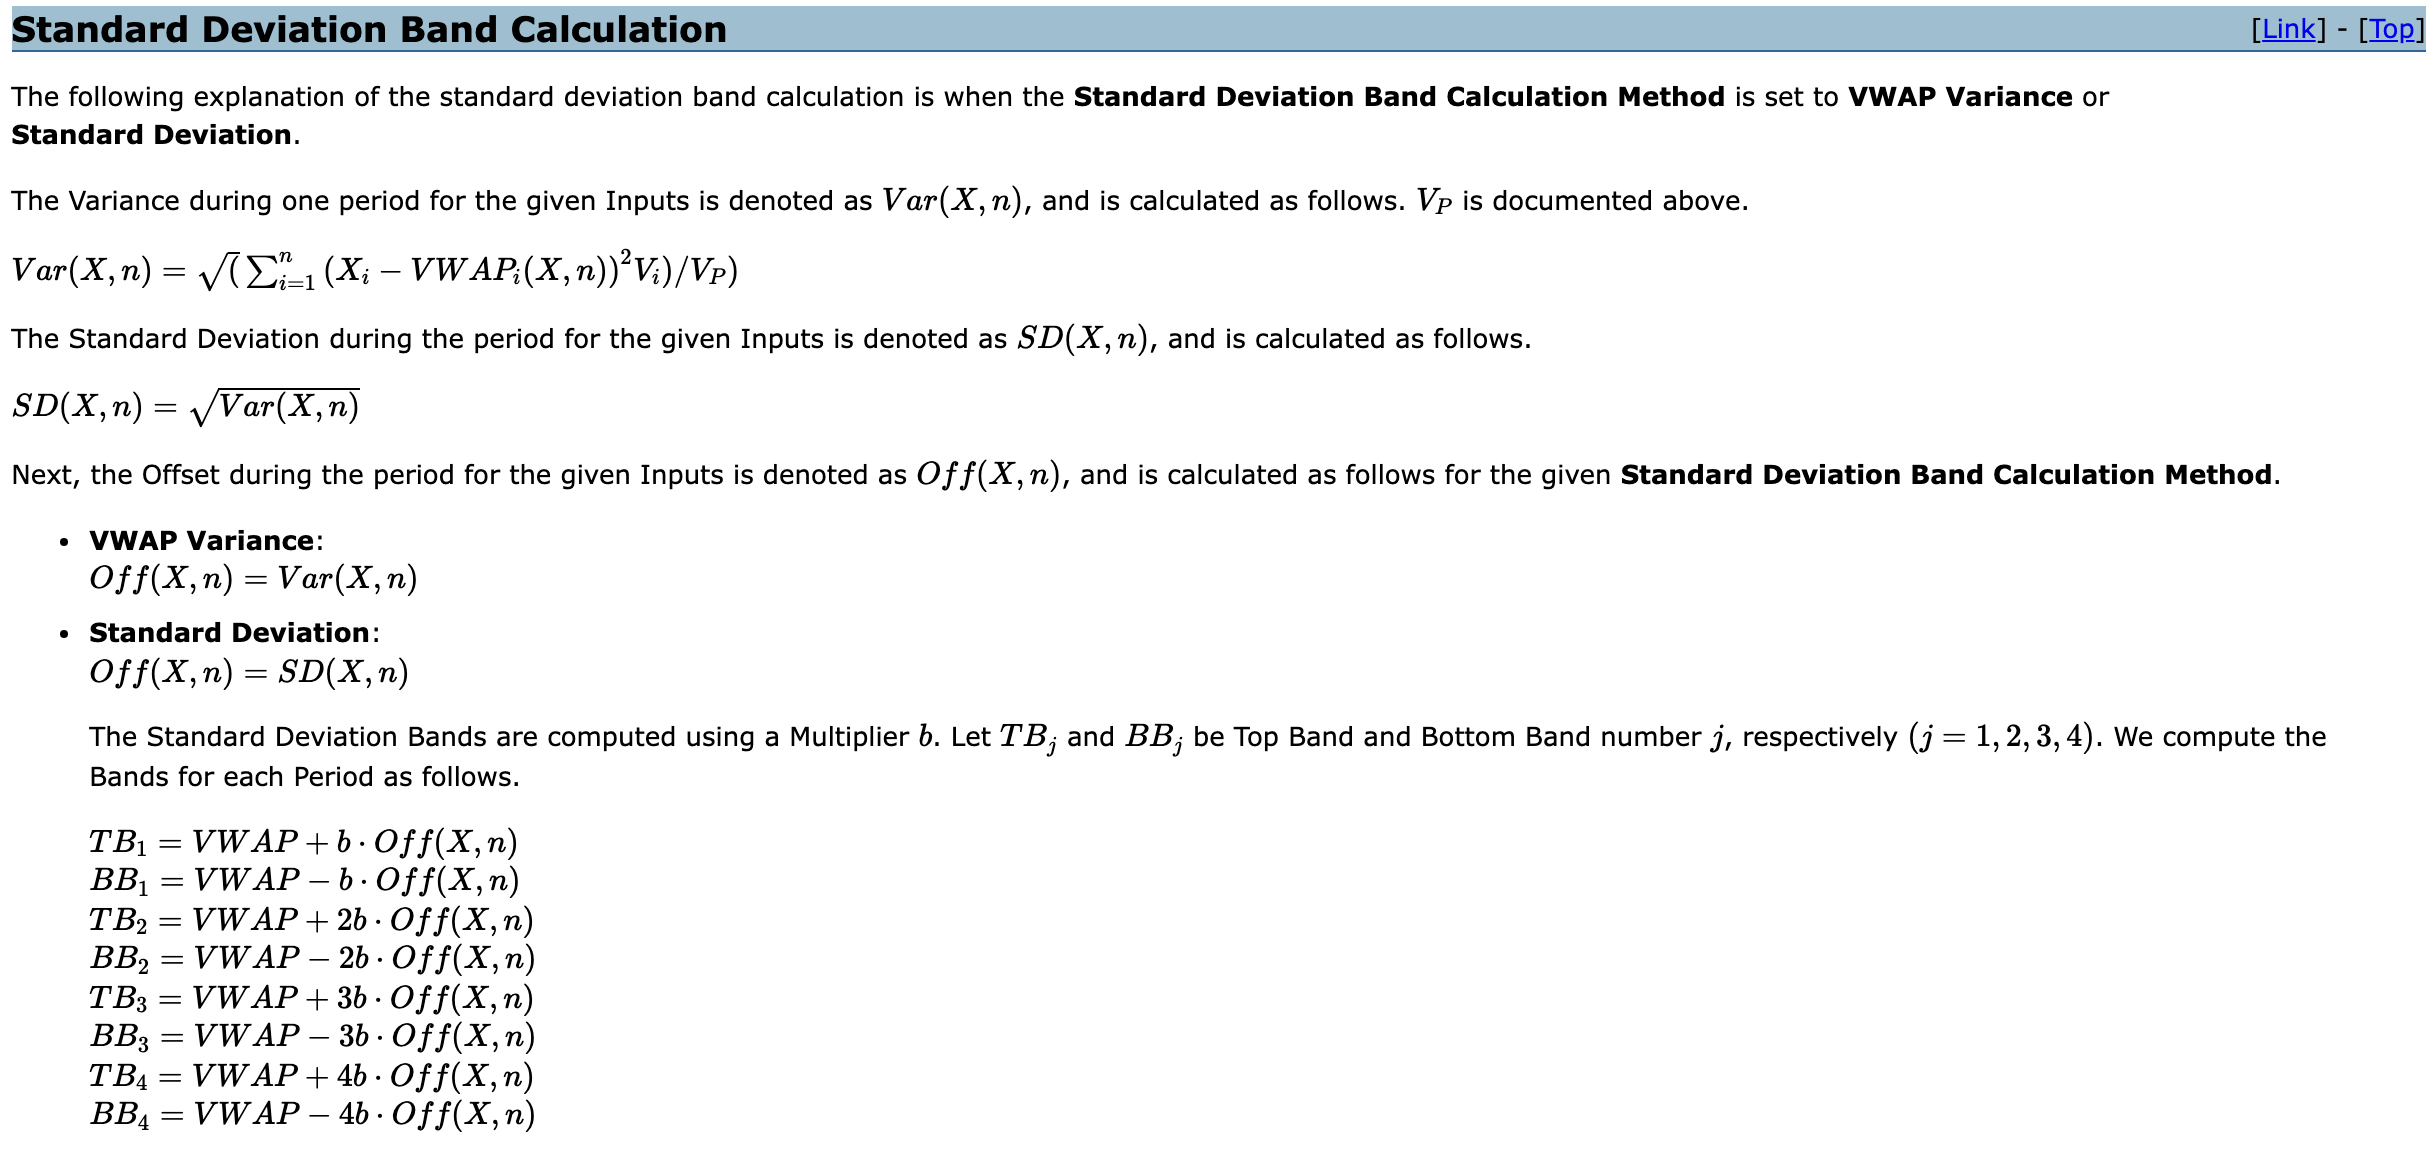
Sierra Chart propose jusqu’à 4 bandes de chaque côté ; un multiplicateur de 2,0 place la bande à 200 % de l’écart type. Nous avons utilisé la formule courante : écart type = racine carrée de (somme volume x prix au carré / somme des volumes, moins VWAP au carré). Sierra Chart mesure chaque barre par rapport au VWAP courant de cette barre : les valeurs des bandes peuvent donc différer légèrement d’une plateforme à l’autre.
Quelle largeur sur les futures d’indices ? Sur nos 47 séances, l’écart type médian à la clôture de 16 h (New York) était de 72,4 points sur le NQ et de 13,1 points sur le ES, pour des amplitudes de séance médianes de 334,2 et 60,2 points. En début de séance, les bandes sont bien plus serrées, car peu de barres alimentent le calcul. Un contact avec la bande à 2 écarts types à 9 h 45 n’a rien à voir avec le même contact à 14 h.
Quel VWAP ? Session, RTH et anchored sur les futures
Sur les futures, « VWAP » ne veut rien dire tant qu’on ne précise pas son point de départ. Les futures d’indices du CME se traitent du dimanche au vendredi de 17 h à 16 h, heure de Chicago, avec une pause d’une heure, selon les caractéristiques publiées par Ironbeam. À l’heure de New York, chaque session ouvre donc à 18 h, et nos données ne contiennent aucune bougie entre 17 h 05 et 17 h 55.
L’écart n’a rien d’anecdotique. Le lundi 9 novembre 2026, le NQ est reparti de ses plus bas de la nuit : à la clôture, le VWAP de session se trouvait 219 points sous le VWAP RTH. Sur les 47 séances, l’écart médian était de 33,5 points sur le NQ et de 4,0 sur le ES. Si vous tradez l’ouverture, le VWAP RTH décrit la foule face à vous ; si vous restez actif pendant la nuit, le VWAP de session est le repère le plus juste. L’étude de CQG permet de lancer le calcul au début de la journée ou au début de la session.
L’anchored VWAP (VWAP ancré) expliqué
L’anchored VWAP (AVWAP) est le même calcul démarré sur une barre que vous choisissez : un sommet, un creux, un gap, une bougie de news. Il répond à une seule question : où en est le trader moyen entré depuis cet événement ?
Tout VWAP classique est en réalité ancré, sur l’ouverture de séance. L’ancrer ailleurs est ce qui rend l’outil souple. L’outil Draw Anchored VWAP de Sierra Chart démarre la ligne sur la barre où vous cliquez, et TradingView a ajouté en janvier 2022 un indicateur VWAP Auto Anchored dont l’ancrage peut être le plus haut, le plus bas ou la barre au plus fort volume d’une période donnée, avec des bandes d’écart type en option sur l’outil de dessin (blog TradingView).
Anchored VWAP ou VWAP classique ? Un VWAP de session repart chaque jour : il ne connaît que la journée. Un AVWAP posé sur un creux majeur s’accumule pendant des jours et suit le prix moyen pondéré par le volume échangé depuis ce creux. Quand le prix y revient, les acheteurs entrés depuis ce creux sont, en moyenne, revenus près de leur point mort. C’est une raison de réagir, pas une promesse de réaction, comme le montrent les deux exemples suivants.
Un exemple réel : le NQ le 10 novembre 2026
Le mardi 10 novembre 2026, le NQ est passé de son plus haut de 10 h, à 28 090,00, à 27 516,00 à 12 h 40 (New York), avant de clôturer au-dessus du VWAP. Le graphique montre les clôtures en 5 minutes, le VWAP de la séance régulière, ses bandes à 2 écarts types et l’anchored VWAP du creux du 5 novembre.
Deux lignes se trouvaient près du plus bas : la bande basse à 2 écarts types, que le NQ a dépassée de 45 points quand le ES perçait la sienne de 3 points, et l’anchored VWAP du creux du 5 novembre, 18 points sous le plus bas du NQ. Les deux marchés ont clôturé au-dessus du VWAP. Un retournement sur bande digne d’un manuel. Les données plus bas disent à quel point c’est rarement suffisant seul.
L’anchored VWAP sur une semaine : le NQ du 5 au 11 novembre
Deux anchored VWAP ont encadré le NQ pendant une semaine : l’un depuis le sommet du 28 octobre à 30 178,00, l’autre depuis le creux du 5 novembre à 26 366,50. Le graphique utilise les clôtures horaires ; les niveaux cités viennent des bougies de 5 minutes.
- Lundi 9 novembre, 2 h 45 (New York) : le NQ descend à 26 751,25, 375 points sous l’anchored VWAP du creux. Le « support » a simplement cédé pendant la nuit.
- Lundi, 15 h 25 : la hausse cale à 28 129,25, 54 points sous l’anchored VWAP du sommet du 28 octobre.
- Mardi, 12 h 40 : le plus bas du repli, 27 516,00, tient 18 points au-dessus de l’AVWAP du creux.
- Mardi, 22 h 05 : première clôture 5 minutes au-dessus de l’AVWAP du sommet. Le plus haut de mercredi atteint 28 697,00, 534 points au-dessus.
Lue honnêtement, cette semaine montre les deux visages de l’anchored VWAP : un niveau qui a encadré le marché deux fois et cédé une fois. Nous l’avons choisie parce qu’elle est lisible, ce qui est justement la raison pour laquelle elle ne prouve rien sur la fréquence.
Le VWAP fonctionne-t-il ? Notre comptage sur 47 séances
Moins souvent que les captures d’écran ne le laissent croire. Nous avons refait le même calcul sur chaque séance régulière complète du 3 septembre au 11 novembre 2026 : 47 séances sur le NQ et 47 sur le ES, bougies de 5 minutes, VWAP ancré à 9 h 30 (New York).
Le VWAP testé sur 47 séances (3 sept. au 11 nov. 2026)
- Croisements : le NQ a clôturé une bougie de 5 minutes de l’autre côté du VWAP en médiane 6 fois par séance (de 0 à 18). Le ES aussi : 6 (de 0 à 25).
- Journées de tendance : dans 10 séances sur 47 sur le NQ (8 sur le ES), le prix n’a plus croisé le VWAP après 10 h 30. Le 9 novembre en fait partie : aucun croisement de la journée.
- Côté du matin : le côté du VWAP à 10 h 30 était celui de la clôture dans 27 séances sur 47 sur le NQ, soit 57 % (ES : 25 sur 47, 53 %).
- Retournements sur bande : le NQ a touché une bande à 2 écarts types après 11 h 30 dans 32 séances sur 47 et est revenu au VWAP avant la clôture dans 14, soit 44 % (ES : 18 sur 37, 49 %).
C’est une description du comportement brut, pas un backtest : ni règle d’entrée, ni stop, ni frais. Ce qu’elle montre, c’est que le VWAP est un repère, pas un signal. L’avantage, s’il existe, vient de ce que vous y ajoutez.
Voir les comptes Express to Live
Comment les day traders utilisent le VWAP sur le NQ et le ES
Les day traders utilisent le VWAP de trois façons : comme filtre du côté du marché, comme cible de retour à la moyenne et comme niveaux ancrés sur les grands swings. Chacune a une limite que nos données rendent visible.
- Filtre de tendance et replis. Au-dessus du VWAP, on cherche des achats sur des replis qui le tiennent ; en dessous, des ventes. Le 9 novembre, le NQ n’a jamais clôturé une bougie de 5 minutes sous le VWAP, et après 10 h 30 son repli le plus profond est resté 56 points au-dessus. La limite : le côté de 10 h 30 n’a tenu jusqu’à la clôture que dans 57 % des séances.
- Retour à la moyenne depuis les bandes. Un prix étiré à 2 écarts types est loin de là où le volume s’est échangé : certains jouent le retour vers le VWAP. La limite : retour au VWAP dans 44 % des contacts sur le NQ. Attendez un rejet, un liquidity sweep ou un changement dans l’order flow avant de traiter la bande comme un niveau.
- Niveaux d’anchored VWAP. Ancrez sur le sommet et le creux du dernier grand mouvement et observez la réaction quand le prix y revient. La limite : l’AVWAP du 5 novembre a cédé de 375 points avant de tenir.
Choisissez votre ancrage avant la séance et vérifiez les horaires des futures pour savoir quand votre ligne repart à zéro.
VWAP ou EMA, et le VWAP est-il en retard ?
Le VWAP et l’EMA sont deux moyennes, mais elles ne pondèrent pas la même chose. La moyenne mobile exponentielle donne plus de poids aux prix les plus récents et glisse sur un nombre fixe de barres. Le VWAP pondère chaque prix par son volume et s’accumule depuis son ancrage jusqu’à sa remise à zéro.
Oui, le VWAP est en retard : il est construit sur des prix passés. Il ralentit aussi au fil de la journée, car chaque nouvelle bougie pèse de moins en moins dans le volume total de la séance. À 14 h (New York), une bougie de 5 minutes s’ajoute à plus de 50 déjà comptées. C’est pourquoi le VWAP est utile comme étalon en fin de séance et un mauvais outil de timing à lui seul. CQG propose aussi une version sans ancrage, calculée sur une période fixe, qui lisse le prix comme une moyenne mobile classique. Pour situer le VWAP parmi les autres outils, voyez notre sélection des meilleurs indicateurs pour le day trading.
Dimensionner un stop VWAP : NQ ou MNQ
Un setup VWAP a un stop à un prix connu : c’est le contrat choisi qui décide si ce stop tient dans votre compte. Reprenons l’exemple du 10 novembre : un achat près de la bande basse à 27 560 avec un stop sous l’anchored VWAP à 27 480, c’est un risque de 80 points.
C’est l’argument concret en faveur des micros sur les trades VWAP. Les valeurs du point viennent des caractéristiques des contrats du CME publiées par Ironbeam : le NQ vaut 20 $ x l’indice Nasdaq-100, le MNQ 2 $, et les deux bougent par ticks de 0,25 point. Même logique sur le ES : 50 $ le point, 5 $ sur le MES. Mesurez la distance entre votre entrée et la ligne qui invalide votre idée, VWAP, bande ou anchored VWAP, puis choisissez le contrat qui en fait une petite part de votre drawdown.
Trader des setups VWAP sur un compte de prop firm
Sur Express to Live chez Phidias, les règles sont pensées pour qu’un stop VWAP soit un montant fixe, que vous pouvez planifier.
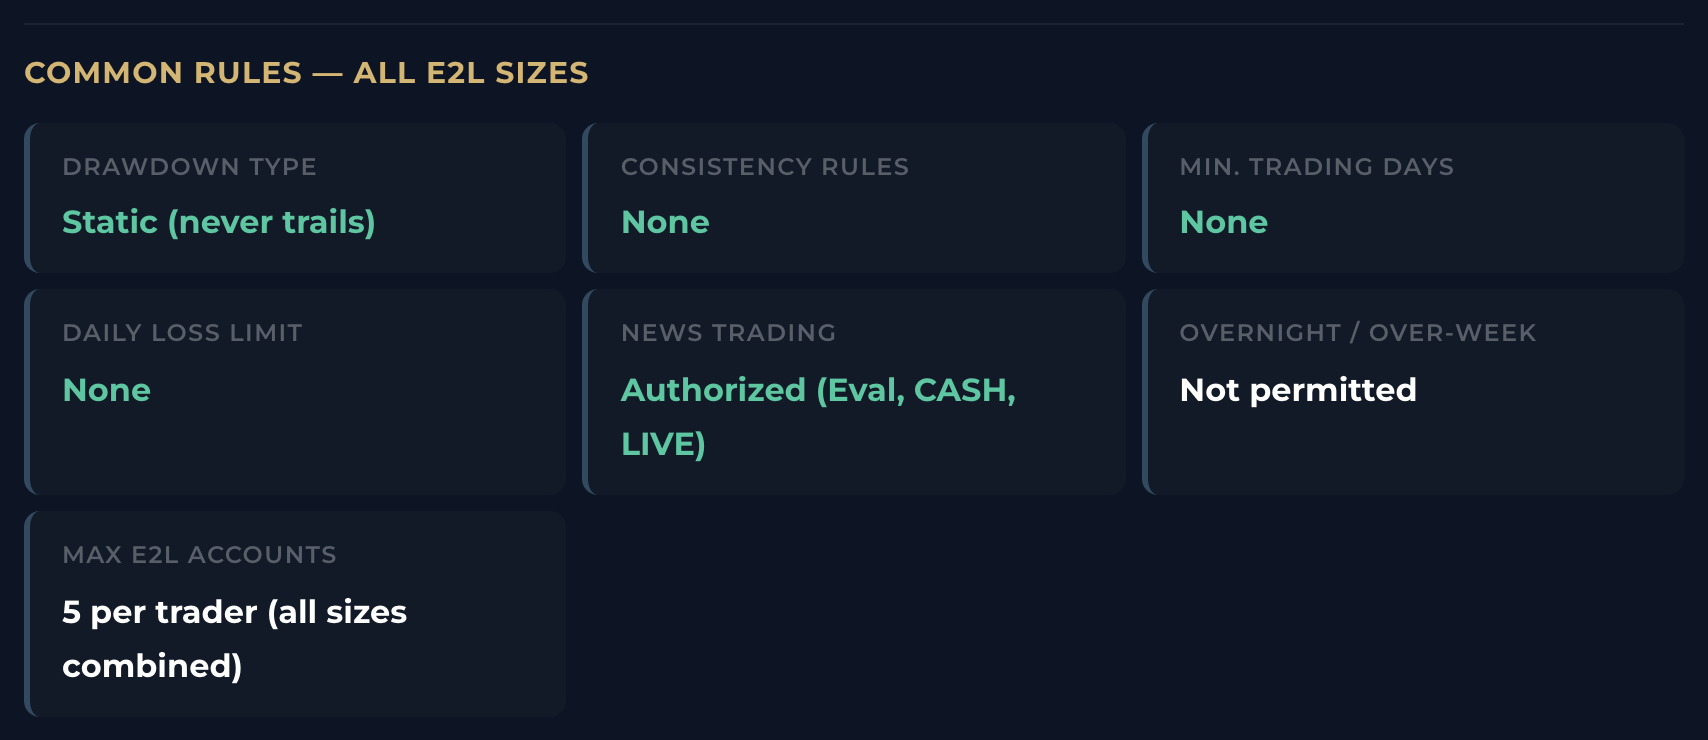
« Le static drawdown ne traîne jamais. »
Phidias Propfirm, Règles, formule de liquidation Express to Live, lu le 12 novembre 2026
- Drawdown statique : 500 $ sur 25K, 650 $ sur 50K, 800 $ sur 100K, 1 000 $ sur 150K. Un trade VWAP gagnant ne remonte jamais votre plancher. Notre guide du drawdown statique explique pourquoi c’est important.
- Aucune limite de perte journalière et aucune règle de consistance : un retournement sur bande stoppé ne termine pas votre journée par règle (voir les prop firms sans limite de perte journalière).
- Intraday uniquement : les positions sont fermées avant la fin de la journée de trading, ce qui colle à un VWAP qui repart à chaque séance.
- NQ, ES, MNQ et MES sont tous autorisés, de 2 E-mini ou 20 micros sur le 25K à 9 E-mini ou 90 micros sur le 150K.
Votre premier payout convertit le compte en compte LIVE, et le cycle complet peut tenir en une seule journée : notre record entre l’achat et le payout est de 6 heures 18 minutes, et 90 % des payouts sont traités en moins de 30 minutes. Acheté en paiement unique, le 25K Express to Live passe de 277 $ à 69 $ avec le code PHIDIAS.
Obtenir un compte Express to Live
Test : comment utiliser le VWAP ?
Trois questions. Sans e-mail.
Test en 30 secondes
Comment utiliser le VWAP ?
VWAP 2026 : questions fréquentes
Que veut dire VWAP ?
VWAP signifie volume weighted average price, prix moyen pondéré par le volume : c’est le prix moyen d’un marché depuis un point de départ, chaque prix comptant en proportion du volume échangé. Sur un graphique de futures, c’est une ligne, en général remise à zéro à chaque séance, à laquelle on compare le prix.
À quoi sert le VWAP en trading ?
Le VWAP sert de prix de référence de la séance : au-dessus, les acheteurs ont payé plus que la moyenne pondérée ; en dessous, c’est l’inverse. Il décrit où le volume s’est échangé. Il ne dit pas où le prix va aller.
Comment se calcule le VWAP ?
VWAP = somme (prix x volume) / somme des volumes, cumulée depuis le point d’ancrage. Nous utilisons le prix typique (plus haut + plus bas + clôture) / 3 de chaque barre, mais CQG prend par défaut le milieu de la barre et Sierra Chart le dernier prix. Sur le NQ le 9 novembre 2026, ce choix a déplacé le VWAP de 10 points.
Que sont les bandes supérieure et inférieure du VWAP ?
Ce sont le VWAP plus ou moins un multiple de l’écart type pondéré par le volume, en général 1, 2 ou 3. Sur 47 séances NQ du 3 septembre au 11 novembre 2026, l’écart type médian à la clôture était de 72,4 points : la bande à 2 écarts types se trouvait à environ 145 points du VWAP.
Qu’est-ce que l’anchored VWAP (VWAP ancré) ?
L’anchored VWAP est le même calcul, démarré sur une barre que vous choisissez : un sommet, un creux, une bougie de news. Il donne le prix moyen payé par tous ceux qui ont traité depuis cet événement. Le VWAP classique n’est qu’un anchored VWAP ancré sur le début de séance.
Quand le VWAP se remet-il à zéro sur le NQ et le ES ?
Cela dépend de vos réglages. Un VWAP de session repart à 18 h, heure de New York, quand les futures d’indices du CME rouvrent après la pause de 17 h à 18 h, selon les caractéristiques de contrat publiées par Ironbeam. Un VWAP de séance régulière (RTH) repart à l’ouverture de 9 h 30. Le 9 novembre 2026, les deux VWAP du NQ ont fini à 219 points l’un de l’autre.
Le VWAP est-il un indicateur en retard ?
Oui. C’est une moyenne des prix et volumes passés, donc il suit le prix avec retard. Il ralentit aussi au fil de la séance, car chaque nouvelle barre pèse de moins en moins dans le volume cumulé. Les bandes suivent une autre logique : elles démarrent étroites parce que peu de prix entrent dans le calcul, puis s’élargissent à mesure que l’amplitude de la séance grandit.
VWAP ou moyenne mobile exponentielle (EMA) ?
Ils ne répondent pas à la même question. Une EMA donne plus de poids aux prix récents et ne repart jamais à zéro ; le VWAP pondère par le volume et repart de son ancrage. Le VWAP sert de repère de séance ou d’événement, l’EMA de filtre de tendance. Aucun des deux n’est un signal à lui seul.
Peut-on trader le VWAP sur un compte de prop firm ?
Oui, les setups VWAP sont intraday. Sur Express to Live chez Phidias, le drawdown est statique et ne suit jamais le solde, il n’y a ni limite de perte journalière ni règle de consistance, les positions sont fermées avant la fin de la journée de trading, et NQ, ES, MNQ et MES sont autorisés. Votre premier payout convertit le compte en compte LIVE.
Guides liés
Vérifiez par vous-même
- CQG : Primer, Volume-Weighted Average Price (définition, début de session, prix utilisé), en anglais
- Sierra Chart : VWAP with Standard Deviation Lines (formule, bandes, Draw Anchored VWAP), en anglais
- TradingView : VWAP improvements across the board (VWAP Auto Anchored, bandes de l’Anchored VWAP), en anglais
- Ironbeam : caractéristiques du contrat E-mini Nasdaq-100 (NQ), en anglais
- Ironbeam : caractéristiques du contrat Micro E-mini Nasdaq-100 (MNQ), en anglais
- Ironbeam : caractéristiques du contrat E-mini S&P 500 (ES), en anglais
- Yahoo Finance : bougies 5 minutes NQ=F (données de notre calcul)
- Règles Phidias (Express to Live)
Notre verdict
« Le VWAP est, à mon sens, la ligne la plus utile pour savoir qui gagne la séance, et l’anchored VWAP la meilleure façon de voir où en sont les acheteurs et les vendeurs de la semaine passée. Aucun des deux ne dit quand cliquer : dans nos données, les bandes et le côté du matin étaient proches d’un pile ou face. Servez-vous du VWAP pour placer votre stop, dimensionnez-le en micros, et tradez-le sur un compte dont le plancher ne bouge pas quand vous gagnez. »
William G., CMO de Phidias Propfirm
William G., CMO de Phidias Propfirm, travaille chaque jour sur les règles et les payouts du prop trading en futures. Dernière relecture 2026.
Définitions telles que publiées par CQG, Sierra Chart et TradingView, règles telles que publiées par Phidias en novembre 2026. Les chiffres NQ et ES utilisent les données Yahoo Finance du 3 septembre au 11 novembre 2026 ; ce sont une illustration, pas un backtest. Le trading de futures comporte un risque de perte important. Cet article est éducatif et ne constitue pas un conseil en trading.