Plan Pro MyFundedFutures, 2026
Le plan Pro est le plan de MFFU pour la taille : gros payouts, pas de limite de perte journalière, tous les contrats dès le premier jour. Le compte live au bout est un produit bien plus petit, et on y accède par un examen, pas par une règle.
Relevé sur la page du plan Pro et dans le centre d’aide de MyFundedFutures le 6 octobre 2026.
Nous sommes une prop firm concurrente : lisez la comparaison finale en le sachant. Tout ce qui la précède vient de la documentation de MyFundedFutures, en lien en bas de page.
Le plan Pro de MyFundedFutures (MFFU) existe en 50K, 100K et 150K, avec une évaluation en une phase, un drawdown trailing en fin de journée, un partage 80/20 et ni limite de perte journalière ni règle de consistance une fois financé. Les payouts s’ouvrent 14 jours après votre premier trade financé, une fois un buffer franchi, et vont jusqu’à 100 000 $. Après trois payouts consécutifs, le compte est examiné pour un compte live doté de 2 000 à 10 000 $.
En bref
- Évaluation : objectif de 6 %, drawdown en fin de journée, consistance 50 %, 2 jours minimum. À partir de 265 $ pour le 50K hors promotions.
- Financé : 80/20, pas de limite journalière, pas de consistance, 5, 10 ou 15 contrats dès le premier jour, pas de news Tier 1.
- Payouts : 14 jours plus un buffer de 2 100 à 4 600 $, minimum 1 000 $, maximum 100 000 $.
- Live : trois payouts consécutifs, puis un examen humain. Solde live de 2 000 à 10 000 $, avec une limite de perte journalière.
- Le chiffre que publie MFFU : 4,2 % des traders financés ont été promus en live ; le chiffre figure sur toutes les pages de plans.
Qu’est-ce que le plan Pro de MyFundedFutures ?
C’est le plan que MFFU construit pour la taille. Parmi ses quatre plans en vente (Builder, Rapid, Rapid EOD et Pro), le Pro est le seul qui démarre à 50K, il offre les plus grosses allocations de minis en 100K et 150K une fois financé, et MFFU le présente comme la voie vers le live la mieux définie de sa gamme.
Le résumé que fait MFFU de la différence est juste : le Rapid est pensé pour la vitesse et la cadence, le Pro pour la taille et le passage en live. Le 50K Pro est affiché à 265 $, le 100K à 401 $ et le 150K à 557 $, avant des codes de réduction qui changent souvent ; le jour de notre relevé, les prix promotionnels de la page du plan ne concordaient même pas entre eux. Pas de frais d’activation ni d’abonnement : c’est un paiement unique.
L’évaluation Pro
Une phase, un objectif de 6 % du compte et deux jours de trading minimum. Le drawdown suit en fin de journée, pas en intraday, et il n’y a pas de limite de perte journalière.
La règle de consistance de 50 % est la vraie contrainte de l’évaluation : un objectif de 3 000 $ ne peut pas venir d’une journée à 2 000 $ et d’une autre à 1 000 $. MFFU vend aussi un add-on One-Day sur le 50K, qui relève l’objectif à 4 000 $ et supprime la règle de consistance pour permettre de passer en une seule journée. Il était payant au moment du paiement lors de notre relevé, alors que son centre d’aide le présente encore comme gratuit et limité dans le temps.
Les règles du compte sim funded
Une fois financé, le compte Pro a moins de règles que l’évaluation, et une plus stricte.
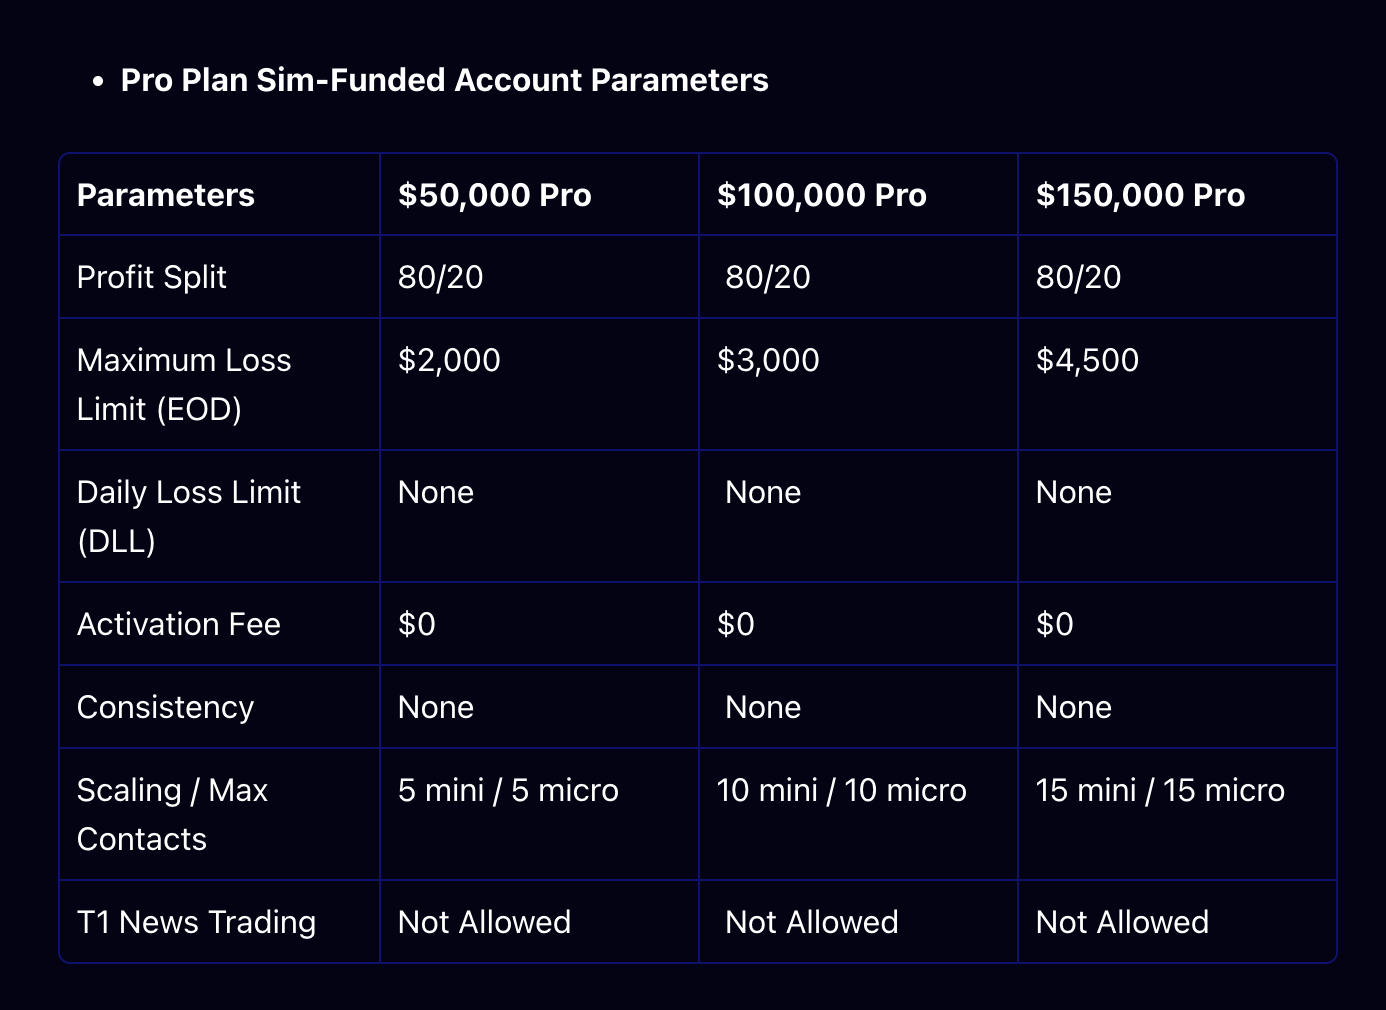
- Ni limite de perte journalière ni règle de consistance. Votre seule ligne dure est le drawdown de fin de journée.
- Toute la taille dès le premier jour : 5, 10 ou 15 contrats, sans palier à franchir.
- Pas de news Tier 1. Autorisées en évaluation, interdites une fois financé. Une stratégie qui s’appuie sur ces publications doit changer après la réussite.
- Activité : au moins un trade tous les 7 jours calendaires, sinon le compte devient inactif.
« Pas de règle de consistance » ne veut pas dire « pas de surveillance ». MFFU applique une Consistent Trading Policy aux comptes Pro : aucun chiffre, mais un suivi de la taille maximale à chaque trade, du flipping de contrats, des tailles de position incohérentes et des stratégies qui ne correspondent pas à votre approche. Les sanctions vont des restrictions de compte aux pénalités et à la fermeture.
Pour la politique complète sur les news, avec le calendrier Tier 1 et la fenêtre de 2 minutes, voir notre guide du trading des news chez MyFundedFutures.
Les règles de payout du plan Pro MFFU
Le Pro paie moins souvent que le Rapid, mais bien plus par demande. Voici la politique complète :
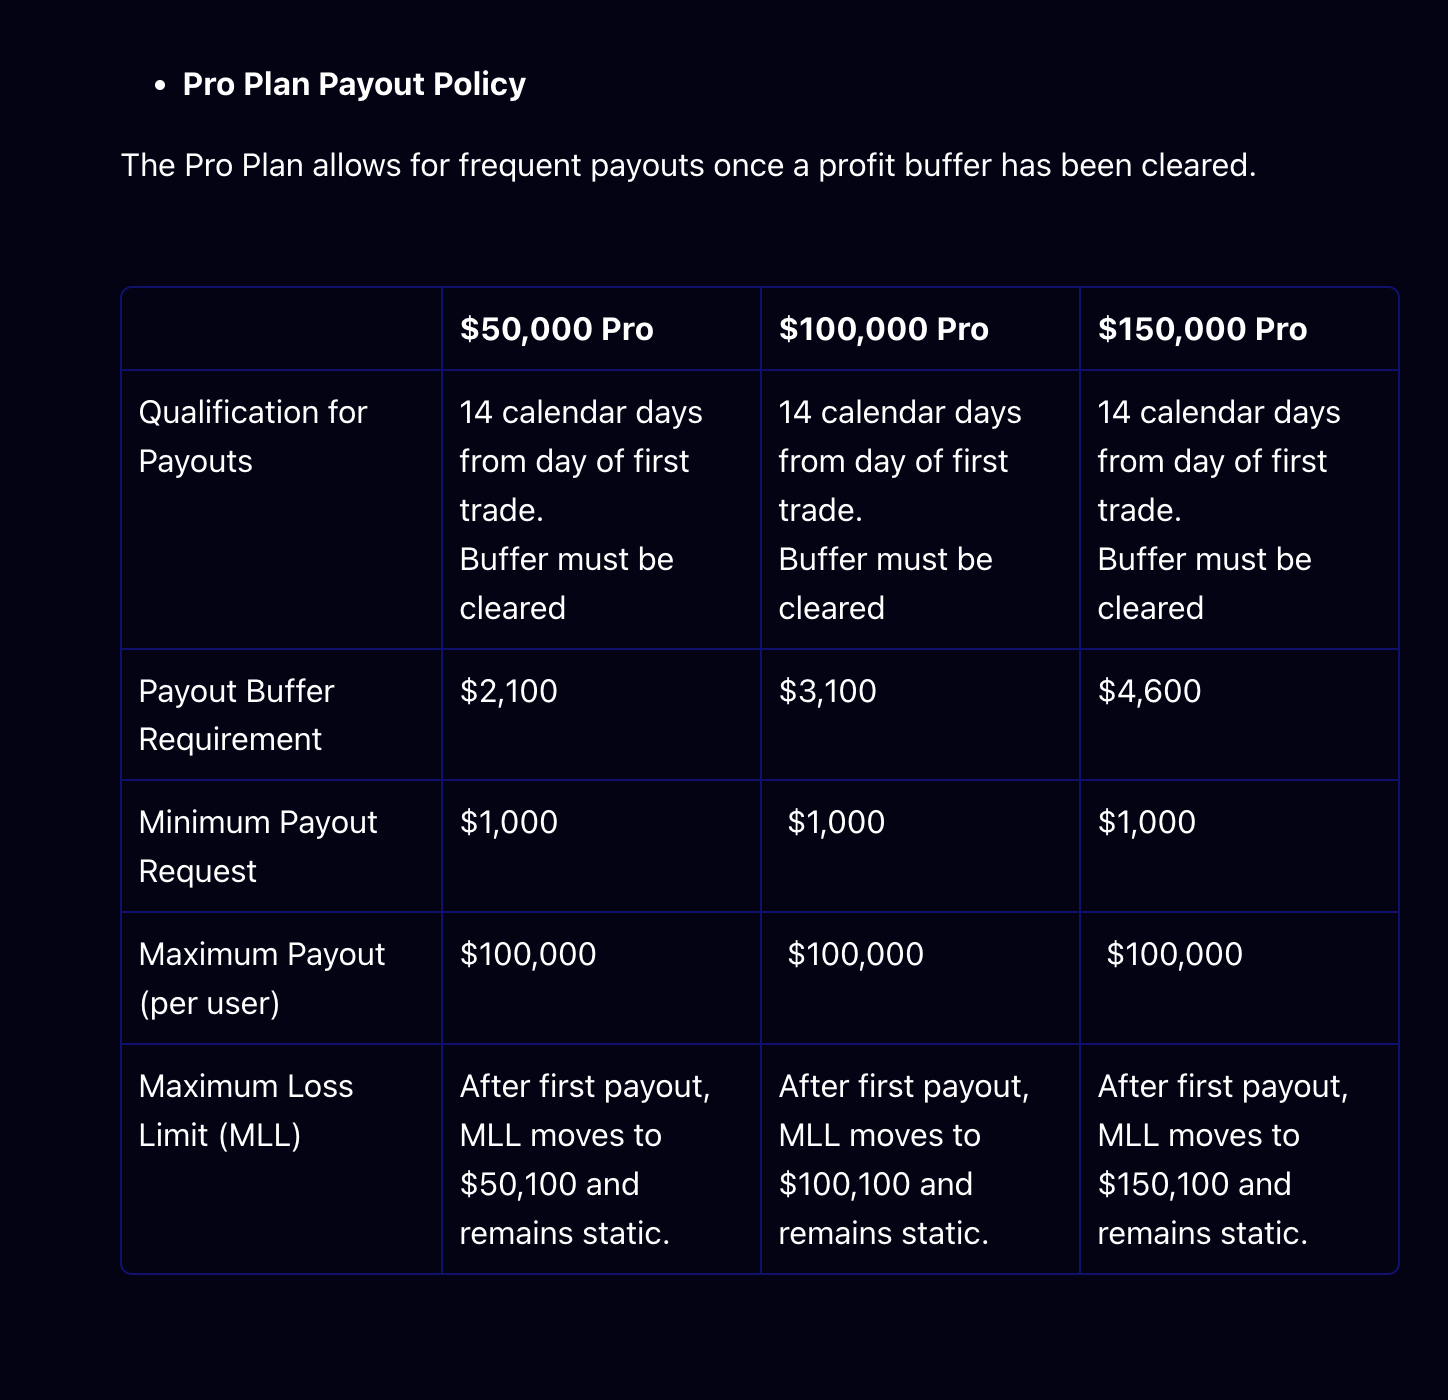
Le déblocage réel est le plus tardif des deux : le jour 14 ou le buffer. Sur le 50K, il faut un solde au-dessus de 52 100 $ avant le premier payout complet. MFFU autorise aussi un retrait unique avant le buffer complet : jusqu’à 60 % des profits, avec un minimum de 1 000 $, les 40 % restants demeurant sur le compte.
La règle qui change le plus le compte est la dernière. Après votre premier payout approuvé, la limite de perte maximale cesse de suivre et se fige au solde de départ plus 100 $. À partir de là, chaque dollar au-dessus de 50 100 $ sur un 50K est une marge qui vous reste. La page du plan décrit des payouts toutes les deux semaines.
Le plafond de 100 000 $, expliqué
100 000 $, c’est le maximum que le plan Pro vous versera, et MFFU le décrit de deux façons, parfois sur la même page. Le centre d’aide et le tableau de règles de la page du plan l’indiquent comme le payout maximum par utilisateur. Le titre et la FAQ de la page du plan le vendent comme jusqu’à 100 000 $ par cycle de payout, face à des concurrents qui plafonnent un cycle à 5 000 $.
Ce qui se passe au-delà est documenté dans le centre d’aide : le profit qui dépasse le maximum de 100 000 $ n’est pas versé, il est transféré sur un solde de compte live, jusqu’à 5 000 $ sur le 50K, 7 500 $ sur le 100K et 10 000 $ sur le 150K. Et quand l’équipe Risk fait passer un compte en live, les profits au-delà du maximum du plan sont perdus.
Exemple chiffré sur un 50K. Vous franchissez le buffer de 2 100 $, attendez les 14 jours et demandez 1 000 $. Votre perte max se fige à 50 100 $. Un mois plus tard, vous demandez 8 000 $, dont vous gardez 6 400 $ en 80/20. Le plafond est loin. En pratique, la contrainte du Pro est rarement les 100 000 $ : c’est le rythme de 14 jours, le buffer, et l’examen live que déclenche le troisième payout consécutif.
Le chemin vers le live : trois payouts, puis un examen
C’est ici que les deux moitiés du plan Pro cessent de correspondre. La page du plan de MFFU liste trois voies vers un compte live : trois payouts consécutifs sur le même compte, qui mènent à un examen par l’équipe Risk ; un profit au-delà du plafond de 100 000 $ transféré sur un solde live ; ou une proposition directe de l’équipe Risk. Selon ses propres mots, le déclencheur est documenté et l’examen est humain (« the trigger is documented; the review is human »). Son centre d’aide ajoute un quatrième déclencheur d’examen : un palier de 20 000 $ de profit, qui déclenche un examen sans garantir de passage en live.
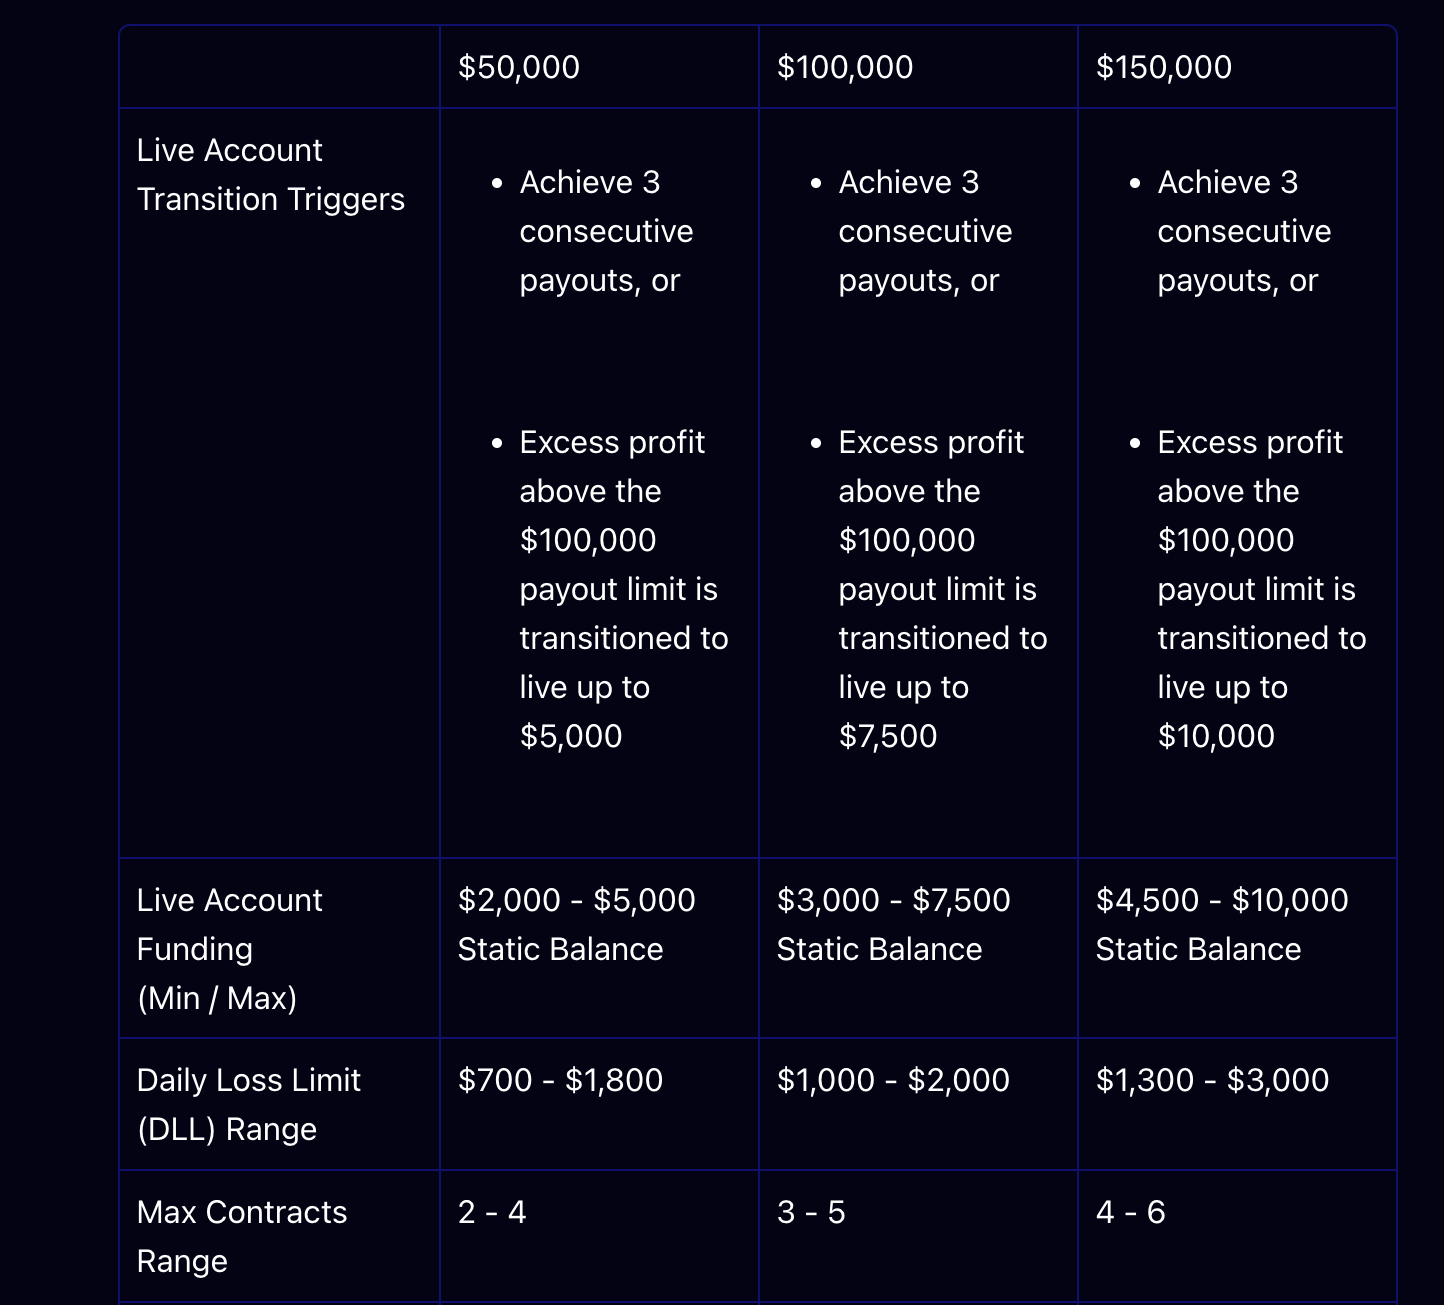
Le solde live peut être débloqué : après 20 jours gagnants d’au moins 4 % du solde initial et trois payouts, vous pouvez y puiser jusqu’à 140 $. Sur une dotation de 5 000 $, cela fait 20 jours à au moins 200 $. Les payouts live sont quotidiens, et on ne peut pas trader en live et en simulé en même temps.
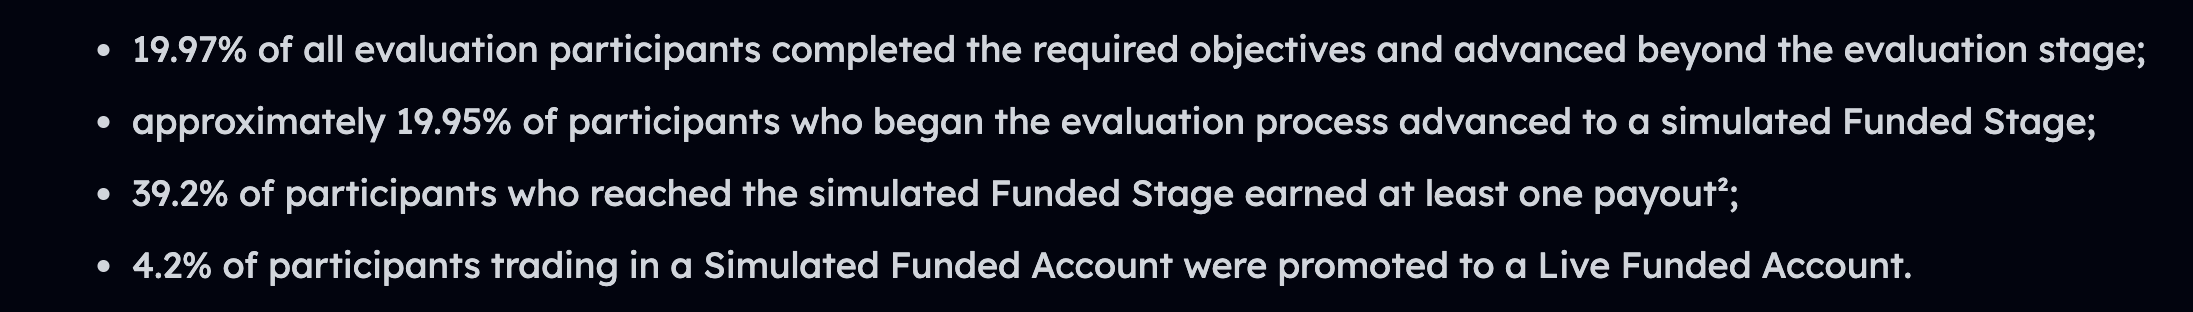
MFFU publie le résultat en bas de sa propre page de plan : 4,2 % des participants tradant un compte sim funded ont été promus en compte live. Le même chiffre figure sur toutes les pages de plans de MFFU : il n’est donc pas propre au Pro, et MFFU ne donne pas la période de mesure. Nos règles de copy trading MyFundedFutures expliquent ce qui arrive à plusieurs comptes à cette étape : ils fusionnent en un seul.
Le compte live de chaque plan MFFU, dont le départ à 0 $ du Rapid, est détaillé dans notre guide du compte live MyFundedFutures.
Pro ou Rapid : quel plan MFFU ?
MFFU présente le choix comme la taille contre la cadence, et les règles lui donnent raison.
Le Rapid convient au trader qui veut un flux de trésorerie et accepte un drawdown intraday. Le Pro convient à celui qui trade plus gros, moins souvent, et peut attendre deux semaines. Notre guide du plan Rapid de MyFundedFutures couvre l’autre côté, et notre comparatif des plans met les quatre côte à côte.
Pro MFFU vs Express to Live de Phidias
Le Pro offre plus de marge qu’Express to Live sur un 50K, et nous le disons. Aucun des deux n’a de limite de perte journalière, mais le Pro offre un drawdown de fin de journée de 2 000 $ contre notre drawdown statique de 650 $, et une dotation live de 2 000 à 5 000 $ contre notre crédit LIVE de 1 000 $. Là où nous différons, c’est sur la manière d’y arriver.
Sur Express to Live, vous atteignez l’objectif sur le compte CASH, vous cliquez sur Switch to Live, et le bonus fixe convertit le compte en compte LIVE : 2 000 $ de bonus sur le 50K, dont 1 600 $ pour vous en 80/20, plus 1 000 $ de crédit LIVE. Cette conversion est une règle du produit, pas un examen, et le cycle complet de l’inscription au LIVE a déjà été bouclé en une seule journée, en 6 heures 18 minutes au plus rapide. Sur nos comptes Fundamental et Premium, le passage en LIVE est discrétionnaire.
Voir les comptes et tarifs Phidias
Test : le plan Pro MFFU est-il fait pour vous ?
Quatre questions sur le rythme de payout, le trading des news, la taille de position et ce que vous voulez au bout. Sans email.
Vérification en 30 secondes
Le plan Pro MFFU est-il fait pour vous ?
Plan Pro MFFU : questions fréquentes
Qu’est-ce que le plan Pro de MyFundedFutures ?
Le plan de MFFU pour les comptes plus gros : 50K, 100K ou 150K, une évaluation en une phase, un drawdown trailing en fin de journée, pas de limite de perte journalière, pas de règle de consistance une fois financé, un partage 80/20, des payouts tous les 14 jours jusqu’à 100 000 $, et un examen pour un compte live après trois payouts consécutifs.
Quelles sont les règles de payout du plan Pro MFFU ?
Le premier payout demande 14 jours calendaires depuis votre premier trade financé et un buffer franchi de 2 100 $, 3 100 $ ou 4 600 $ selon la taille. La demande minimale est de 1 000 $ et le maximum de 100 000 $ par utilisateur. Avant le buffer complet, un retrait unique jusqu’à 60 % des profits est possible. Après le premier payout, la limite de perte maximale se fige au solde de départ plus 100 $.
Quel est le payout maximum du plan Pro MFFU ?
100 000 $. MFFU le décrit des deux façons : payout maximum par utilisateur dans son centre d’aide et son tableau de règles, jusqu’à 100 000 $ par cycle de payout dans le titre de sa page de plan. Le profit au-delà de ce plafond n’est pas versé : il est transféré sur un solde de compte live, jusqu’à 5 000 $, 7 500 $ ou 10 000 $ selon la taille.
Quel est le partage des profits du plan Pro MFFU ?
80/20 sur le compte sim funded et sur le compte live. Seuls les plans Rapid et Rapid EOD de MFFU paient en 90/10.
Le plan Pro MFFU a-t-il une règle de consistance ?
Une règle de consistance de 50 % pendant l’évaluation seulement. Une fois financé, il n’y a pas de règle chiffrée, mais MFFU applique une Consistent Trading Policy qui surveille notamment la taille maximale à chaque trade, le flipping de contrats et les tailles incohérentes, avec restrictions ou fermeture comme sanctions possibles.
Combien de contrats peut-on trader sur le plan Pro MFFU ?
Une fois financé, 5 minis ou 5 micros sur le 50K, 10 sur le 100K et 15 sur le 150K, dès le premier jour. Sur le compte live, la fourchette descend à 2 à 4, 3 à 5 et 4 à 6 contrats.
Comment obtient-on un compte live sur le plan Pro MFFU ?
De trois façons : trois payouts consécutifs sur le même compte suivis d’un examen par l’équipe Risk, un profit au-delà du plafond de 100 000 $ transféré sur un solde live, ou une proposition directe de l’équipe Risk. Un palier de 20 000 $ de profit déclenche aussi un examen. MFFU précise que le déclencheur est documenté et que l’examen est humain : trois payouts ne garantissent donc pas un compte live.
Quelle est la taille du compte live du plan Pro MFFU ?
Un solde statique de 2 000 à 5 000 $ sur le 50K, de 3 000 à 7 500 $ sur le 100K et de 4 500 à 10 000 $ sur le 150K, avec une limite de perte journalière et moins de contrats que sur le compte sim. On ne peut retirer qu’au-dessus du solde initial, tant qu’on n’a pas réalisé 20 jours gagnants d’au moins 4 % de ce solde et trois payouts.
Le plan Pro MFFU est-il meilleur que le Rapid ?
Ils répondent à des besoins différents. Selon MFFU, le Rapid est pensé pour la vitesse et la cadence : payouts quotidiens en 90/10 avec un drawdown trailing intraday. Le Pro est pensé pour la taille et le passage en live : payouts tous les 14 jours en 80/20, drawdown de fin de journée, pas de limite de perte journalière et plus de contrats.
Guides liés
À lire vous-même
Le verdict
« Le plan Pro est l’un des plans simulés les mieux construits du marché des futures : pas de limite journalière, toute la taille dès le premier jour, un drawdown qui se fige après le premier payout. Lisez-le simplement comme deux produits. La moitié simulée est généreuse. La moitié live, ce sont quelques milliers de dollars, atteints par trois payouts et un examen, et les propres chiffres de MFFU disent que peu de traders y arrivent. »
William G., CMO chez Phidias Propfirm