Plan Builder MyFundedFutures, 2026
Builder n’est pas un compte sur lequel on reste. Le stade simulé est plafonné à cinq payouts, et le cinquième est ce qui vous rend éligible au passage en live.
C’est une vraie route vers un compte réel, ce qu’aucun autre plan d’entrée n’offre. C’est aussi un plafond. Relevé sur leur page plan et leur tableau de règles le 22 septembre 2026.
Vous comparez les options ? Phidias Express to Live est le compte que nous construisons. Nous sommes leur concurrent, pesez cette page en conséquence.
C’est quoi le plan Builder de MyFundedFutures ?
C’est leur porte d’entrée la moins chère, et le seul plan doté d’une échelle fixe vers un compte live. Deux tailles, une évaluation d’un jour minimum, aucun frais d’activation, et cinq payouts simulés qui débouchent sur un vrai compte de courtage. La contrepartie de tout ça, c’est un plafond : le cinquième payout met fin au stade simulé.
Le jour de notre relevé, le 25K affichait 63 $ contre un prix catalogue de 105 $, et le 50K 75 $ contre 125 $. Les deux sont promotionnels : MyFundedFutures tarife chaque plan à partir d’une remise qui bouge, donc vérifiez le chiffre du jour plutôt que de faire confiance à une page, y compris celle-ci. Et attention au sélecteur de taille, la carte s’ouvre sur le 50K.
Combien de payouts peut-on prendre sur Builder ?
Cinq. C’est toute la réponse, et c’est le nombre le plus important du plan. Leur tableau de règles indique Max Sim Payouts à 5 sur les deux tailles, et chaque cycle est plafonné. Le stade simulé a donc un plafond dur, calculable avant l’achat.
C’est ce qui distingue Builder de tous les autres plans de la gamme, et ça coupe dans les deux sens. Rapid et Pro laissent enchaîner les payouts simulés indéfiniment. Builder non : leurs règles donnent le déclencheur de promotion au cinquième payout approuvé, et leur help center le formule comme devenir éligible à la promotion à ce moment-là. Dans les deux cas, il n’y a pas de sixième payout simulé à prendre. Si votre plan était de traiter un compte simulé financé comme une ligne de revenu durable, Builder est le mauvais produit. Si vous vouliez une sortie définie de la simulation, c’est le seul qu’ils vendent.
L’échelle, barreau par barreau
MyFundedFutures présente le parcours en sept étapes sur sa page plan. Condensé, ça donne ceci.
Notez qui détient le compte tout en haut. MyFundedFutures nomme sa contrepartie live ouvertement, et ce n’est pas MyFunded Futures, LLC. C’est plus de transparence que n’en offrent la plupart des firmes, et ça signifie bien que l’entité à qui vous achetez n’est pas celle chez qui vous finissez par trader.
Ce que chaque payout exige vraiment
La cadence annoncée est de 48 heures. Les conditions en dessous sont l’endroit où se passe l’essentiel de l’attente.
La règle de cohérence à 50 % est celle qui surprend, parce qu’elle ne s’applique pas du tout pendant l’évaluation. Elle apparaît au stade du payout : votre meilleure journée ne peut pas représenter plus de la moitié du profit de ce cycle. Sur un cycle à 500 $, aucune journée au-dessus de 250 $.
Surveillez aussi la règle d’inactivité. Sept jours calendaires, c’est court, et ce sont des jours calendaires et non des jours de bourse.
La pause douce ne protège pas votre capital, elle programme sa perte
Builder est vendu comme le plan indulgent, et la limite de perte journalière est la pièce maîtresse de cet argumentaire. MyFundedFutures parle d’un mécanisme d’accompagnement plutôt que d’un coupe-circuit. Cette description est exacte à propos du compte et trompeuse à propos du drawdown.
Voici la mécanique. Sur un Builder 50K, vous avez 2 000 $ de perte maximale et 1 000 $ de limite journalière. Votre séance descend à 1 000 $ de moins-value. Le trading s’arrête pour la journée. Le compte survit.
Mais la perte, elle, ne survit pas en flottant. Elle est encaissée. La position qui allait peut-être se retourner de 100 $ en votre faveur est fermée, et vous ne saurez jamais si elle l’aurait fait. Vous revenez à la séance suivante après avoir dépensé la moitié de votre drawdown entier, définitivement, sans aucune possibilité de l’avoir regagné. Le compte est intact et la marge a disparu.
Il existe un vrai argument en face, et il mérite d’être posé : un trader en tilt peut perdre un compte entier en une séance, et un plafond journalier l’en empêche. Pour quelqu’un qui apprend réellement la discipline, ça vaut quelque chose.
Mais regardez où MyFundedFutures l’applique.
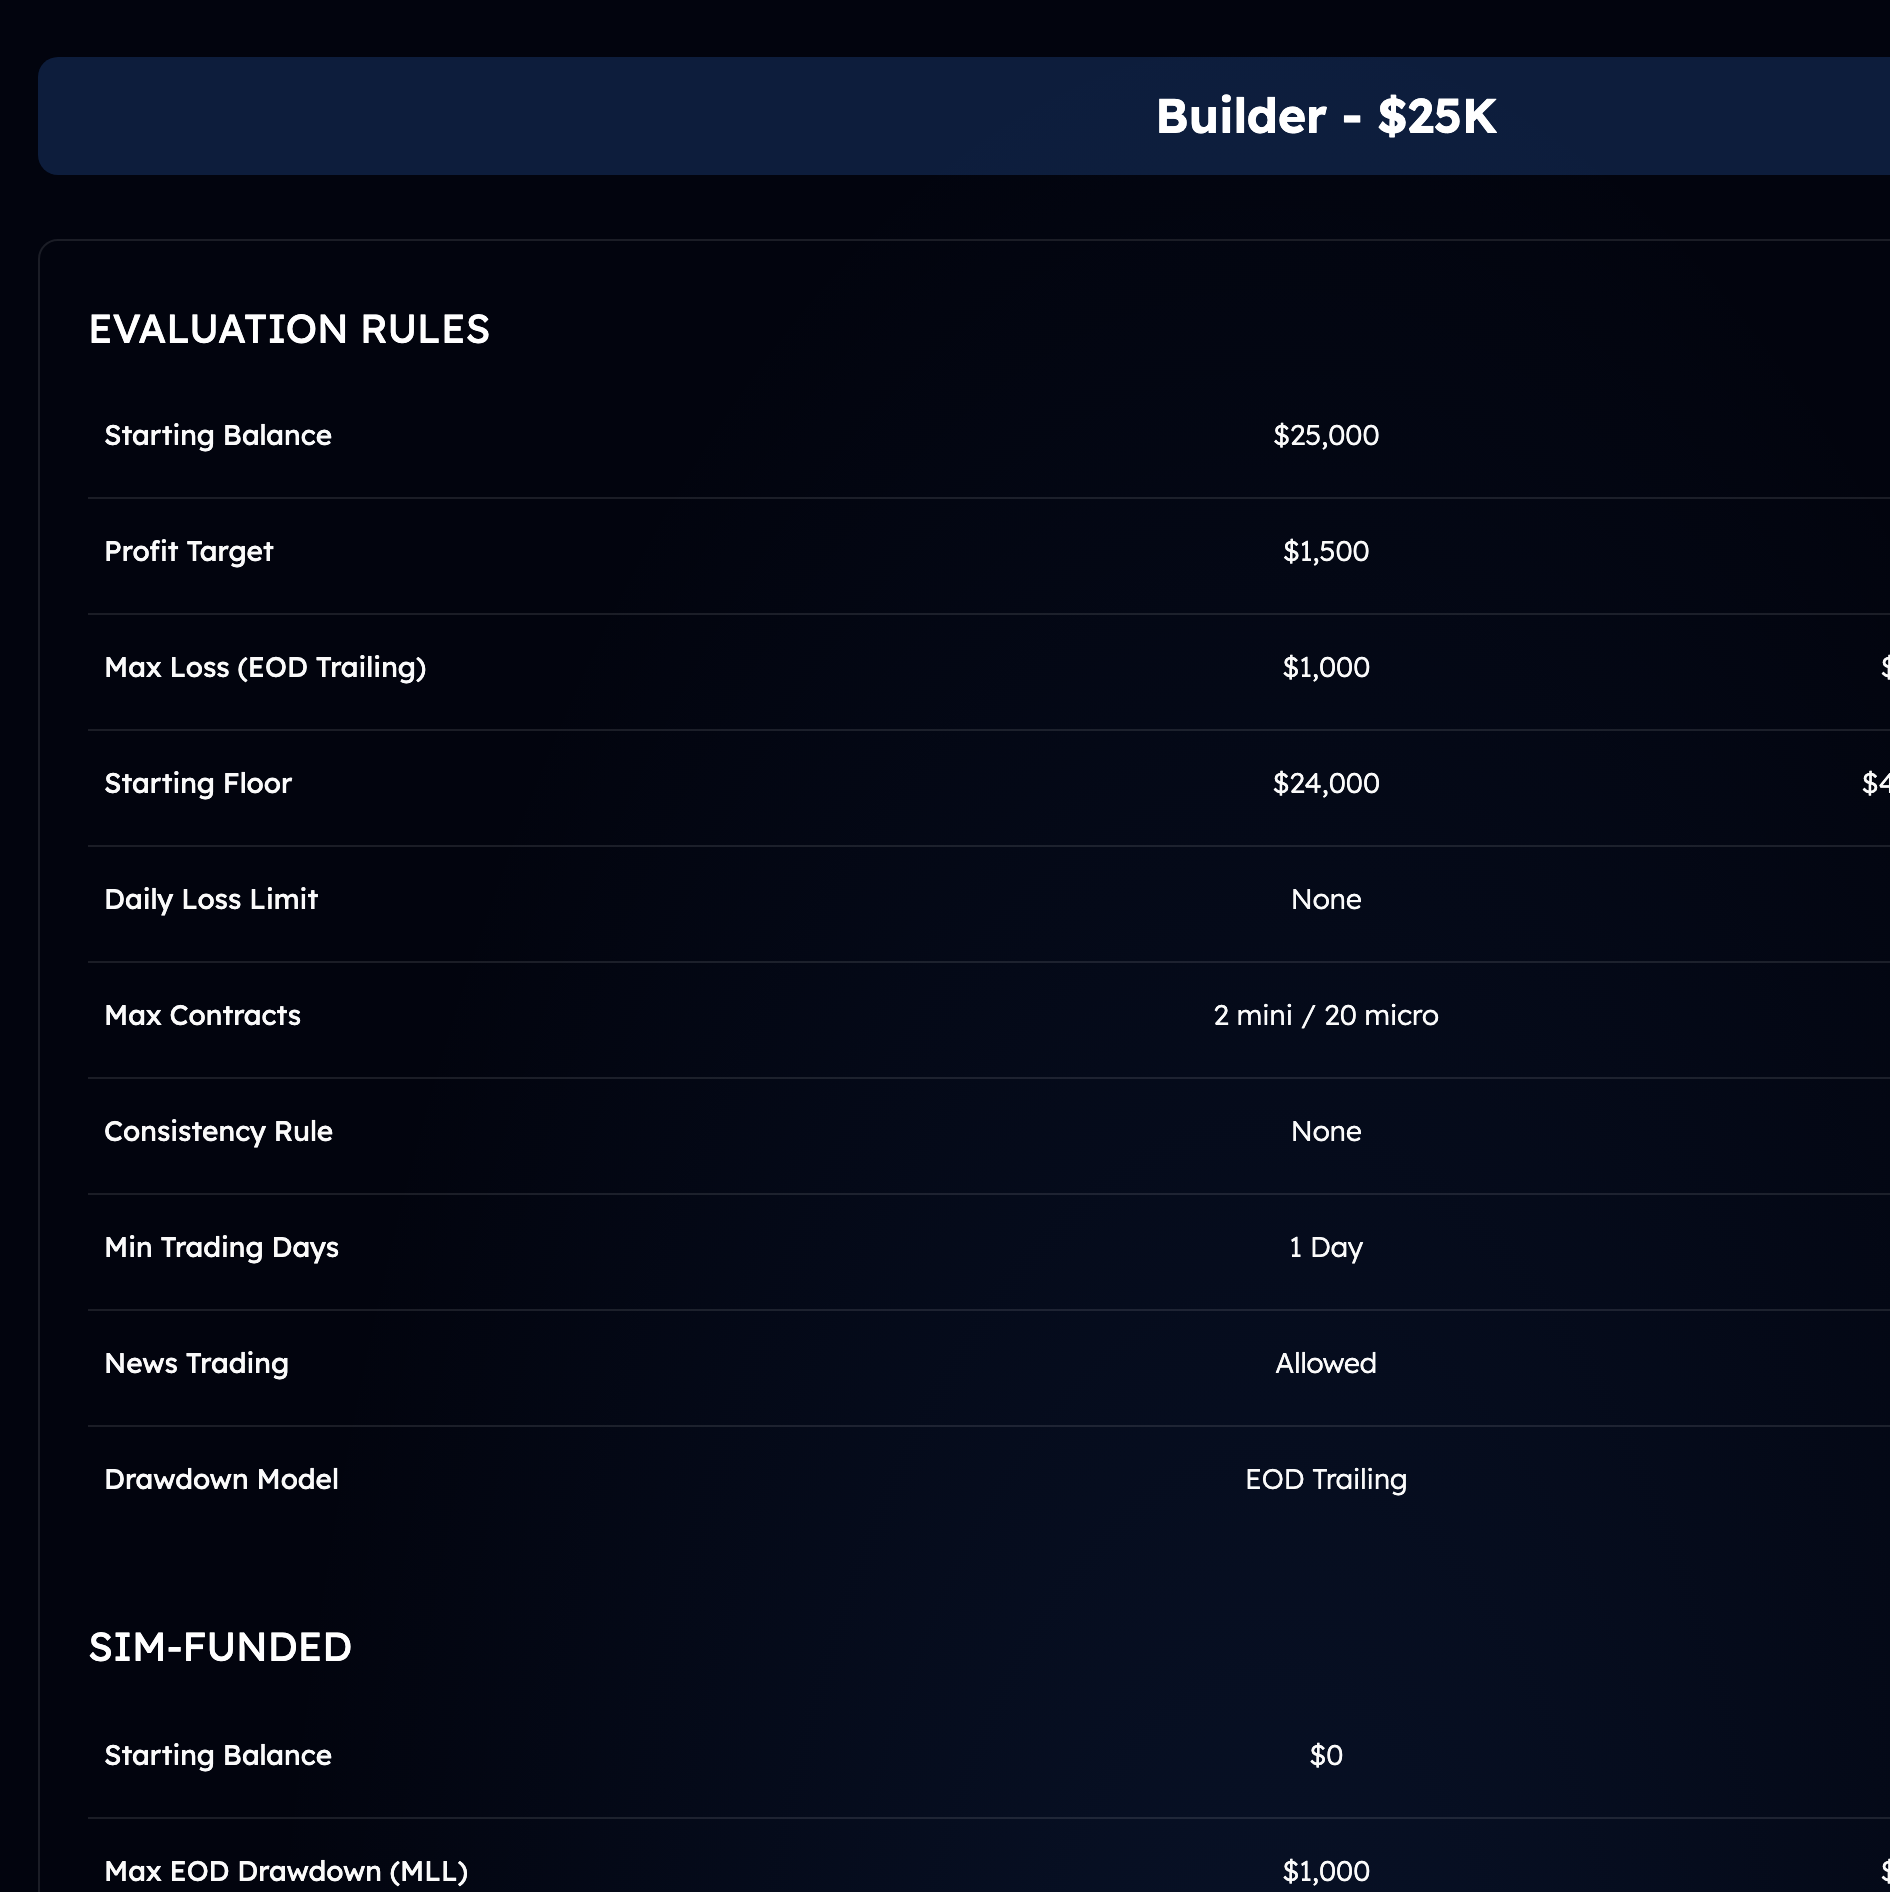
Elle existe sur exactement un compte dans toute la gamme, et c’est celui qui est vendu aux débutants. Le Builder 25K, moins cher et destiné au même public, n’a aucune limite journalière. Ce n’est donc pas une philosophie maison sur la protection des traders. C’est un réglage de risque sur un seul produit.
Combien de comptes Builder ? Ça dépend de la taille.
La page plan a l’air de se contredire là-dessus, et trois de ses quatre formulations vont dans le même sens. C’est le help center qui tranche, et la réponse n’est pas celle du texte marketing.
C’est le tableau de règles qui a raison, et le texte marketing est écrit pour le 50K. Leur guide Builder 25K l’indique deux fois, dont une en réponse directe de FAQ : un trader peut détenir jusqu’à deux comptes simulés financés par utilisateur sur le plan Builder 25K. Le guide du 50K dit l’inverse pour sa propre taille : un seul actif par utilisateur. C’est donc une règle de taille, pas une contradiction. Deux sur le 25K, un sur le 50K. L’accroche, le tableau comparatif et la FAQ décrivent tous le 50K sans le préciser, et c’est comme ça qu’une vraie réponse finit par ressembler à un conflit.
Builder est-il la bonne porte d’entrée pour vous ? Quatre questions sur ce que vous en attendez, ce que vous pensez d’être coupé en séance, combien de payouts vous visez et quelle taille vous intéresse. Sans email.
Test de 30 secondes
Builder est-il la bonne porte d'entrée pour vous ?
L’add-on est l’option la moins chère, pas l’amélioration
Celui-là se lit à l’envers tant qu’on n’a pas vu les prix. Builder vend deux versions au moment du paiement, et celle qui a le drawdown le plus serré est la moins chère.
Vous payez moins et vous avez moins de marge. 28 $ de moins au catalogue, 500 $ de drawdown en moins, et un matelas abaissé du même montant, donc un premier payout atteint plus vite. Leur propre guide le dit clairement : une perte maximale plus petite signifie un coussin plus serré, et en échange la version add-on est vendue moins cher. C’est une entrée moins chère pour un compte plus serré, pas une option payante. Laquelle vous convient dépend de si votre problème est la patience ou la volatilité.
À quoi ressemble le compte live
Le haut de l’échelle est un vrai compte de courtage, et ses paramètres sont publiés.
Une case mérite d’être signalée. Leur page plan donne la max loss limit du 25K live comme Daily, alors que leur propre guide 25K la donne comme statique une fois le drawdown à zéro, exactement comme le 50K. Elle voisine en plus leur propre case indiquant que le 25K live n’a aucune limite journalière, ce qui rend Daily difficile à lire autrement que comme une coquille. Fiez-vous au guide.
Et la règle que personne ne lit avant qu’elle ne s’applique : breacher le compte live entraîne 21 jours de carence, sans trading simulé financé, sans achat de nouvelle évaluation et sans reset pendant cette période. Trois semaines dehors, puis on reprend l’échelle depuis l’évaluation.
La comparaison du live Builder avec ceux du Rapid et du Pro, et ce qu’il coûte à faire tourner, sont dans notre guide du compte live MyFundedFutures.
Builder, Rapid ou Pro en 2026 ?
Version courte, le comparatif complet est ailleurs.
Notez que Rapid a bien un bloc compte live dans son tableau de règles, il ne publie simplement aucun déclencheur pour y arriver. Builder si vous voulez une destination définie pour le moins cher. Rapid si vous voulez la cadence et le meilleur split. Pro si vous voulez le plafond le plus haut. Le détail complet est dans notre comparatif des quatre plans.
Là où nous divergeons
Le crédit d’abord. Une échelle définie qui mène d’une évaluation bon marché à un courtier live nommé est une vraie bonne idée de produit, et publier le déclencheur de promotion, le drawdown live, la carence et le nom du courtier est plus que ce que font la plupart des firmes. Le passage en un jour et le drawdown de fin de journée sont de vrais avantages pour un débutant.
La différence que nous mettrions devant un trader, c’est qui gère la limite de perte.
Sur Express to Live, il n’y a aucune limite de perte journalière et le drawdown est statique. Votre limite de perte est à vous, entièrement, pour toute la vie du compte, et c’est vous qui décidez comment la dépenser. Nous pourrions ajouter un plafond journalier et le présenter comme une protection. Nous ne le faisons pas, parce qu’un plafond journalier n’empêche pas la perte : il l’encaisse et vous retire la possibilité de trader au travers.
Deux précisions honnêtes, parce que cet article a passé trois sections à lire leurs petits caractères et que les nôtres méritent le même traitement.
Notre drawdown statique est plus petit. L’E2L 25K tourne sur un plancher statique de 500 $ contre les 1 000 $ trailing du Builder 25K. Le nôtre ne bouge pas, c’est tout l’intérêt, mais c’est la moitié du nombre et il faut peser les deux faits plutôt qu’un seul.
Et nous ne détenons pas non plus le compte live. Notre page de règles indique qu’un compte live est ouvert chez notre partenaire Dorman Trading via Sweet Futures. Nous avons fait un point plus haut du fait que MyFundedFutures nomme Blue Row Capital, il serait donc malvenu de ne pas nommer le nôtre. La différence n’est pas qui détient le compte, c’est ce qui déclenche le passage.
C’est la seconde différence. Sur Express to Live, il n’y a ni échelle à gravir ni promotion à attendre : vous atteignez l’objectif sur le compte CASH, vous cliquez Switch to Live, et le bonus fixe vous convertit. La conversion, c’est le payout : une règle du produit, pas une promotion.
Voir les comptes et tarifs Phidias
Plan Builder MyFundedFutures : questions fréquentes
C’est quoi le plan Builder de MyFundedFutures ?
C’est leur entrée la moins chère, vendue en 25K et 50K, avec une évaluation d’un jour minimum et une échelle fixe de cinq payouts simulés qui débouche sur un compte de courtage live chez Blue Row Capital. L’objectif d’évaluation est de 1 500 $ sur le 25K et 3 000 $ sur le 50K, le split est 80/20, il n’y a aucun frais d’activation et aucune règle de cohérence pendant l’évaluation.
Combien de payouts peut-on prendre sur Builder ?
Cinq. Leur tableau de règles indique Max Sim Payouts à 5 sur les deux tailles, et chaque cycle est plafonné à 1 000 $ sur le 25K et 2 000 $ sur le 50K. Le stade simulé vaut donc au maximum 5 000 $ ou 10 000 $ avant que le cinquième payout approuvé ne vous rende éligible au passage en live. Builder n’est pas un compte sur lequel on s’installe.
Que se passe-t-il après le cinquième payout Builder ?
Vous devenez éligible à la promotion. Leurs règles donnent le déclencheur après le cinquième payout simulé approuvé, et le compte live est souscrit par Blue Row Capital, pas par MyFunded Futures, LLC. Il porte un drawdown trailing de fin de journée de 1 000 $ sur le 25K et 2 000 $ sur le 50K, soit la même chose qu’au stade simulé, plus des payouts quotidiens, un split 80/20 et aucune règle de cohérence.
Le plan Builder a-t-il une limite de perte journalière ?
Uniquement sur le 50K. Leur tableau de règles donne Daily Loss Limit à None sur le 25K et 1 000 $ en pause douce sur le 50K. C’est la seule limite de perte journalière de toute la gamme MyFundedFutures, Rapid et Pro n’en ayant aucune. Le compte le moins cher est donc le plus libre.
C’est quoi une limite de perte journalière en pause douce ?
Quand votre séance est à 1 000 $ de moins-value, le trading s’arrête jusqu’à la séance suivante et le compte survit. MyFundedFutures présente ça comme un mécanisme d’accompagnement plutôt qu’un coupe-circuit, ce qui est vrai du compte. Ce ne l’est pas du drawdown : sur un 50K, vous venez d’encaisser définitivement la moitié de vos 2 000 $ de perte maximale, et vous revenez le lendemain avec la moitié de la marge de départ.
Combien de comptes Builder peut-on avoir ?
Ça dépend de la taille, et la page plan brouille la réponse. L’accroche et la FAQ disent toutes deux un seul compte par utilisateur, mais elles décrivent le 50K. Le tableau de règles donne deux Builder 25K par utilisateur, et leur guide help center du 25K le confirme deux fois : jusqu’à deux comptes simulés financés par utilisateur sur cette taille. Un sur le 50K, deux sur le 25K.
Que faut-il pour chaque payout Builder ?
Deux jours qualifiants dans le cycle, un profit net d’au moins 250 $ sur le 25K ou 500 $ sur le 50K depuis votre dernier payout, un matelas franchi de 1 100 $ ou 2 100 $, et une règle de cohérence de 50 % au stade du payout : votre meilleure journée ne peut pas représenter plus de la moitié du profit du cycle. Les payouts tournent toutes les 48 heures une fois ces conditions remplies.
C’est quoi l’add-on Builder ?
La moins chère des deux options au moment du paiement, pas une amélioration payante. Sur le 50K elle est affichée à 125 $ contre 153 $ pour la version par défaut, et elle ramène la perte maximale de 2 000 $ à 1 500 $, relève le plancher de départ à 48 500 $ et abaisse le matelas à franchir de 2 100 $ à 1 600 $. Vous payez moins et vous tradez avec moins de marge, et ça se prolonge sur le compte live.
Que se passe-t-il si vous breachez sur Builder ?
Au stade simulé, dépasser le drawdown maximal met fin au compte et il faut racheter une évaluation. Toucher la pause douce à 1 000 $ ne met fin qu’à la séance. Au stade live c’est plus lourd : MyFundedFutures annonce une carence de 21 jours, sans trading simulé financé, sans achat de nouvelle évaluation et sans reset pendant cette période.
Builder vaut-il mieux que Rapid ?
Ils répondent à deux questions différentes. Builder est moins cher, se passe en un jour et offre une route définie vers le live, mais plafonne à cinq payouts et paie 80/20. Rapid paie quotidiennement sur le compte simulé à 90/10 sans échelle fixe, ce qui convient au trader qui cherche une cadence plutôt qu’une destination.
Comment Phidias se compare-t-il ?
La différence qui compte sur ce plan, c’est la limite de perte journalière. Sur Phidias Express to Live il n’y en a aucune, et le drawdown est statique plutôt que trailing : votre limite de perte reste entièrement à vous, sur toute la vie du compte. La seconde, c’est la sortie de la simulation : il n’y a ni échelle à gravir ni promotion à attendre, parce que chez nous le premier payout est la conversion, par règle.
Guides liés
À lire vous-même
- Page du plan Builder (l’échelle, le tableau de règles, la limite de comptes)
- Help center MyFundedFutures (les guides Builder 25K et 50K, et les prix des deux options)
- Règles de trading Phidias (aucune limite journalière, drawdown statique)
- Comptes et tarifs Phidias
Le verdict
« Builder est le seul plan d’entrée du secteur qui mène quelque part, et je le lui reconnais. Ce que je ne ferais pas, c’est appeler sa limite journalière une protection. Arrêter un trader à la moitié de son drawdown ne sauve pas l’argent. Ça l’encaisse, et ça lui retire le seul outil qu’il avait pour le regagner. »
William G., CMO chez Phidias Propfirm