Day trading de futuros, 2026
Calculamos el VWAP y el anchored VWAP con datos reales de NQ y ES. Cuando el NQ tocó una banda de 2 desviaciones después de las 11:30, solo volvió al VWAP antes del cierre en el 44 % de las sesiones.
Definiciones de la documentación de CQG y Sierra Chart, nuestro propio cálculo con datos de futuros de Yahoo Finance y las reglas de las cuentas Phidias.
El VWAP (volume weighted average price) es el precio medio de un mercado desde un punto de partida, con cada precio ponderado por el volumen negociado. Los day traders de NQ y ES lo usan como precio justo de la sesión: por encima, los compradores han pagado más que la media de la sesión; por debajo, los vendedores han vendido más barato. El anchored VWAP inicia el mismo cálculo en una barra elegida. Es una referencia, no una señal.
Actualizado el 12 de noviembre de 2026
En resumen
- Fórmula: VWAP = suma de (precio x volumen) / suma del volumen, acumulada desde el anclaje. Usamos el precio típico (máximo + mínimo + cierre) / 3.
- Bandas: el VWAP más o menos 1, 2 o 3 desviaciones estándar ponderadas por volumen. Desviación mediana al cierre en nuestra muestra: 72,4 puntos en el NQ, 13,1 en el ES.
- El anclaje importa en futuros: el VWAP de sesión se reinicia a las 18:00 (Nueva York), el VWAP RTH a las 9:30. En el NQ el 9 de noviembre de 2026 terminaron a 219 puntos de distancia.
- Anchored VWAP: la misma línea iniciada en un máximo, un mínimo o un evento. Muestra cómo va el trader medio desde ese evento.
- No es una señal: en 47 sesiones del NQ, el lado del VWAP a las 10:30 coincidió con el cierre el 57 % de las veces, y los toques de la banda de 2 desviaciones después de las 11:30 volvieron al VWAP antes del cierre el 44 %.
- En una cuenta de prop firm: Express to Live tiene drawdown estático y ningún límite de pérdida diaria: un stop de VWAP es un importe fijo que puede dimensionar en micros.
Cómo lo comprobamos. El 12 de noviembre de 2026 leímos la documentación sobre el VWAP de dos plataformas de futuros (CQG y Sierra Chart), las notas de TradingView sobre el anchored VWAP, las especificaciones de los contratos NQ y ES publicadas por un bróker y nuestra página de reglas. Después descargamos las velas de NQ y ES de Yahoo Finance (5 minutos, del 3 de septiembre al 11 de noviembre de 2026, más 1 minuto como control) y calculamos nosotros mismos el VWAP, las bandas y los anchored VWAP en 47 sesiones regulares completas. Las series de Yahoo son contratos continuos del mes más cercano (NQ=F, ES=F), así que la muestra abarca el vencimiento de septiembre de 2026. Excluimos dos días con velas incompletas y un tick erróneo (vela del 30 de octubre a las 15:00, hora de Nueva York).
¿Qué es el VWAP?
El VWAP es el precio medio ponderado por volumen: el precio medio pagado por todos los que han operado desde el inicio del cálculo. Un precio al que cambiaron de manos 10.000 contratos cuenta diez veces más que uno con 1.000. En el gráfico es una línea que se mueve despacio, porque cada barra nueva se suma al total acumulado.
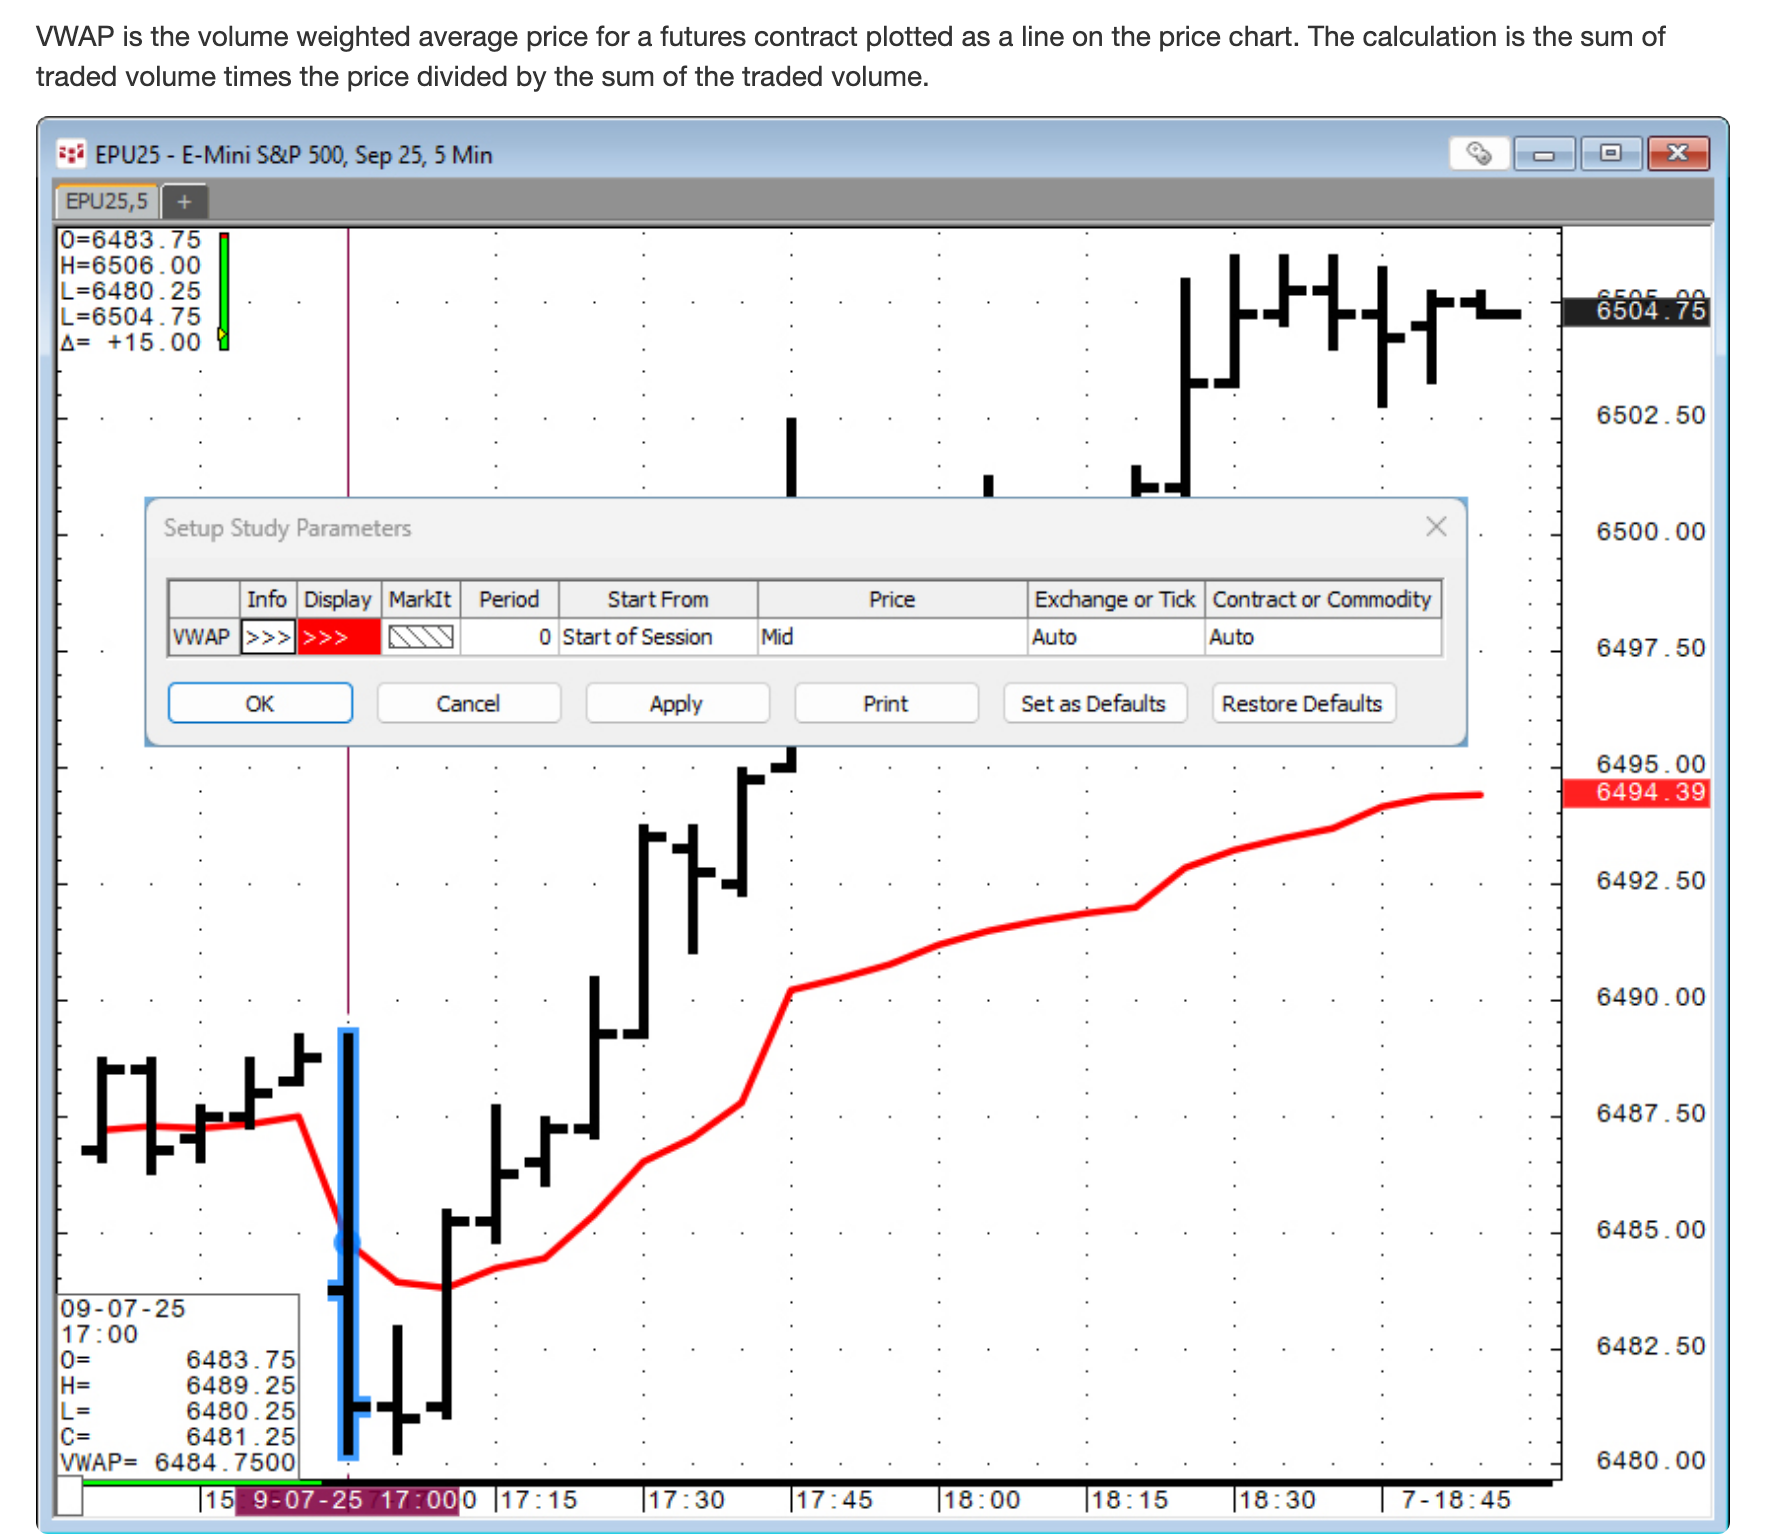
«El VWAP es el precio medio ponderado por volumen de un contrato de futuros, trazado como una línea en el gráfico de precios.»
CQG, CQG Primer: Volume-Weighted Average Price, 8 de septiembre de 2025, traducido del inglés, leído el 12 de noviembre de 2026
CQG añade que el estudio da el VWAP actual de la jornada o de la sesión de trading, para comparar con él la evolución del precio. Esa es toda la idea: el VWAP es una vara de medir. Si el NQ cotiza 100 puntos por encima del VWAP, el comprador medio de la sesión gana y el vendedor medio pierde. Eso cambia cómo se comportan ambos lados en un retroceso, y por eso los traders intradía mantienen la línea en pantalla.
Fórmula y cálculo del VWAP
VWAP = suma de (precio x volumen) / suma del volumen, acumulada desde el anclaje. En cada barra se multiplica un precio por el volumen de la barra, se suman los productos y se divide por el volumen total desde el inicio.
«Este cálculo da más peso a los precios de las operaciones que tienen mayor volumen.»
Sierra Chart, Technical Studies Reference, VWAP with Standard Deviation Lines, traducido del inglés, leído el 12 de noviembre de 2026
La clave es qué precio aporta cada barra. Usamos el precio típico, (máximo + mínimo + cierre) / 3, una elección habitual. CQG usa por defecto el punto medio de la barra; Sierra Chart, el último precio. En el NQ el 9 de noviembre de 2026, el VWAP de la sesión regular en 5 minutos valía al cierre 27.881,01 con cierres, 27.871,02 con puntos medios y 27.874,35 con precio típico: 10 puntos entre los extremos.
El tamaño de la barra importa menos de lo que parece. El mismo día en velas de 1 minuto dio 27.873,22, a 1,14 puntos. Sierra Chart recuerda que, incluso en una misma plataforma, los VWAP calculados con barras de distinto tamaño solo coinciden exactamente si parten de los datos subyacentes, idealmente tick a tick. Conozca su configuración antes de comparar niveles.
Bandas de desviación estándar del VWAP
Las bandas del VWAP son líneas trazadas a un múltiplo de la desviación estándar por encima y por debajo del VWAP, normalmente 1, 2 y 3. La desviación está ponderada por volumen: mide a qué distancia del VWAP se negoció realmente el volumen.
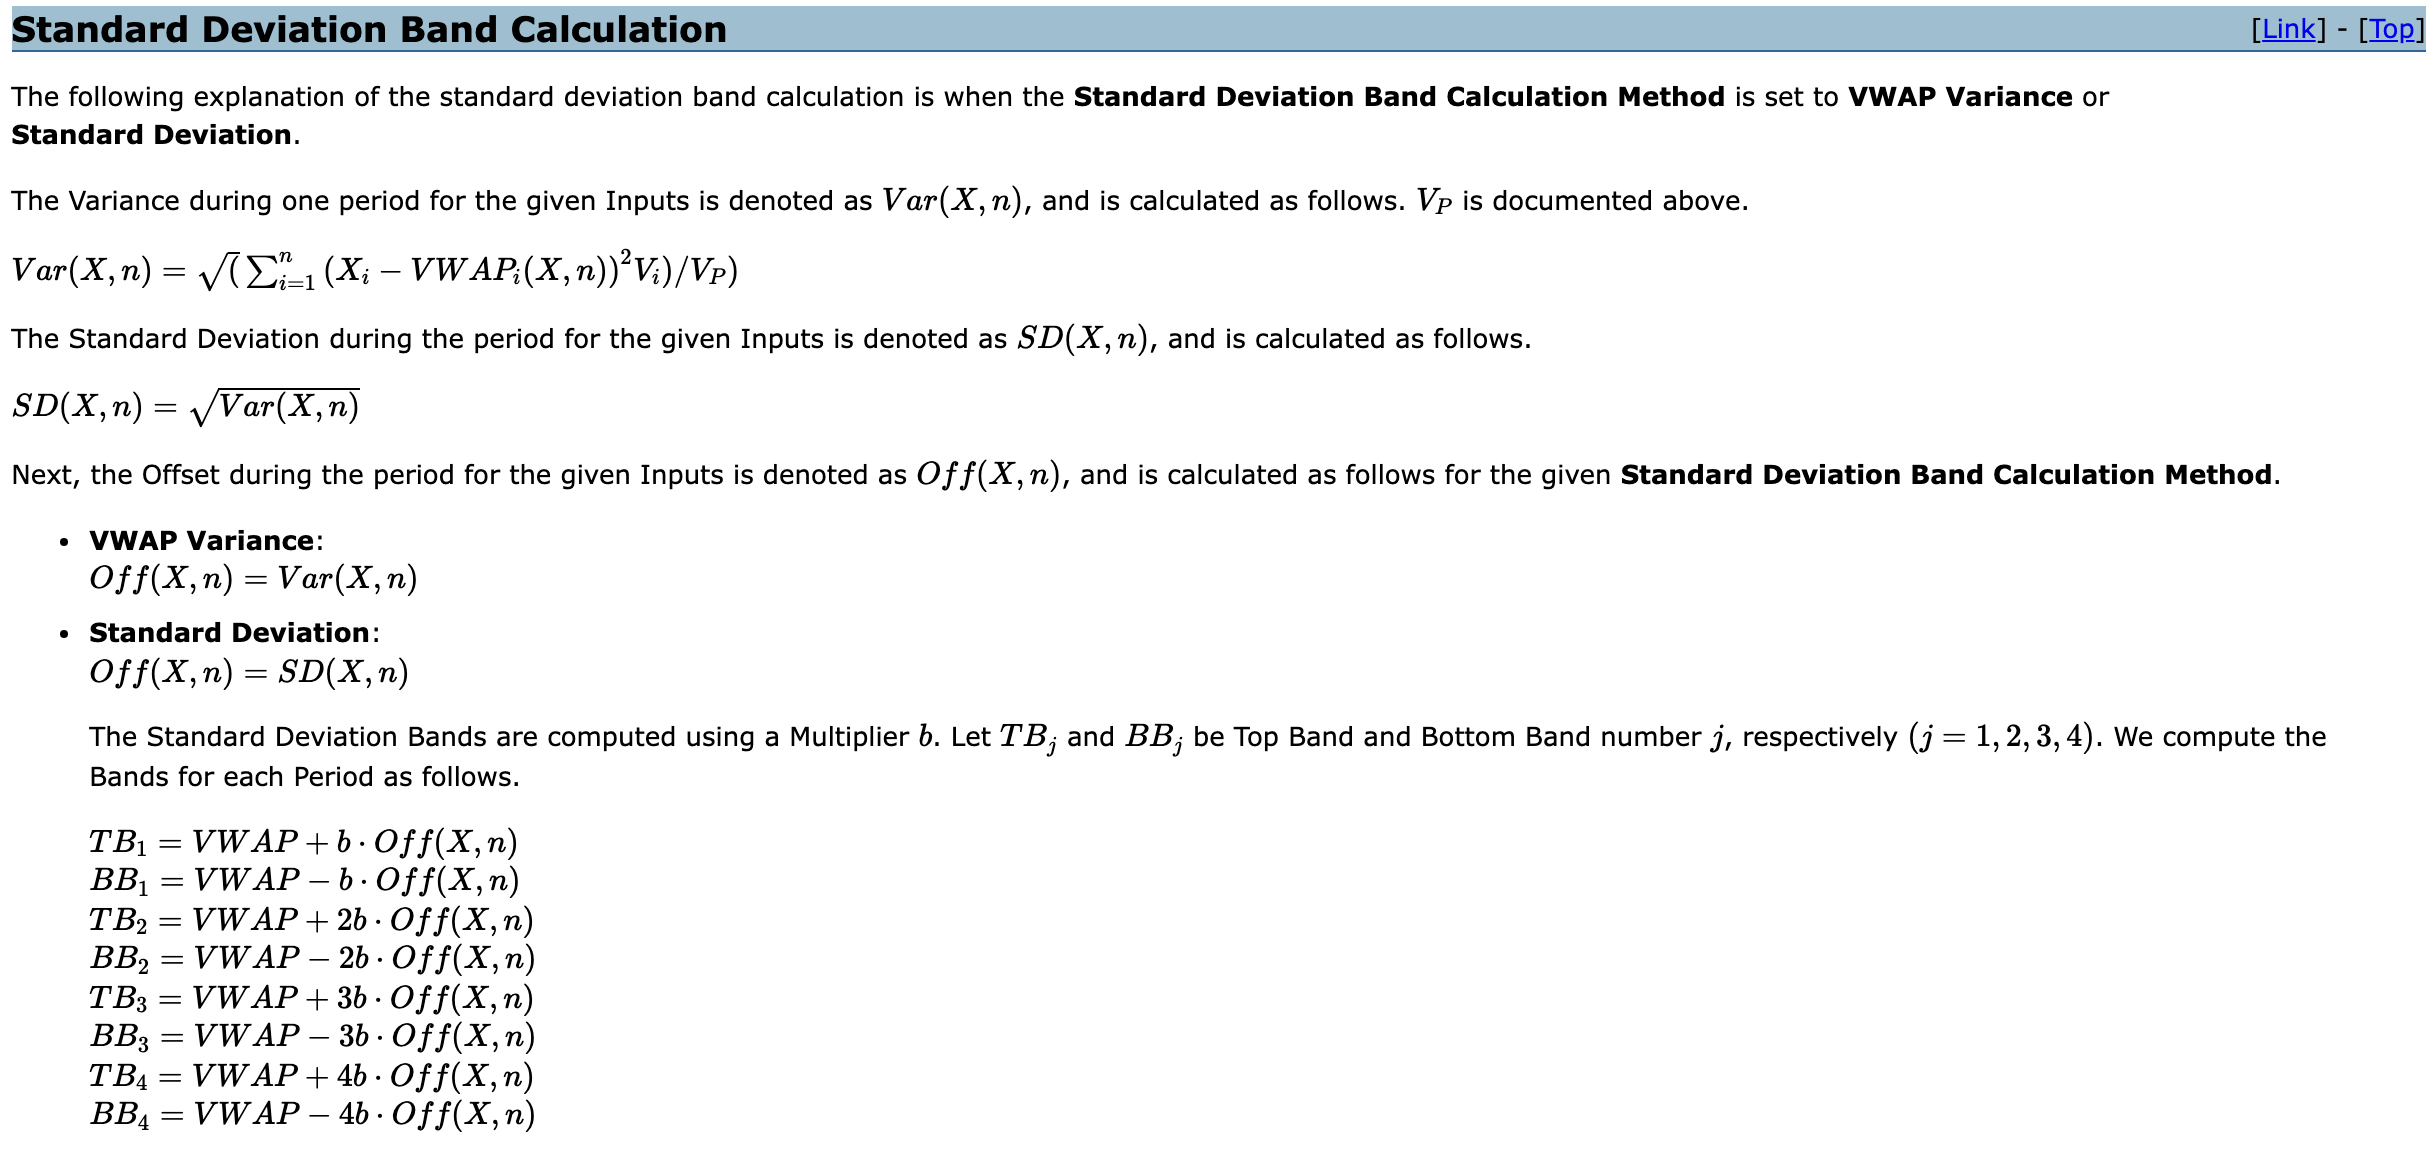
Sierra Chart ofrece hasta 4 bandas por lado; un multiplicador de 2,0 coloca la banda al 200 % de la desviación estándar. Usamos la fórmula habitual: desviación = raíz cuadrada de (suma de volumen x precio al cuadrado / suma del volumen, menos VWAP al cuadrado). Sierra Chart mide cada barra frente al VWAP vigente en esa barra, así que las bandas pueden variar ligeramente entre plataformas.
¿Qué anchura tienen en los futuros de índices? En nuestras 47 sesiones, la desviación estándar mediana al cierre de las 16:00 (Nueva York) fue de 72,4 puntos en el NQ y 13,1 puntos en el ES, con rangos de sesión medianos de 334,2 y 60,2 puntos. Al inicio de la sesión las bandas son mucho más estrechas, porque pocas barras alimentan el cálculo. Tocar la banda de 2 desviaciones a las 9:45 no se parece en nada a tocarla a las 14:00.
¿Qué VWAP? Sesión, RTH y anchored en futuros
En futuros, «VWAP» no significa nada hasta que se dice dónde empieza. Los futuros de índices del CME se negocian de domingo a viernes de 17:00 a 16:00 hora de Chicago, con una pausa de una hora, según las especificaciones publicadas por Ironbeam. En hora de Nueva York, cada sesión abre a las 18:00, y nuestros datos no tienen ninguna vela entre las 17:05 y las 17:55.
La diferencia no es menor. El lunes 9 de noviembre de 2026, el NQ subió desde sus mínimos nocturnos y, al cierre, el VWAP de sesión quedaba 219 puntos por debajo del VWAP RTH. En las 47 sesiones, la diferencia mediana fue de 33,5 puntos en el NQ y 4,0 en el ES. Si opera la apertura, el VWAP RTH describe a la multitud que tiene enfrente; si opera durante la noche, el VWAP de sesión es la referencia más justa. El estudio de CQG permite iniciar el cálculo al comienzo del día o al comienzo de la sesión.
El anchored VWAP (VWAP anclado) explicado
El anchored VWAP (AVWAP) es el mismo cálculo iniciado en una barra que usted elige: un máximo, un mínimo, un gap, una vela de noticias. Responde a una sola pregunta: ¿cómo va el trader medio que entró desde ese evento?
Todo VWAP clásico está en realidad anclado, a la apertura de la sesión. Anclarlo en otro punto es lo que hace flexible a la herramienta. La herramienta Draw Anchored VWAP de Sierra Chart inicia la línea en la barra donde hace clic, y TradingView añadió en enero de 2022 un indicador VWAP Auto Anchored cuyo anclaje puede ser el máximo, el mínimo o la barra de mayor volumen de un periodo, con bandas de desviación opcionales en la herramienta de dibujo (blog de TradingView).
¿Anchored VWAP o VWAP clásico? Un VWAP de sesión se reinicia cada día: solo conoce la jornada. Un AVWAP en un mínimo importante se acumula durante días y sigue el precio medio ponderado por volumen negociado desde ese mínimo. Cuando el precio vuelve a él, los compradores desde ese mínimo están, de media, cerca de su punto de equilibrio. Es un motivo para reaccionar, no una promesa de reacción, como muestran los dos ejemplos siguientes.
Un ejemplo real: el NQ el 10 de noviembre de 2026
El martes 10 de noviembre de 2026, el NQ cayó desde su máximo de las 10:00, en 28.090,00, hasta 27.516,00 a las 12:40 (Nueva York), y cerró de nuevo por encima del VWAP. El gráfico muestra los cierres de 5 minutos, el VWAP de la sesión regular, sus bandas de 2 desviaciones y el anchored VWAP del mínimo del 5 de noviembre.
Dos líneas estaban cerca del mínimo: la banda inferior de 2 desviaciones, que el NQ sobrepasó en 45 puntos mientras el ES atravesaba la suya en 3 puntos, y el anchored VWAP del mínimo del 5 de noviembre, 18 puntos por debajo del mínimo del NQ. Ambos mercados cerraron por encima del VWAP. Parece un giro en banda de manual. Los datos de más abajo dicen lo poco que eso basta por sí solo.
Anchored VWAP en una semana: el NQ del 5 al 11 de noviembre
Dos anchored VWAP enmarcaron al NQ durante una semana: uno desde el máximo del 28 de octubre en 30.178,00 y otro desde el mínimo del 5 de noviembre en 26.366,50. El gráfico usa cierres horarios; los niveles citados salen de velas de 5 minutos.
- Lunes 9 de noviembre, 2:45 (Nueva York): el NQ baja a 26.751,25, 375 puntos por debajo del anchored VWAP del mínimo. El «soporte» simplemente cedió durante la noche.
- Lunes, 15:25: la subida se frena en 28.129,25, 54 puntos por debajo del anchored VWAP del máximo del 28 de octubre.
- Martes, 12:40: el mínimo del retroceso, 27.516,00, aguanta 18 puntos por encima del AVWAP del mínimo.
- Martes, 22:05: primer cierre de 5 minutos por encima del AVWAP del máximo. El máximo del miércoles llega a 28.697,00, 534 puntos por encima.
Leída con honestidad, la semana muestra las dos caras del anchored VWAP: un nivel que enmarcó al mercado dos veces y cedió una. La elegimos porque se lee bien, y precisamente por eso no demuestra nada sobre la frecuencia.
¿Funciona el VWAP? Nuestro recuento en 47 sesiones
Menos de lo que sugieren las capturas de VWAP. Repetimos el mismo cálculo en cada sesión regular completa del 3 de septiembre al 11 de noviembre de 2026: 47 sesiones en el NQ y 47 en el ES, velas de 5 minutos, VWAP anclado a las 9:30 (Nueva York).
El VWAP puesto a prueba en 47 sesiones (3 sept. a 11 nov. 2026)
- Cruces: el NQ cerró una vela de 5 minutos al otro lado del VWAP una mediana de 6 veces por sesión (de 0 a 18). El ES, también 6 (de 0 a 25).
- Días de tendencia: en 10 de 47 sesiones del NQ (8 en el ES), el precio no volvió a cruzar el VWAP después de las 10:30. El 9 de noviembre fue uno: ningún cruce en todo el día.
- Lado de la mañana: el lado del VWAP a las 10:30 coincidió con el cierre en 27 de 47 sesiones del NQ, un 57 % (ES: 25 de 47, 53 %).
- Giros en banda: el NQ tocó una banda de 2 desviaciones después de las 11:30 en 32 de 47 sesiones y volvió al VWAP antes del cierre en 14, un 44 % (ES: 18 de 37, 49 %).
Es una descripción del comportamiento en bruto, no un backtest: sin regla de entrada, sin stop, sin costes. Lo que sí muestra es que el VWAP es una referencia, no una señal. La ventaja, si existe, viene de lo que combine con él.
Ver las cuentas Express to Live
Cómo usan el VWAP los day traders en NQ y ES
Los day traders usan el VWAP de tres maneras: como filtro del lado del mercado, como objetivo de reversión a la media y como niveles anclados en grandes swings. Cada una tiene un límite que nuestros datos dejan ver.
- Filtro de tendencia y retrocesos. Por encima del VWAP se buscan compras en retrocesos que lo respetan; por debajo, ventas. El 9 de noviembre el NQ nunca cerró una vela de 5 minutos por debajo del VWAP y, después de las 10:30, su retroceso más profundo se quedó 56 puntos por encima. El límite: el lado de las 10:30 se mantuvo hasta el cierre solo en el 57 % de las sesiones.
- Reversión a la media desde las bandas. Un precio estirado a 2 desviaciones está lejos de donde se negoció el volumen, y algunos operan la vuelta al VWAP. El límite: vuelta al VWAP en el 44 % de los toques del NQ. Espere un rechazo, un liquidity sweep o un cambio en el order flow antes de tratar la banda como un nivel.
- Niveles de anchored VWAP. Ancle en el máximo y el mínimo del último gran movimiento y observe la reacción cuando el precio vuelve. El límite: el AVWAP del 5 de noviembre cedió 375 puntos antes de aguantar.
Decida su anclaje antes de la sesión y consulte los horarios de los futuros para saber cuándo se reinicia su línea.
VWAP o EMA, y ¿el VWAP va retrasado?
El VWAP y la EMA son medias, pero no ponderan lo mismo. La media móvil exponencial da más peso a los precios más recientes y se desliza sobre un número fijo de barras. El VWAP pondera cada precio por su volumen y se acumula desde su anclaje hasta que se reinicia.
Sí, el VWAP va retrasado: se construye con precios pasados. Además se ralentiza durante el día, porque cada vela nueva pesa menos en el volumen total de la sesión. A las 14:00 (Nueva York), una vela de 5 minutos se suma a más de 50 ya contadas. Por eso el VWAP sirve como referencia al final de la sesión y es una mala herramienta de timing por sí solo. CQG también ofrece una versión sin anclaje, calculada sobre un periodo fijo, que suaviza el precio como una media móvil clásica. Para situar el VWAP entre otras herramientas, vea nuestra selección de los mejores indicadores para day trading.
Dimensionar un stop de VWAP: NQ o MNQ
Un setup de VWAP tiene un stop en un precio conocido: el contrato elegido decide si ese stop cabe en su cuenta. Volvamos al ejemplo del 10 de noviembre: una compra cerca de la banda inferior en 27.560 con un stop bajo el anchored VWAP en 27.480 supone un riesgo de 80 puntos.
Es el argumento práctico para usar micros en operaciones de VWAP. Los valores del punto salen de las especificaciones de los contratos del CME publicadas por Ironbeam: el NQ vale 20 $ x el índice Nasdaq-100, el MNQ 2 $, y ambos se mueven en ticks de 0,25 puntos. La misma lógica en el ES: 50 $ por punto, 5 $ en el MES. Mida la distancia entre su entrada y la línea que invalida su idea, sea el VWAP, una banda o un anchored VWAP, y elija el contrato que la convierta en una parte pequeña de su drawdown.
Operar setups de VWAP en una cuenta de prop firm
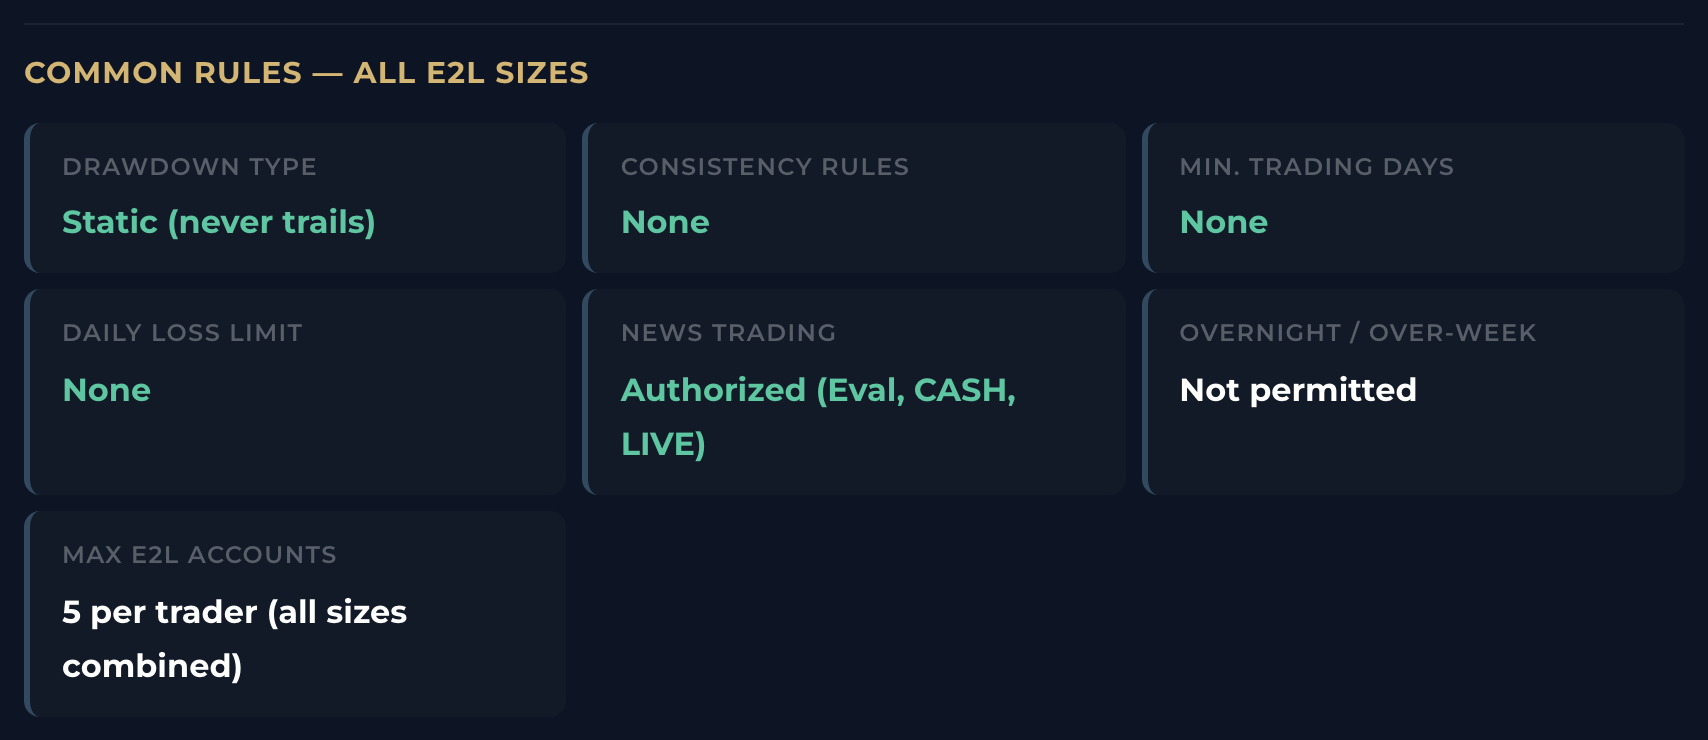
En Express to Live de Phidias, las reglas están pensadas para que un stop de VWAP sea un importe fijo que se puede planificar.
«La cuenta se liquida si el saldo alcanza o cae por debajo de este umbral.»
Phidias Propfirm, Reglas, fórmula de liquidación de Express to Live, leído el 12 de noviembre de 2026
- Drawdown estático: 500 $ en 25K, 650 $ en 50K, 800 $ en 100K, 1.000 $ en 150K. Una operación de VWAP ganadora nunca sube su suelo. Nuestra guía del drawdown estático explica por qué importa.
- Sin límite de pérdida diaria y sin regla de consistencia: un giro en banda que salta el stop no le cierra el día por regla (vea las prop firms sin límite de pérdida diaria).
- Solo intradía: las posiciones se cierran antes del final de la jornada de trading, lo que encaja con un VWAP que se reinicia en cada sesión.
- NQ, ES, MNQ y MES están autorizados, de 2 E-mini o 20 micros en 25K a 9 E-mini o 90 micros en 150K.
Su primer payout convierte la cuenta en cuenta LIVE, y el ciclo completo puede hacerse en un solo día: nuestro récord entre la compra y el payout es de 6 horas y 18 minutos, y el 90 % de los payouts se procesa en menos de 30 minutos. Comprado en pago único, el 25K Express to Live pasa de 277 $ a 69 $ con el código PHIDIAS.
Conseguir una cuenta Express to Live
Test: ¿cómo usar el VWAP?
Tres preguntas. Sin email.
Test de 30 segundos
¿Cómo usar el VWAP?
VWAP 2026: preguntas frecuentes
¿Qué significa VWAP?
VWAP significa volume weighted average price, precio medio ponderado por volumen: es el precio medio de un mercado desde un punto de partida, donde cada precio cuenta en proporción al volumen negociado. En un gráfico de futuros es una línea, normalmente reiniciada en cada sesión, con la que se compara el precio actual.
¿Qué significa el VWAP en trading?
En trading, el VWAP sirve de precio de referencia de la sesión: por encima, los compradores han pagado más que la media ponderada; por debajo, lo contrario. Describe dónde se ha negociado el volumen. No predice hacia dónde irá el precio.
¿Cómo se calcula el VWAP?
VWAP = suma de (precio x volumen) / suma del volumen, acumulada desde el anclaje. Usamos el precio típico (máximo + mínimo + cierre) / 3 de cada barra, pero CQG usa por defecto el punto medio de la barra y Sierra Chart el último precio. En el NQ el 9 de noviembre de 2026, esa elección movió el VWAP 10 puntos.
¿Qué son las bandas superior e inferior del VWAP?
Son el VWAP más o menos un múltiplo de la desviación estándar ponderada por volumen, normalmente 1, 2 o 3. En 47 sesiones del NQ entre el 3 de septiembre y el 11 de noviembre de 2026, la desviación estándar mediana al cierre fue de 72,4 puntos: la banda de 2 desviaciones quedaba a unos 145 puntos del VWAP.
¿Qué es el anchored VWAP (VWAP anclado)?
El anchored VWAP es el mismo cálculo iniciado en una barra que usted elige: un máximo, un mínimo o una vela de noticias. Muestra el precio medio pagado por todos los que operaron desde ese evento. El VWAP clásico es simplemente un anchored VWAP anclado al inicio de la sesión.
¿Cuándo se reinicia el VWAP en el NQ y el ES?
Depende de su configuración. Un VWAP de sesión se reinicia a las 18:00 hora de Nueva York, cuando los futuros de índices del CME reabren tras la pausa de 17:00 a 18:00, según las especificaciones publicadas por Ironbeam. Un VWAP RTH se reinicia en la apertura de las 9:30. El 9 de noviembre de 2026, los dos VWAP del NQ terminaron a 219 puntos de distancia.
¿El VWAP es un indicador retrasado?
Sí. Es una media de precios y volúmenes pasados, así que va por detrás del precio. Además se vuelve más lento a lo largo de la sesión, porque cada barra nueva pesa menos en el volumen acumulado. Las bandas siguen otra lógica: empiezan estrechas porque entran pocos precios en el cálculo y se ensanchan a medida que crece el rango de la sesión.
¿VWAP o EMA?
Responden a preguntas distintas. Una EMA da más peso a los precios recientes y nunca se reinicia; el VWAP pondera por volumen y vuelve a empezar desde su anclaje. El VWAP sirve como referencia de sesión o de evento, la EMA como filtro de tendencia. Ninguno es una señal por sí solo.
¿Se puede operar el VWAP en una cuenta de prop firm?
Sí, los setups de VWAP son intradía. En Express to Live de Phidias el drawdown es estático y nunca se arrastra, no hay límite de pérdida diaria ni regla de consistencia, las posiciones se cierran antes del final de la jornada de trading y NQ, ES, MNQ y MES están autorizados. Su primer payout convierte la cuenta en cuenta LIVE.
Guías relacionadas
Compruébelo usted mismo
- CQG: Primer, Volume-Weighted Average Price (definición, inicio de sesión, precio usado), en inglés
- Sierra Chart: VWAP with Standard Deviation Lines (fórmula, bandas, Draw Anchored VWAP), en inglés
- TradingView: VWAP improvements across the board (VWAP Auto Anchored, bandas del Anchored VWAP), en inglés
- Ironbeam: especificaciones del contrato E-mini Nasdaq-100 (NQ), en inglés
- Ironbeam: especificaciones del contrato Micro E-mini Nasdaq-100 (MNQ), en inglés
- Ironbeam: especificaciones del contrato E-mini S&P 500 (ES), en inglés
- Yahoo Finance: velas de 5 minutos de NQ=F (datos de nuestro cálculo)
- Reglas de Phidias (Express to Live)
Nuestro veredicto
«El VWAP es, para mí, la línea más útil para saber quién gana la sesión, y el anchored VWAP la mejor manera de ver cómo van los compradores y vendedores de la semana pasada. Ninguno dice cuándo hacer clic: en nuestros datos, las bandas y el lado de la mañana estuvieron cerca de lanzar una moneda. Use el VWAP para decidir dónde va su stop, dimensiónelo en micros y opérelo en una cuenta cuyo suelo no se mueve cuando gana.»
William G., CMO de Phidias Propfirm
William G., CMO de Phidias Propfirm, trabaja cada día en las reglas y los payouts del prop trading de futuros. Última revisión 2026.
Definiciones tal como las publican CQG, Sierra Chart y TradingView, y reglas tal como las publica Phidias en noviembre de 2026. Las cifras de NQ y ES usan datos de Yahoo Finance del 3 de septiembre al 11 de noviembre de 2026; son una ilustración, no un backtest. Operar futuros conlleva un riesgo sustancial de pérdida. Este artículo es educativo y no constituye asesoramiento de trading.